解析投资:惜爱“恒瑞医药”人才的“海思科”,转型创新药后表现如何?


随着近年来国家对创新药的大力支持,我国创新药领域已迎来高速发展的春天。作为创新药一员的海思科,其以连续引入具备恒瑞医药工作背景的研发人才,在创新药上进行布局,而备受市场资本关注。
半路出家的海思科
海思科成立于2000年,前期以仿制药研发、销售为主。2012年上市后,公司引进了研发中心首席科学家邓炳初博士,邓炳初博士原为恒瑞医药有限公司首席科学运营官。自引入邓炳初博士后,公司新成立了创新药物部,进行创新药物的研发,标志着公司进入了化学创新药领域和生物药领域的创新研究。
邓博士在海思科工作的5年时间内,协助公司从无到有搭建了涵盖药物化学、筛选、评价等专业的创新药研发体系,在新化合物设计环节发挥特长,与其他部门同事合作共同开发了多个创新药项目。因个人原因,目前邓炳初博士不在海思科全职任职,今后以首席科研顾问身份对海思科研发中心特定项目提供技术指导。
随着创新药研发的不断深入推进,公司近两年引进了新的核心高端人才团队,如药物化学方面的董庆与靳博涵博士,生物学及药物靶点研究方面的洪真博士、临床前安全性评价方面的严庞科博士,未来公司还将持续不断的引进国内外的高端人才。目前公司研发带头人以董庆博士为首,靳博涵博士、洪真博士及SteveKaldor博士为核心成员的科学家组成。
有意思的是董庆博士同为上海恒瑞医药有限公司首席科学营运官。在恒瑞医药任职期间,其领导上海恒瑞研发中心二百余人的研发团队完成了抗肿瘤、内分泌、心血管类等国家重大疾病,期间参与并领导了多个国家“重大新药创制”专项的研究工作。
公司连续两次引入具备国内创新药龙头恒瑞医药工作背景的研发人才,表明了公司对创新药研发的重视,半路出家的海思科大有在创新药领域分一杯羹的决心。
截至到2018年3月,公司拥有128个创新药相关的专利申请。其中授权申请已达20个,PCT申请也拥有56个,从专利申请的角度也充分展现了公司的良好研发实力。就目前公司处于临床阶段的4的创新药看,其中3项均为公司完全自主研发,即将申报IND的两个项目也均为公司自主研发,公司的创新药研发实力已居于A股上市公司前列。
海思科创新药的看点
在2018年年报中,创新药已被列为公司重点披露的核心竞争力。
海思科经过了6年的调整,到目前为止,公司有7个创新药产品,具体为:麻醉镇静方面的HSK-3486、前列腺癌方面的HC-1119、长效糖尿病方面的HSK-7653、糖尿病末梢神经痛方面的HSK-16149、呼吸领域方面的创新药HSK-16682、外周镇痛的HSK-21542以及肺纤维化的FTP-198。预计HSK-3486乳状注射剂将于2019年内申报国家NDA,2019年前后有望上市第一个创新药物。公司经过多年的布局和积累,创新药正开始迎来收获期。

第一个创新药物即将上市是当前一大看点
HSK-3486为海思科自主研发的首个新分子实体,1.1类新药,适应症为肠镜检查、麻醉诱导、麻醉维持及ICU镇静。
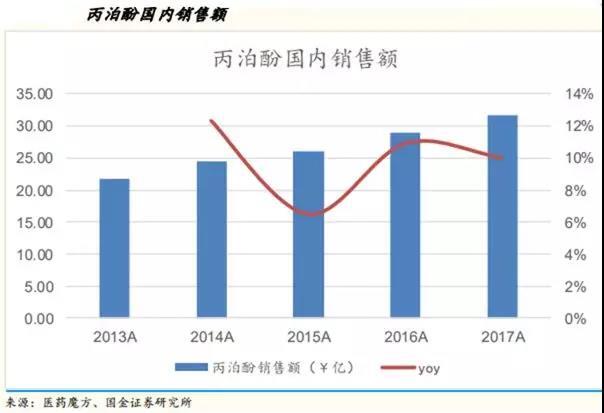
2017年全球麻醉镇静药物的主要4个产品市场规模超过18亿美元,呈稳步增长趋势,其中丙泊酚占据70%的份额,是该领域最主要的产品。国内丙泊酚2017年销售额为31.77亿,保持10%以上的增长。
HSK3486是在丙泊酚结构基础上进行改良修饰得到的创新药,HSK3486具备替代丙泊酚的可能性。该新药有望成为替代丙泊酚的新一代产品,主要基于四个方面:1、HSK3486无明显注射痛,和丙泊酚的20~30%发生率相比有着显著进步;2、药效为丙泊酚5倍,同时意味着病人的脂肪乳输入量减少5倍,减少脂质摄入,,对病人的代谢获益有很大帮助;3、是对血压、心率等的影响小于丙泊酚,对呼吸抑制的影响及术后清醒质量方面优于丙泊酚,安全剂量宽;4、半衰期显著优于丙泊酚,更有利于麻醉医生对患者的调整用药。
面对海思科自主研发的首个新分子实体,1.1类新药HSK-3486即将迎来上市,参考丙泊酚市场数十亿以上的大市场,一旦公司创新药产品能够在上市后实现替代丙泊酚,公司创新药将迎来巨大的收获。
此外,由于HSK3486的前期临床数据出色,相对丙泊酚有多方面的改进优势,公司已跟FDA完成初步沟通,计划在近期完成Pre-IND后去美国直接开展III期临床,目前计划首发适应症为麻醉诱导,若在美国开发成功有望成为一款世界级的创新药。
不足点
其一,作为海思科第一个即将上市的创新药HSK3486,其能否替代丙泊酚的市场,需要提出相关质疑。丙泊酚作为麻醉镇静领域的经典用药,自1989年被FDA批准上市以来,已牢牢占据注射用麻醉静药领域的统治地位,其上市后一直未能有新药对其实现超越。虽目前HSK3486临床上的表现在多方面优于丙泊酚,但由于丙泊酚已满足麻醉镇静的需求,且价格低廉,而HSK3486由于研发的高投入,势必引起其高定价,其上市后能否被市场所接受仍是未知数。由此,公司产品存在目标市场增长有限、产品市场销售低于预期等风险。
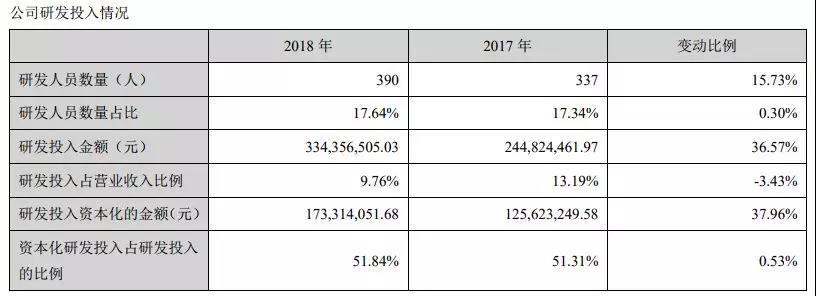
其二,创新药具有研发周期长、投入巨大、成功率低、风险大的特性,因此公司存在新产品研发失败、新产品研发进度滞后等风险。在创新药存在较大研发风险下,公司对研发投入资本化金额却比较高,其中资本化研发投入占研发投入比例高达51.84%,相比恒瑞医药零研发投入资本化费用,海思科在研发投入资本化上明显不够谨慎。
总结
半路出家的海思科历经长时间的研发投入,在创新药上的布局已经较为颇多,当前公司创新药即将迎来收获期,表明公司的未来前景可观。但由于公司初耕创新药领域,难免会存在产品定位或者研发等方面的不足,对于公司后续的发展,还需以继续跟踪为主。
(文章来源:解析投资)
本文来自大风号,仅代表大风号自媒体观点。
