研究报告 | 《2020年投资市场展望》重磅发布(附完整报告)



_
_
_
面对不断变幻的宏观经济、市场环境,「Anlan Capital」联合「複智」一同发布了《2020投资市场展望》,通过对2020年投资市场的分析与展望,给到关于股市、另类投资与房地产市场的资产配置建议。
_
_
2020年投资市场展望

2019年对于投资市场来说,是充满挑战的一年,其中最主导市场情绪的莫过于持续超过一年的中美贸易战。所幸的是,多项风险在第四季度逐渐消退。中美第一阶段贸易协议已于2019年年底公布,各国经济数据维持稳定,投资者情绪逐步改善,地缘政治风险降温,使得2019年全球股市整体上涨。
但是,在第一阶段贸易协议签署后,市场平静没有多久,马上爆发了严重的新型冠状病毒疫情,不论是中国A股市场、港股市场还是其他亚洲股票市场均受此影响而大幅调整。
虽然目前国内疫情已经得到有效控制,国内因素正趋于积极正面。但2月底的最后几天,中国以外的确诊案例数量出现爆发式增长,对疫情全球爆发的担忧及随之而来的避险情绪将市场拖入调整区间。
值得期待的是,如果参照以往经验,类似的公共卫生危机往往只会产生短期影响,从中长期来看,市场仍是由经济周期推动的。
简单来说,2020年会是一个充满「危」,也是充满「机」的一年。除了新型冠状病毒疫情带来的影响外,还有2020年11月的美国总统选举,英国脱欧之路,以及中美贸易战之逆转等地缘政治事件,均为今年市场带来更大的不确定性。
全球经济放缓,但不会出现衰退
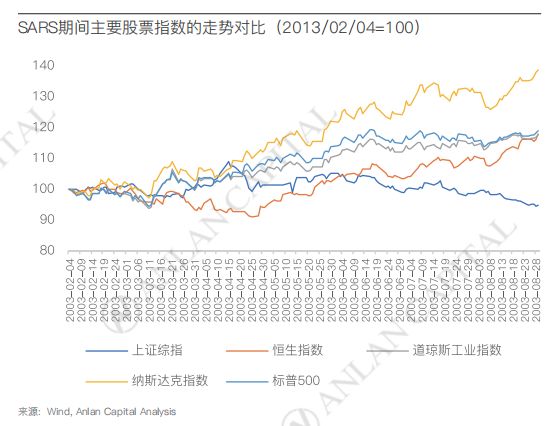
与2003年SARS期间不同,目前环球经济受中国经济的影响日益增加,中国何时能够控制疫情,使工厂恢复生产,对中国甚或对全球经济都至为重要。美联储3月降息50基点,在发言中也清晰地指出新冠肺炎可能会拖累全球经济增长。
我们预期中国政府会在货币政策、财政政策、税务方面等出台相关利好政策,以缓解疫情对整体经济的影响。最差的情况下,如果疫情持续三到四个月,2020年第一至第二季的经济增长,会使全年生产总值增速下跌2%-3%。在此情境下,随着政府货币政策财政政策干预,全年生产总值增速可能微跌1%-1.5%。
零负利率时代来临,债券市场收益率下降
近年宽松的货币政策和低通胀水平,使全球利率进入下行轨道并长期处于低位。我们预期,2020年主要央行仍倾向维持宽松政策,利率及债券收益率或继续于低位徘徊,货币政策刺激经济增长的作用可能已接近极限。
投资者应重新考虑发达国家以外的政府债券的作用,如新兴市场主权债券,在新兴市场里面可重点关注亚洲市场。除了新兴市场主权债券外,也可于高收益债的板块中寻找优质发行人,在高收益板块中,可重点关注地产行业板块。
股市上下行存在不确定性
面对2020年疫情对行业所带来的影响,投资者亦应小心选取行业板块,在新型冠状病毒的疫情下,我们大致可将行业分为受益行业/短期影响行业/不受影响行业。
在我们看来,此次疫情会对股市造成中短期的影响。但从长期来看,我们仍然看好股票市场,因为港股/A股估值目前均处于历史低位。我们建议投资者可以左侧交易,尽量选择行业、收入模型、现金流均不受疫情影响的优质标的。
至于一级市场方面,此次疫情将为企业的现金流带来挑战,投资人观望情绪将会持续加重,创业公司融资将更加困难。恐慌情绪将从二级市场传递至一级市场,一级市场投资人避险情绪将显著增加,我们建议投资者应多关注不受疫情影响的行业和地区,聚焦头部项目。
总的来说,2020年仍存在着疫情、地缘政治、以及去全球化风险,股票上下行都存在着不确定性。投资者应先考虑盈利较强、财务杠杆率较低、盈利波动性更小的优质公司。
另类投资与房地产市场值得关注
由于2020年资本市场均存在着上下行的风险,投资者可考虑市场中性策略对冲基金,或与市场关联性较低的另类基金,当市场缺乏方向的时候,仍能取得稳定的回报。
全球低息环境,另类投资是丰富收益来源和分散投资组合风险的重要渠道。部分城市来自房地产市场的风险有所上升,然而我们相信某些地区城市仍有相对的投资价值,投资者应关注考虑房地产城市是否估值合理。整体而言,从投资收益和流动性来看,可以关注一些发达国家地产基金项目,由于地产与股市、债市关联性较弱,组合可以较好地分散风险。
资产配置策略,分散投资仍是不二法门
展望2020年——
全球经济将步入放缓阶段,但并不会出现衰退;
随着零负利率时代来临,债券市场收益率将有所下降;
2020年美国大选的到来将进一步加剧市场动荡;
英国的成功脱欧及目前的中东局势都表明我们将转向去全球化时代;
中美贸易争端持续将有可能导致人民币持续走软;
此次新型冠状病毒的来袭对短期经济增速将带来一定影响。
从资产配置角度,我们依旧遵循多元化的分散策略、相对保守的避险策略及“超级趋势”策略。
1、从股票市场来看,投资者可以利用IPO锚定机会进行一二级市场的套利。
2、从债券市场来看,投资者可以配置长周期低估值债券并持有至到期,还可以超配新兴市场及高收益债券。
3、从另类投资来看,投资者在私募市场中可更多地聚焦头部基金,在对冲基金市场中关注低系统性风险资产。
4、从房产市场来看,房产向来与传统投资关联性低,在资产配置组合中加入房产投资可以有效分散风险,有形资产在保值升值的同时也可以创造稳定正向的现金流。
资产配置建议
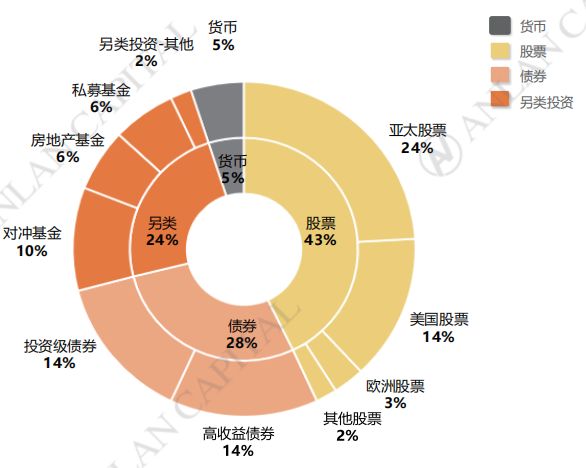
2020年整体资产配置建议:
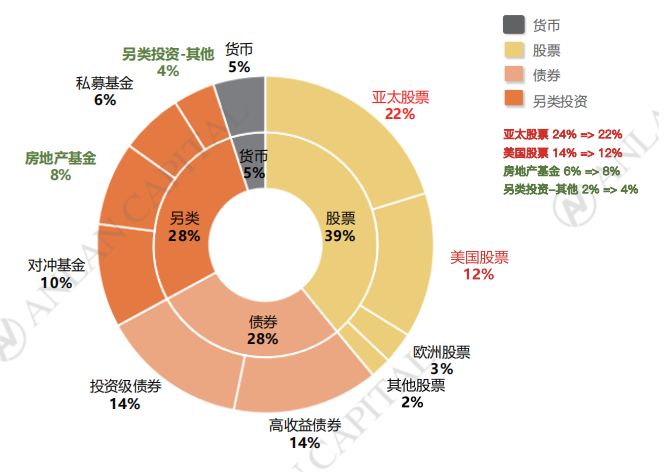
疫情下资产配置建议:
后台留言“报告”,获取完整报告
複智(香港)有限公司(简称“複智”),是一间持有香港证券及期货事务监察委员会(证监会)所颁发第1类(证券交易)、第4类(就证券提供意见)、和第9类(提供资产管理)牌照的资产管理公司,致力为个人及机构投资者提供全面的投资方案及优质服务。
免责声明
本出版物仅供个人参考,不作为任何买卖投资或其它特定产品的报价或邀请报价。本报告所包含的分析不构成个人建议,也不考虑任何特定接收人的具体投资目标、投资策略、财务状况和需要。此等分析基于大量的假设。不同的假设可能导致分析结果出现重大不同。某些服务和产品受法律约束,不能无限制地向全球提供、及/或者不适合对所有投资者销售。本文件中的所有信息和意见的来源被认为是可靠且真实的,尽管如此我们对于其准确性、完整性或可靠性,不做任何明示或暗示的声明或保证。报告中所提及的所有信息、观点以及任何预测、预估和指示的巿场价格仅反映截至报告发布时的情况,未来如有变动, 恕不另行通知。因采用的假设和/或标准不同, 本报告中的观点可能与 Anlan Capital及Forwise其它业务领域或部门不同或甚至相反。
在任何情况下,本文件或任何此等信息(包括任何预测、价格、指数或其他计算金额(“价值”)均不得用于以下任何目的(i)估价或会计目的;(ii)确定任何金融工具或金融合约的应收或应付金额、价格或价值;或(iii)测算任何金融工具的表现或业绩,包括但不限于追踪任何价值的回报或表现,或定义投资组合的资产配置或计算业绩报酬或表现费。接收此文件和信息,即表明您将被视为向Anlan Capital及Forwise声明并保证, 您不会将本文件用于上述任何目的, 或以其他方式依赖任何此等信息。Anlan Capital及Forwise及其任何董事或员工可能有权在任何时候持有本报告所提及投资工具的多头或空头头寸, 作为委托人或代理人进行涉及相关投资工具的交易,或者向/为发行人、投资工具本身或向/为此等发行人的任何商业或财务附属公司提供任何其他服务或有官员担任其主管。在任何时候,Anlan Capital及Forwise及其员工所做的投资决策(包括是否买入、卖出或持有证券) 可能与Anlan Capital及Forwise研究出版物表达的观点不同或相反。某些投资可能因所处的证券市场流动性差而不能随时变现, 所以对投资进行估价和识别所处的风险可能很难进行量化。Anlan Capital及Forwise依赖信息壁垒来控制信息在Anlan Capital及Forwise各个地区、部门、集团或关联公司间的流动。鉴于存在巨大的损失风险,并且可能发生损失超过初始投资的情况,期货和期权交易并不适合所有投资者。过往业绩不预示未来业绩。可应要求提供更多信息。有些投资可能会突然大幅跌价,收回的资金可能低于投资额,或者甚至需要赔付更多。汇率的变动可能对价格、价值或投资收入产生不利后果。负责编制本报告的分析师可能为了收集、综合和解读市场信息而与交易部人员、销售人员和其他群体接触。
税务处理视个人情况而定, 且可能会在未来发生改变。Anlan Capital及Forwise不提供法律或税务建议, 也不对资产或资产的投资回报的税务处理作出任何陈述,无论其是普遍性的还是针对客户具体情况或需求的。我们必定无法将具体投资对象、金融形势以及不同客户的需求都纳入考虑范围,建议您就投资相关产品可能产生的影响(包括税务方面的影响)进行金融和/或税务咨询。
若无Anlan Capital及Forwise的事先授权,不得复制或复印本材料。除非另有书面协议,Anlan Capital及Forwise明确禁止以任何原因将本材料派发或转交给第三方。Anlan Capital及Forwise不对第三方因使用或派发本材料引起的任何索赔或诉讼承担任何责任。这份报告仅在适用法律允许的情况下派发。本出版物中所提及的有关作者的更多信息,以及任何涉及该主题的以往报告副本,可应要求从您的理财顾问处获得。
本文来自大风号,仅代表大风号自媒体观点。
