张瑜:支出增速再度回落——8月财政数据点评


事项
8月广义财政收入同比2.9%,7月同比7%;8月广义财政支出同比-6.7%,7月同比-4.4%。
主要观点
一、财政发力链条的观察
8月广义财政支出同比降幅扩大(-6.7%,7月-4.4%),市场聚焦年底财政发力。
我们观察财政发力的传导链条:截至9月中旬,各环节状态改善仍有限。
(一)财政发力的传导链条
一般意义上,财政发力的传导链条是:新增政府债发行(筹集资金)→项目(“资金跟着项目走”)→项目资本金(资本金到位项目才能开工)→项目配套资金(形成信贷扩张、实物工作量)。
(二)当前链条各环节的状态
1、新增政府债发行:9月小幅提速
根据截至9月18日已知数据:
9月新增政府政府债发行1.29万亿,去年9月为1.19万亿,同比增加922亿(去年9月同比减少3291亿);
1-9月,新增政府债累计发行8.56万亿,全年目标为11.89万亿,还有11.89-8.56=3.33万亿待发;去年同期已累计发行9.75万亿,全年实际发行11.93万亿,还有11.93-9.75=2.18万亿待发。
2、项目:8月指标回落
跟踪新开工、存量项目情况:
1-8月,施工项目计划总投资增速为-5.3%(1-7月为-4.5%,去年同期为1.6%,去年全年为-0.1%);
1-8月,新开工项目计划总投资增速为-22.3%(1-7月为-21.6%,去年同期为-3%,去年全年为-7.3%)。
3、项目资本金:8月财政仍小幅拖累,准财政增量看9月委托贷款
跟踪财政、准财政(政策行)提供资本金情况:
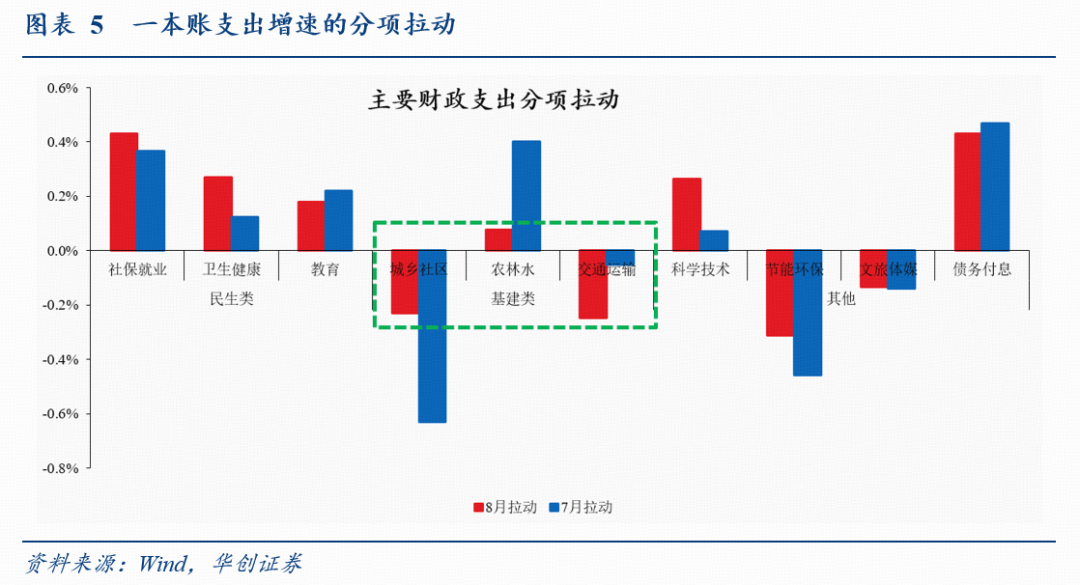
财政——观察一本账基建类支出:8月,三项基建类支出(城乡社区、交通运输、农林水)合计拖累一本账支出增速0.4个百分点(7月拖累0.3个百分点)。
准财政——观察委托贷款(新型政策性金融工具补充项目资本金,会带动委托贷款扩张):
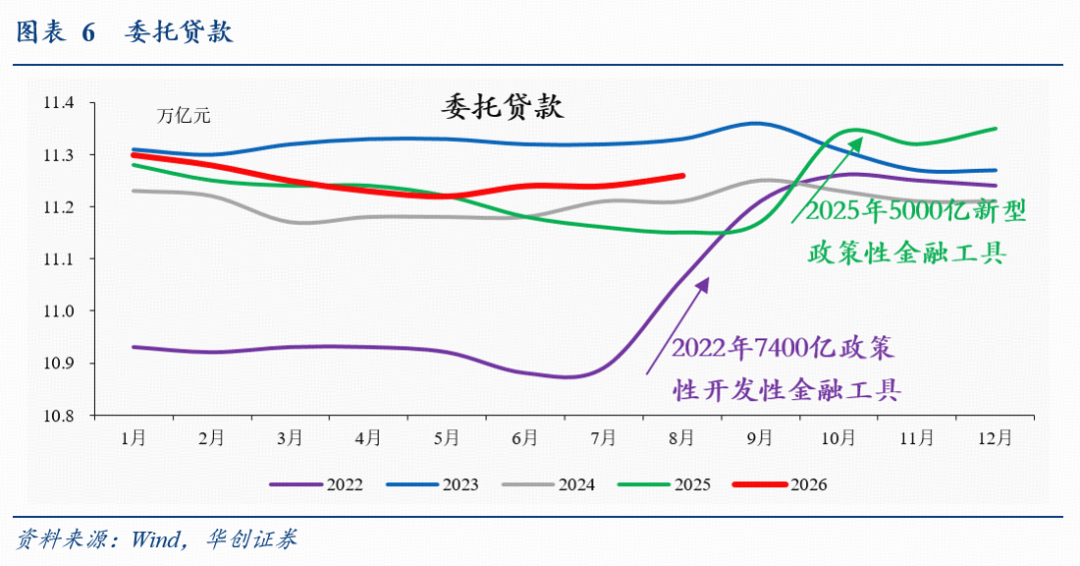
8月委托贷款增加约200亿,去年8月减少约100亿;
9月新型政策性金融工具开始投放、委托贷款增量待观察:2025年9月末5000亿新型政策性金融工具投放后,10月委托贷款增加约1700亿;2022年7月后投放7400亿政策性开发性金融工具,8月委托贷款增加约1700亿。
4、项目配套资金:9月项目建设专项债小幅提速,企业中长期贷款待观察
跟踪项目建设专项债和企业中长期贷款。
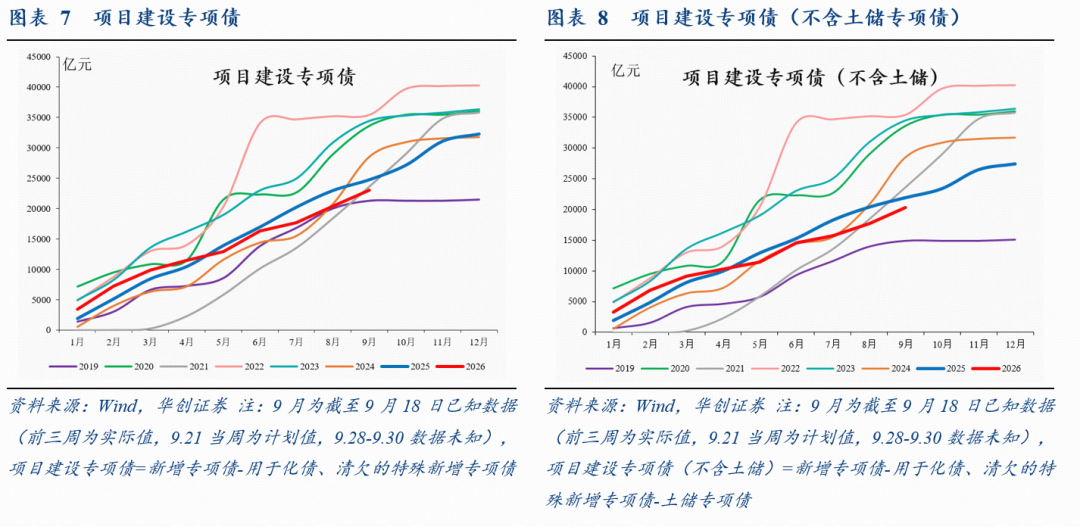
项目建设专项债:根据截至9月18日已知数据,9月项目建设专项债发行2648亿,去年9月为1781亿,同比增加867亿(去年9月同比减少5976亿);
1-9月,项目建设专项债累计发行2.3万亿,假设全年用于化债、清欠的特殊新增专项债持平去年(约1.4万亿),则全年目标约4.4-1.4=3万亿,还有3-2.3=6985亿待发;去年同期已累计发行2.47万亿,全年实际发行3.22万亿,还有3.22-2.47=7505亿待发。
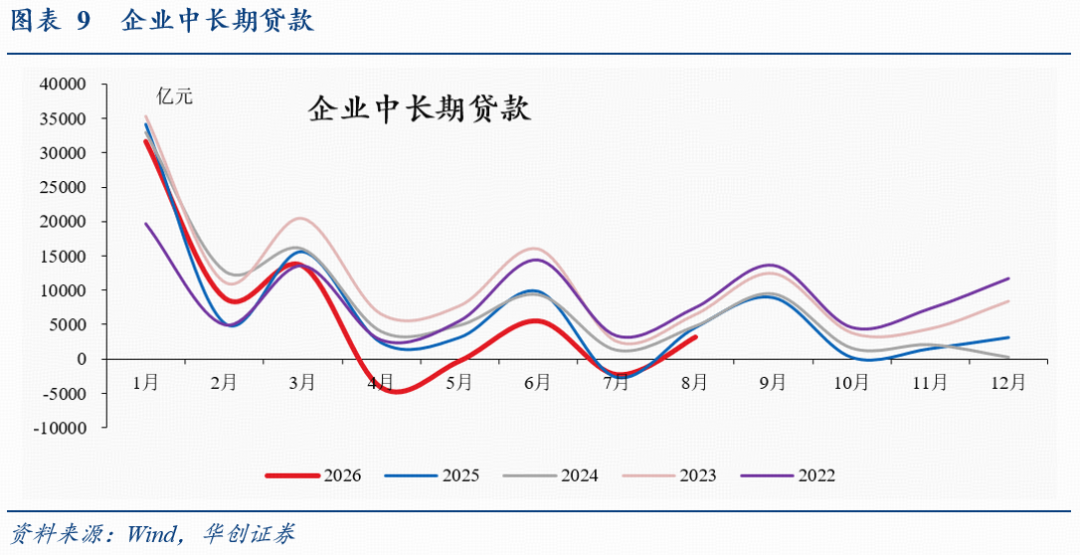
企业中长期贷款:8月,企业中长期贷款增加3232亿,去年8月增加4590亿,观察9月新型政策性金融工具补充项目资本金后,对企业中长期贷款的带动。
二、8月财政数据点评
(一)收入端:仍反映“价格上行、股市活跃、外贸增势强劲”三个有力支撑
(二)支出端:进度仍待加快,基建类支出起色尚不明显
(三)广义财政:卖地收入降幅收窄、可持续性仍待观察,发债偏慢导致支出降幅扩大
风险提示:后续政策超预期,预算与执行存在差异,新型政策性金融工具资金的使用进度难以跟踪,可能低估或高估去年的新型政策性金融工具资金在2025年的使用规模。
报告目录
报告正文
一、财政发力链条的观察
(一)财政发力的传导链条
一般意义上,财政发力的传导链条是:新增政府债发行(筹集资金)→项目(“资金跟着项目走”)→项目资本金(资本金到位项目才能开工)→项目配套资金(形成信贷扩张、实物工作量)。
(二)当前链条各环节的状态
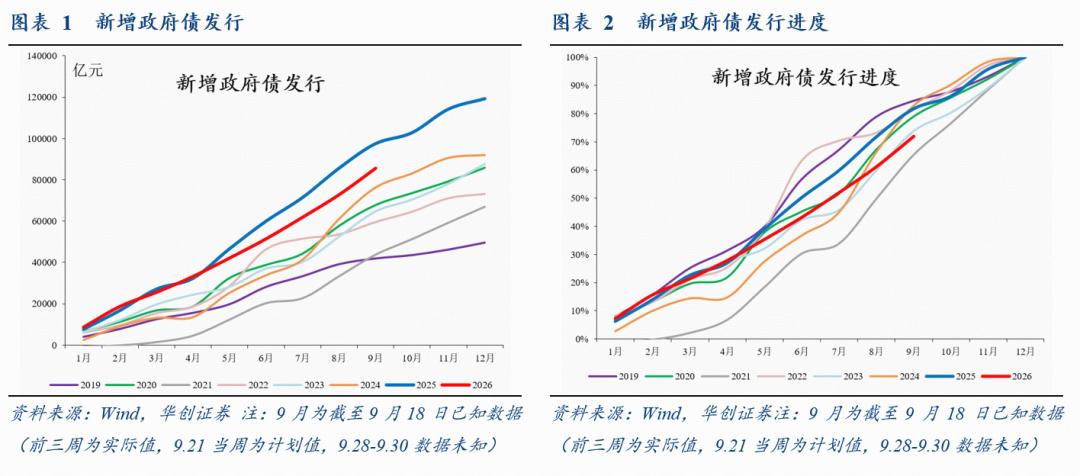
1、新增政府债发行:9月小幅提速
根据截至9月18日已知数据(9月前三周为实际值,9.21当周为计划值,9.28-9.30数据未知):
9月新增政府政府债发行1.29万亿,去年9月为1.19万亿,同比增加922亿(去年9月同比减少3291亿);
1-9月,新增政府债累计发行8.56万亿,全年目标为11.89万亿,还有11.89-8.56=3.33万亿待发;去年同期已累计发行9.75万亿,全年实际发行11.93万亿,还有11.93-9.75=2.18万亿待发。
(注:新增政府债=新增一般债+新增专项债+一般国债/特别国债净融资,与财政部公布的“今年新增政府债券规模达到11.89万亿”口径一致;不含每年2万亿置换债,因其不体现为财政支出)。
2、项目:8月指标回落
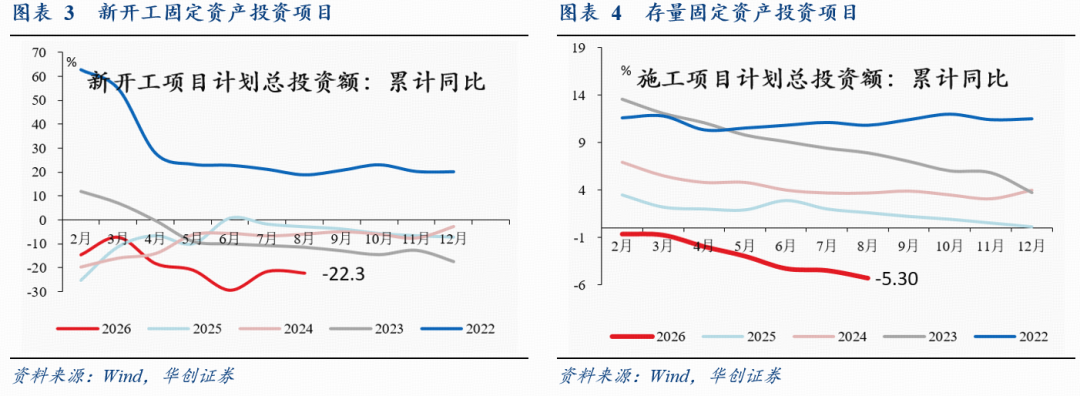
跟踪新开工、存量项目情况:
1-8月,施工项目计划总投资增速为-5.3%(1-7月为-4.5%,去年同期为1.6%,去年全年为-0.1%);
1-8月,新开工项目计划总投资增速为-22.3%(7月为-21.6%,去年同期为-3%,去年全年为-7.3%)。
3、项目资本金:8月财政仍小幅拖累,准财政增量看9月委托贷款
跟踪财政、准财政(政策行)提供资本金情况:
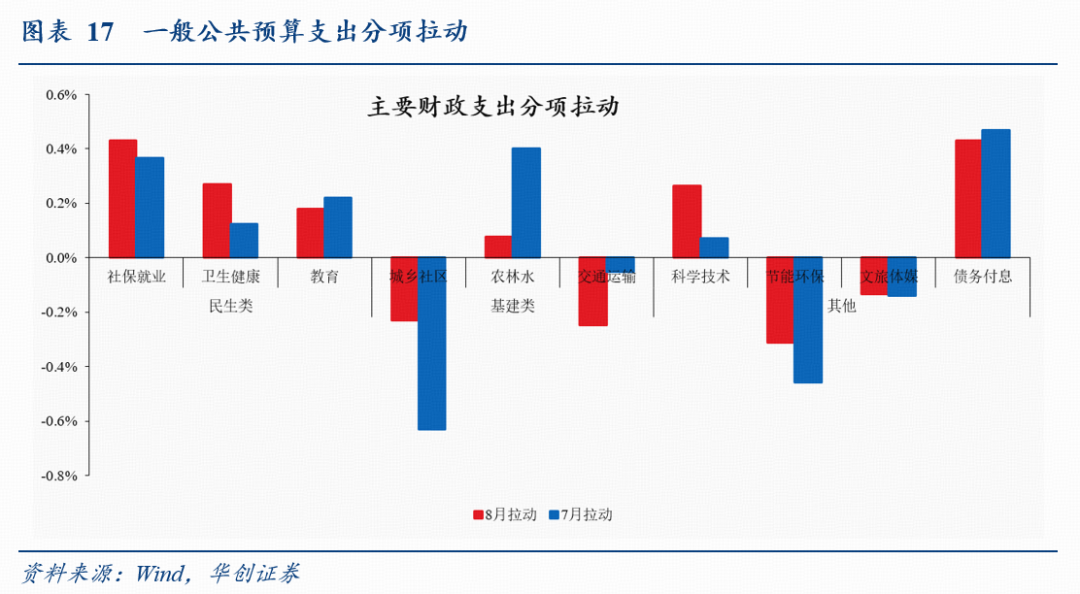
财政——观察一本账基建类支出:8月,三项基建类支出(城乡社区、交通运输、农林水)合计拖累一本账支出增速0.4个百分点(7月拖累0.3个百分点)。
准财政——观察委托贷款(新型政策性金融工具补充项目资本金,会带动委托贷款扩张):
8月委托贷款增加约200亿,去年8月减少约100亿;
9月新型政策性金融工具开始投放、委托贷款增量待观察:如图6,2025年9月末5000亿新型政策性金融工具投放后,10月委托贷款增加约1700亿;2022年7月后投放7400亿政策性开发性金融工具,8月委托贷款增加约1700亿。
4、项目配套资金:9月项目建设专项债小幅提速,企业中长期贷款待观察
跟踪项目建设专项债(注:新增专项债-用于化债、清欠的特殊新增专项债)和企业中长期贷款。
项目建设专项债:根据截至9月18日已知数据(9月前三周为实际值,9.21当周为计划值,9.28-9.30数据未知),9月项目建设专项债发行2648亿,去年9月为1781亿,同比增加867亿(去年9月同比减少5976亿);
1-9月,项目建设专项债累计发行2.3万亿,假设全年用于化债、清欠的特殊新增专项债持平去年(约1.4万亿),则全年目标约4.4-1.4=3万亿,还有3-2.3=6985亿待发;去年同期已累计发行2.47万亿,全年实际发行3.22万亿,还有3.22-2.47=7505亿待发。
企业中长期贷款:8月,企业中长期贷款增加3232亿,去年8月增加4590亿,观察9月观察新型政策性金融工具补充项目资本金后,对企业中长期贷款的带动。
二、8月财政数据点评
(一)收入端:仍反映“价格上行、股市活跃、外贸增势强劲”三个有力支撑
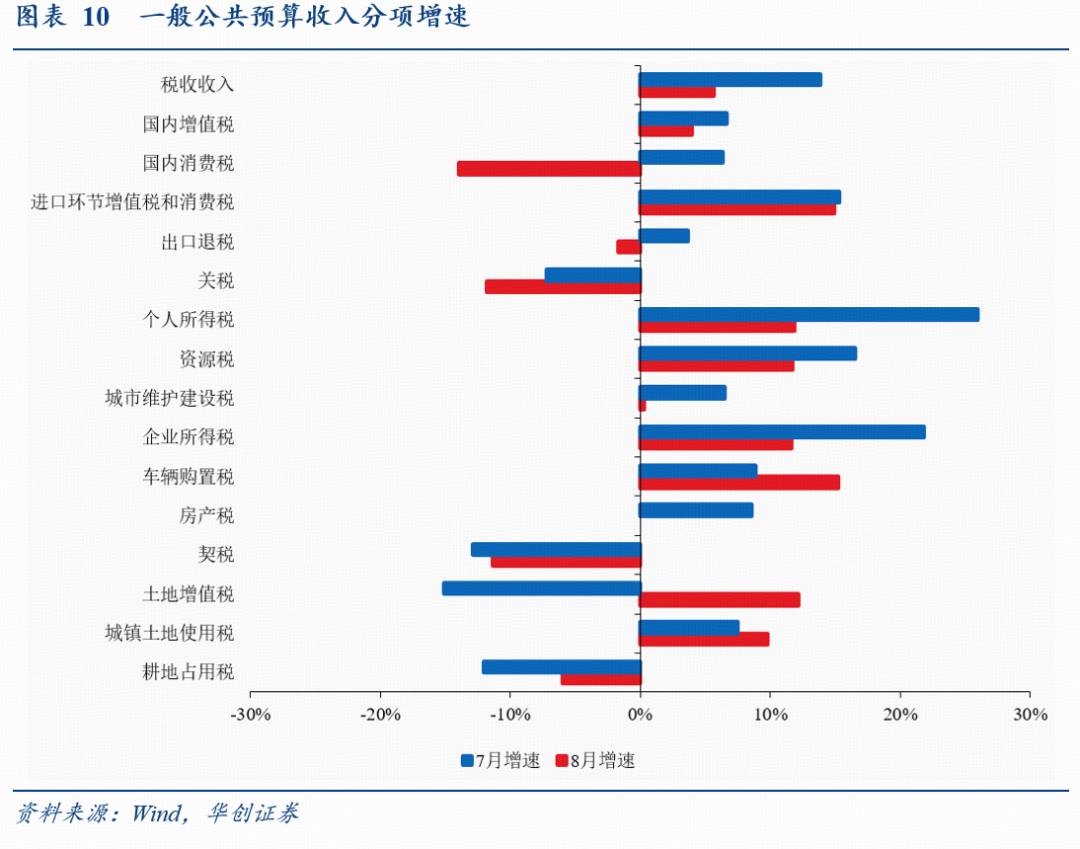
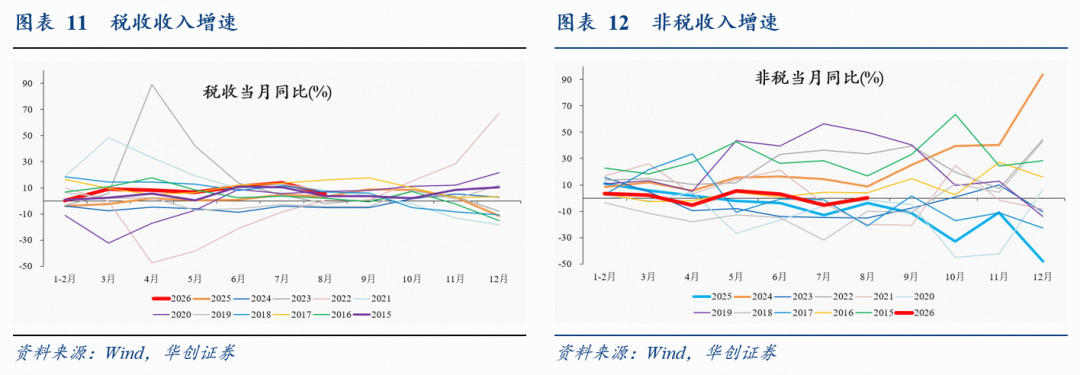
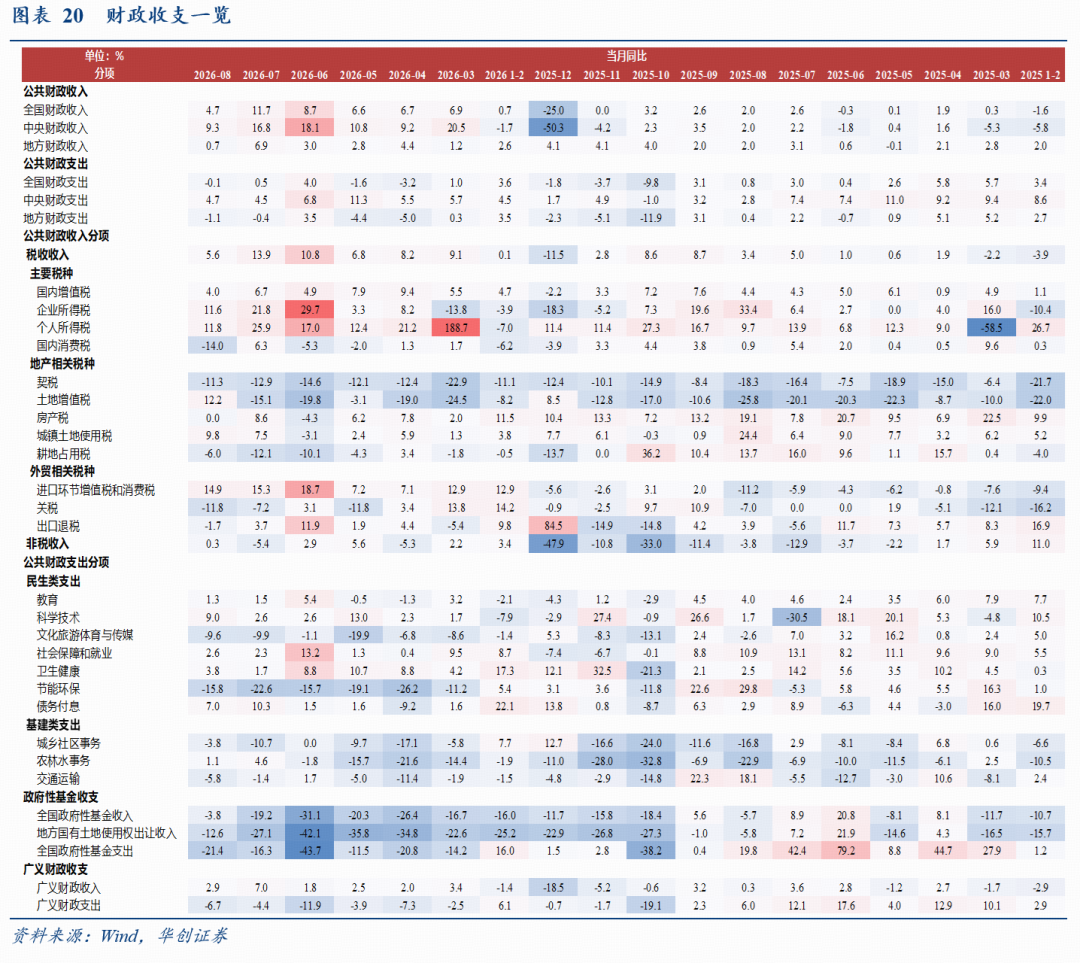
8月,一般公共预算收入增速回落(4.7%,7月11.7%),其中,税收收入增速回落(5.6%,7月13.9%),非税收入增速回升(0.3%,7月-5.4%)。1-8月,收入规模为年初预算的71%,进度为2021年以来同期最快;分区域看,据财政部,东部、中部、西部、东北地区收入分别增长3.2%、1.4%、4.6%、2.1%,多数地区收入保持增长。
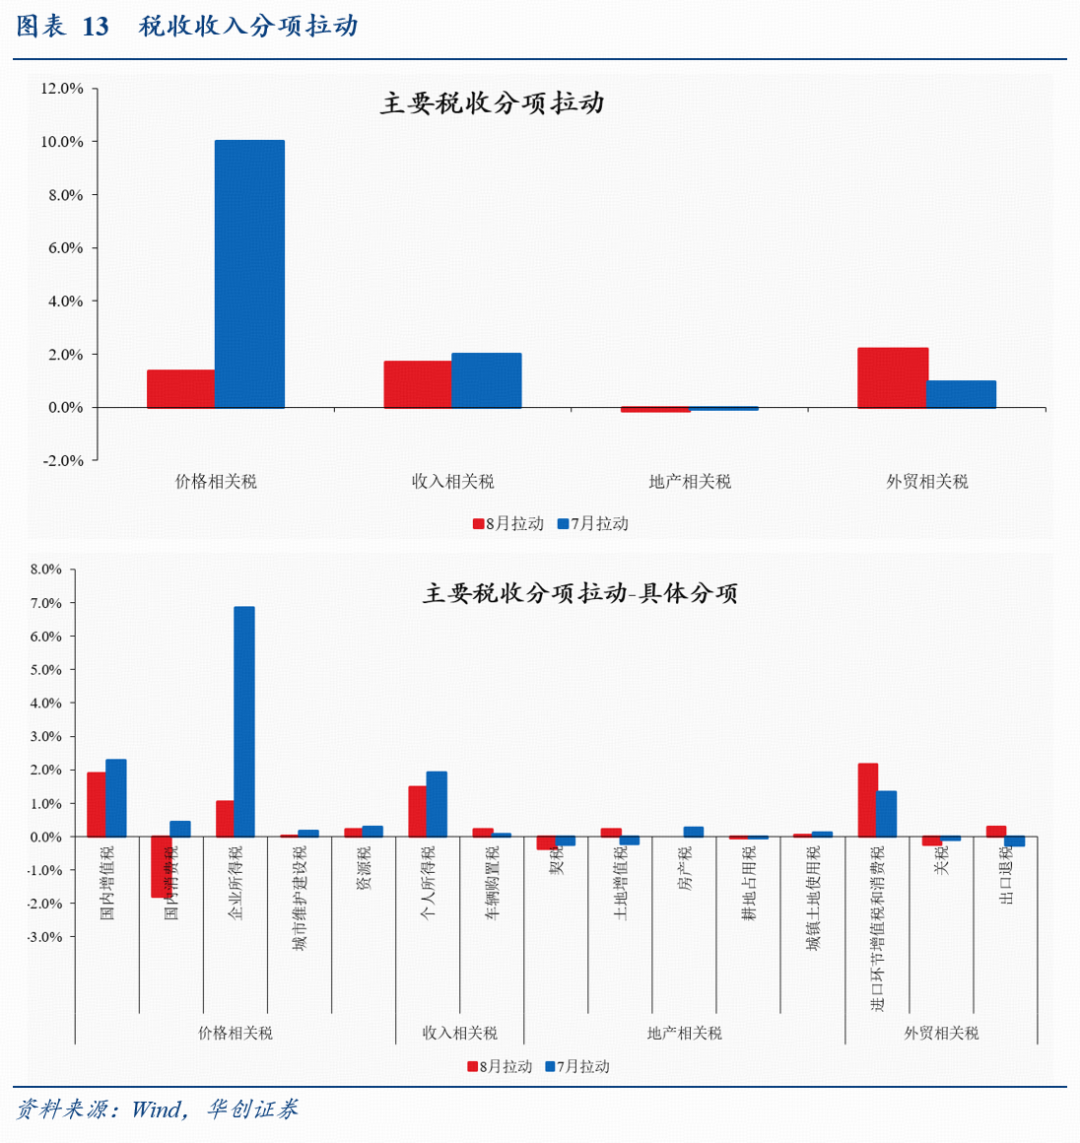
从8月税收收入增速的分项拉动看,仍反映“价格上行、股市活跃、外贸增势强劲”三个有力支撑:
企业所得税、增值税等价格相关税拉动税收收入增速1.4个百分点(7月拉动10个百分点),据财政部,主要是企业利润较快增长,工业和服务业持续增长、工业生产者出厂价格上行等带动。
个税等收入相关税拉动税收收入增速1.7个百分点(7月拉动2个百分点),据财政部,主要是工资薪金所得以及股市成交活跃带动股权转让、股息红利所得增加。
外贸相关税拉动税收收入增速2.2个百分点(7月拉动1个百分点),据财政部,主要是外贸进口较快增长。
(二)支出端:进度仍待加快,基建类支出起色尚不明显
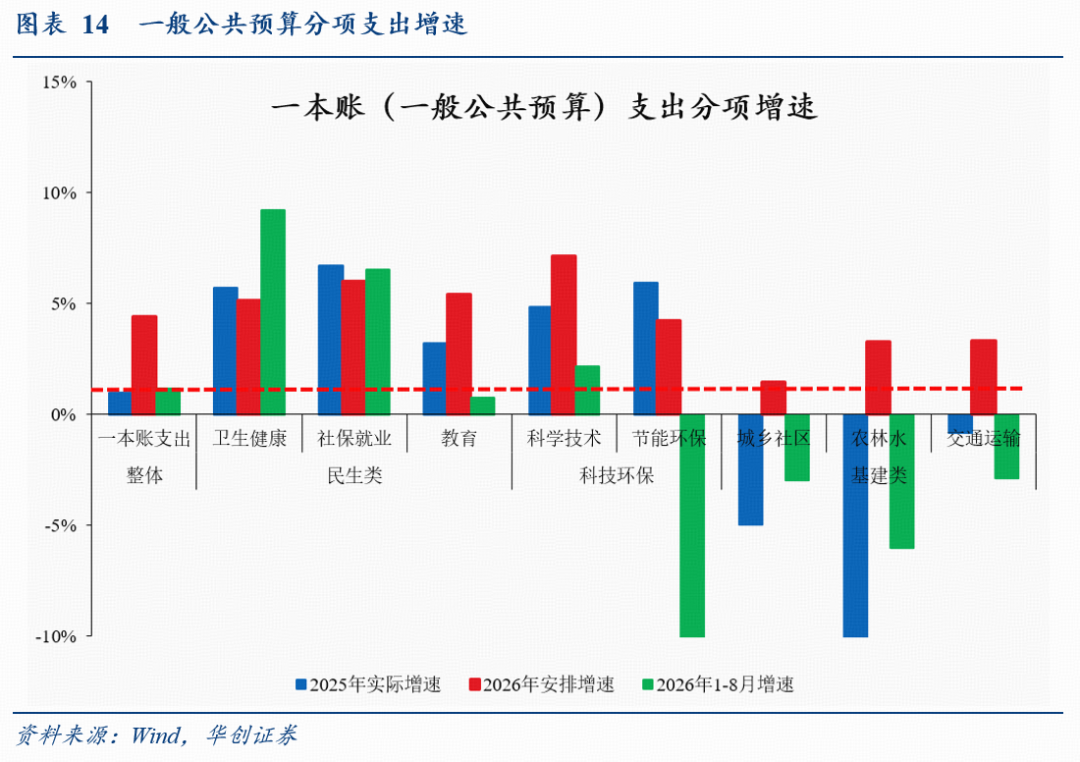
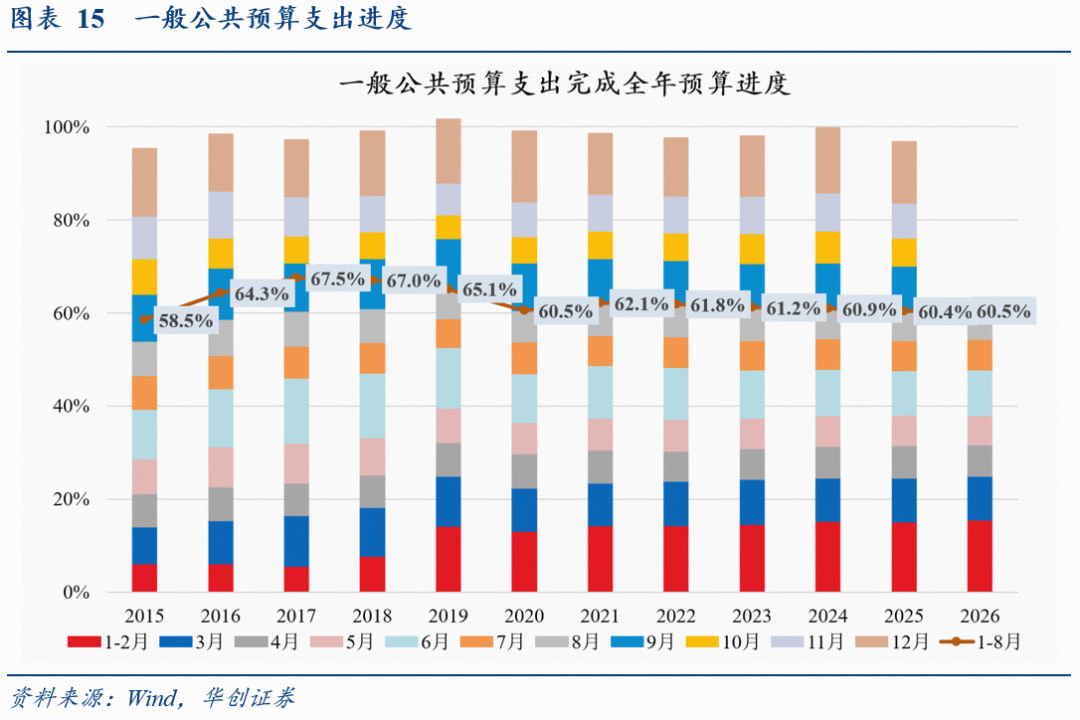
8月,一般公共预算支出增速转负(-0.1%,7月0.5%),1-8月支出规模为年初预算的60.5%,仅略高于2025年同期(60.4%)、低于2024年同期(60.9%),此前廖副部长在发布会上提到“合理加快财政支出进度,对支出进度持续偏慢的地区加强督导,提高资金使用效益”。
分中央和地方看,仍是中央增速高于地方:8月中央一般公共预算本级支出同比增长4.7%(7月4.5%),地方一般公共预算支出同比-1.1%(7月-0.4%)。
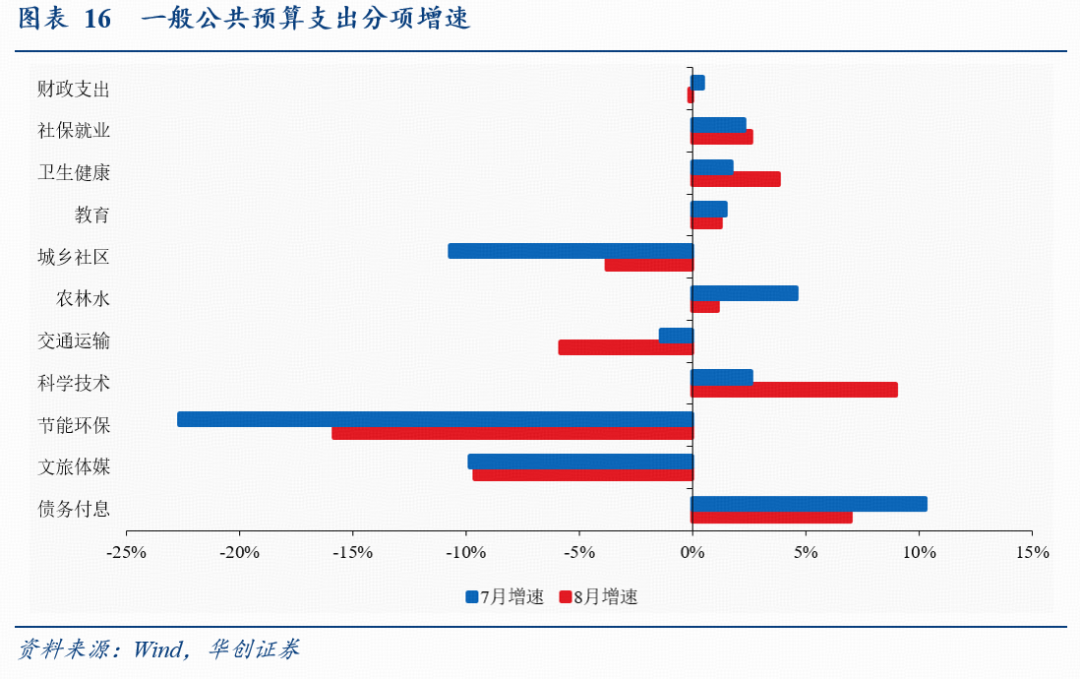
分支出类型看,基建类支出起色尚不明显:三项代表性民生类支出(社保就业、卫生健康、教育)合计拉动支出增速0.9个百分点(7月拉动0.7个百分点);三项代表性基建类支出(城乡社区、交通运输、农林水)合计拖累支出增速0.4个百分点(7月拖累0.3个百分点);科技环保支出拖累0.05个百分点(7月拖累0.4个百分点)。
(三)广义财政:卖地收入降幅收窄、可持续性仍待观察,发债偏慢导致支出降幅扩大
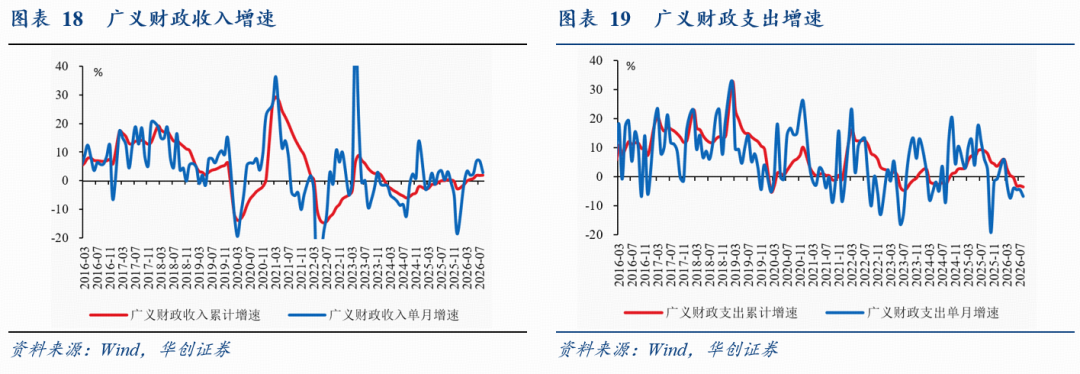
8月政府性基金收入降幅收窄(-3.8%,7月-19.2%),主要是卖地收入降幅收窄(-12.6%,7月-27.1%),考虑到地产新政后卖地收入或承压,后续仍待观察;8月广义财政收入增速收窄(2.9%,7月7%)主要税收收入增幅收窄(5.6%,7月13.9%)。
8月政府性基金支出降幅扩大(-21.4%,7月-16.3%),与7~8月新增专项债发行仍偏慢有关(7~8月合计发行8601亿,去年同期为11035亿),导致8月广义财政支出降幅扩大(-6.7%,7月-4.4%)。
本文来自大风号,仅代表大风号自媒体观点。
