隆达超合金股份涨10.77%,中航证券二周前给出“买入”评级



今日隆达超合金股份(688231)涨10.77%,收盘报35.18元。
2026年9月3日,中航证券研究员邓轲,张清清发布了对隆达股份的研报《2026年中报点评:高温合金量利齐升驱动业绩翻倍,两机高景气周期开启》,该研报对隆达股份给出“买入”评级。研报中预计公司2026-2028年实现营业收入25.41/34.89/44.36亿元(同比+37.32%/+37.29%/+27.16%),实现归母净利润1.81/2.84/3.82亿元(同比+144.58%/+57.02%/+34.39%),对应PE53.46x/34.05x/25.33x。基于公司高温合金主业高速放量、毛利率持续提升趋势以及海外供应链深度绑定的成长确定性,维持"买入"评级。后市重点关注:海外客户认证进展与订单落地节奏、马来西亚生产基地投产进度。证券之星数据中心根据近三年发布的研报数据计算,该研报作者对此股的盈利预测准确度为3.14%。
证券之星数据中心计算显示,对该股盈利预测较准的分析师团队为招商证券的王超、战泳壮。
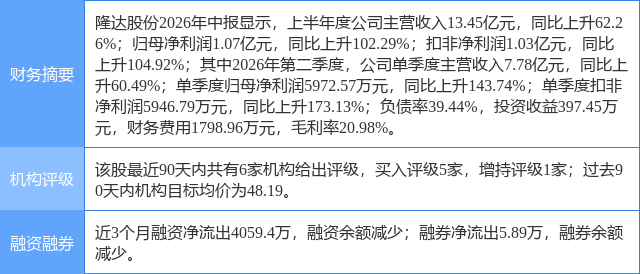
隆达超合金股份(688231)个股概况:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
本文来自大风号,仅代表大风号自媒体观点。
