华润材料涨5.08%,东海证券二周前给出“买入”评级



今日华润材料(301090)涨5.08%,收盘报7.24元。
2026年9月4日,东海证券研究员吴骏燕,谢建斌发布了对华润材料的研报《公司简评报告:利润修复显著,新材料为结构性亮点》,该研报对华润材料给出“买入”评级。研报中预计公司2026-2028年归母净利润分别为4.96、 4.81、 4.45亿元,对应EPS分别为0.34、 0.33、 0.30元,对应2026年9月3日收盘价PE为21.11X、 21.73X、 23.49X。公司背靠大央企华润集团,聚酯瓶片业务基石稳固,新材料业务提速明显。维持“买入”评级。证券之星数据中心根据近三年发布的研报数据计算,该研报作者对此股的盈利预测准确度为14.07%。
证券之星数据中心计算显示,对该股盈利预测较准的分析师团队为海通证券的邓勇。
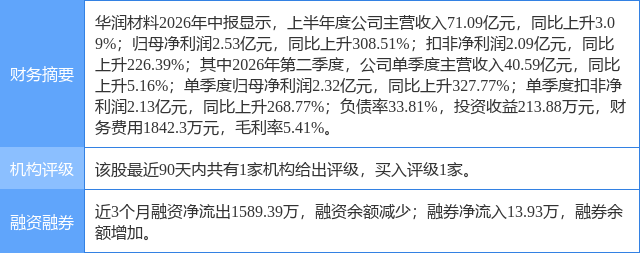
华润材料(301090)个股概况:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
本文来自大风号,仅代表大风号自媒体观点。
