凯迪拉克,重新“出牌”



2026年,合资车企迎来一轮续约潮。
上汽通用续约至2047年,广汽本田续约至2038年,上汽大众续约至2040年。与以往不同的是,这一轮续约中反复出现一条关键条款:产品定义权移交中国团队。合资四十年,“外方定义,中方适配”的默认规则正在被改写。
而这场权力转移最直观的注脚,近期落在了一款“功臣车型”的转身。
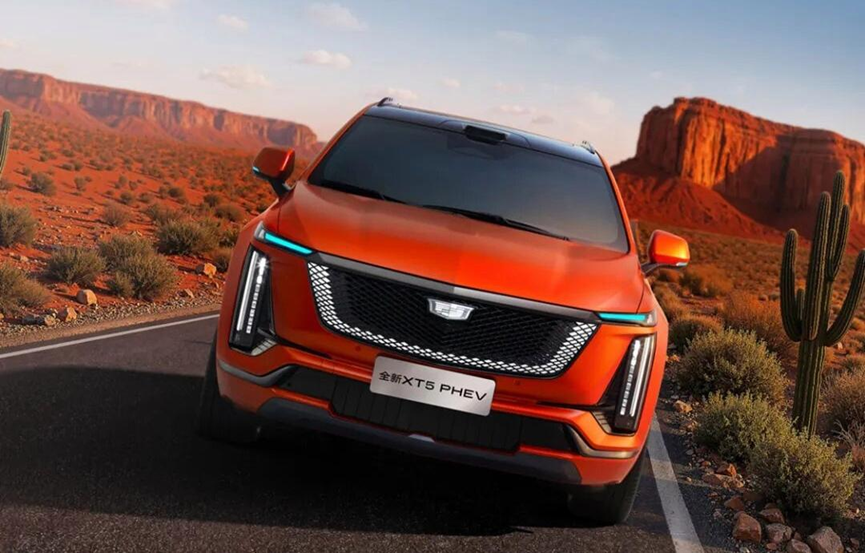
凯迪拉克在中国卖得最好的车,正在被中国团队重新定义。
XT5是凯迪拉克在华绝对的销量支柱。今年上半年,XT5和CT5两款车合计占凯迪拉克国产车型销量的约84%,其中XT5一款就超过两万辆。过去十年,这款车扮演的角色很清晰:通用全球平台导入中国,中国团队做适配和调整,产品定义的起点在底特律。
如今,这个起点换到了上海。刚上市的XT5 PHEV,动力总成、智驾方案、电子架构全部由中国研发团队主导。其搭载的插混系统由泛亚汽车技术中心全自研开发,配备支持5C快充的锂电池,智驾层面标配激光雷达,接入Momenta R7世界模型,由本土团队与Momenta共同完成算法、数据和整车调校。上汽通用官方表述是,这款车“从原生架构开始就彻底脱胎换骨。”
更耐人寻味的是北美市场的动向。通用已确认放弃凯迪拉克品牌2030年全面电动化的目标,计划从2027年下半年起陆续复活燃油车型,其中中期改款的XT5据称“设计上,会大量参考已在中国市场销售的新一代XT5”。
但种种动作之下,凯迪拉克在中国的处境,远比一款XT5的成败更为复杂。
2021年凯迪拉克在华销量达到23.3万辆的巅峰,此后连续四年下滑,2024年跌至11.38万辆。2026年上半年累计销量4.46万辆,同比下滑10.8%,6月单月同比跌幅达到37%。一个曾经登顶二线豪华头把交椅的品牌,正在以肉眼可见的速度退出主流竞争序列。
而困境的根源,是价格体系与产品结构的同时坍塌。凯迪拉克长期以“以价换量”维持规模,燃油车成交均价已滑落至25万元以下,XT4一口价拉至15.99万元起,比本田CR-V还低。短期订单确实暴涨,代价是品牌溢价被彻底稀释,老车主感到背刺,潜在用户则继续观望。
与此同时,XT5与CT5两款燃油车长期占据在华销量的八成以上,新能源产品线几乎等于不存在——IQ锐歌和IQ傲歌两款纯电车型上半年合计销量仅1143辆,占品牌总销量不足3%。燃油车基盘被BBA价格下探和国产新能源配置碾压两面挤压,新能源存在感又接近于零,凯迪拉克在华陷入了一个无路可退的夹缝。
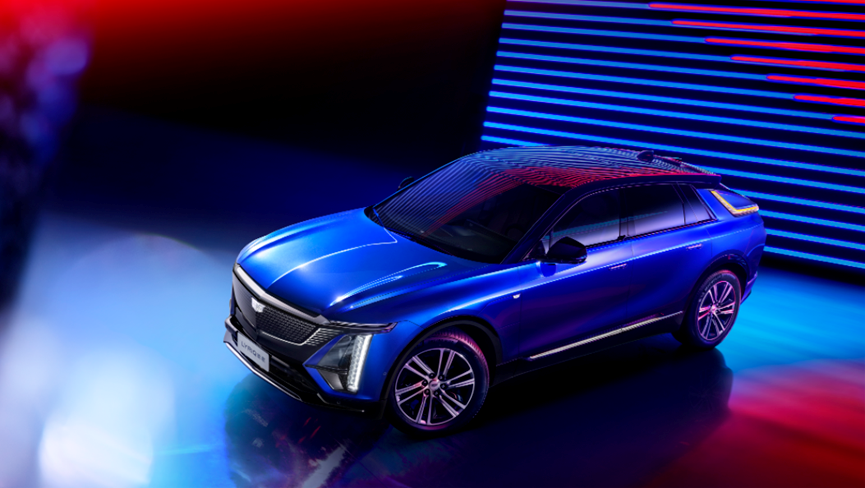
但更深层的问题,是定义权的错位。过去三十年,凯迪拉克在中国的产品逻辑是“全球有什么,中国就卖什么”。底特律定义产品,中国团队做适配。这套逻辑在燃油车时代运转有效,硬核的XT5确实能打。但当中国市场的新能源渗透率越过临界点,智能化成为豪华车的新定义标准之后,这套逻辑失效了。IQ锐歌上市之初定价37.97万元起,没有激光雷达,没有城区辅助驾驶,车机UI偏传统,这背后是底特律定义的“豪华电动”与中国用户理解的“智能豪华”之间,存在一道需要重新校准的鸿沟。
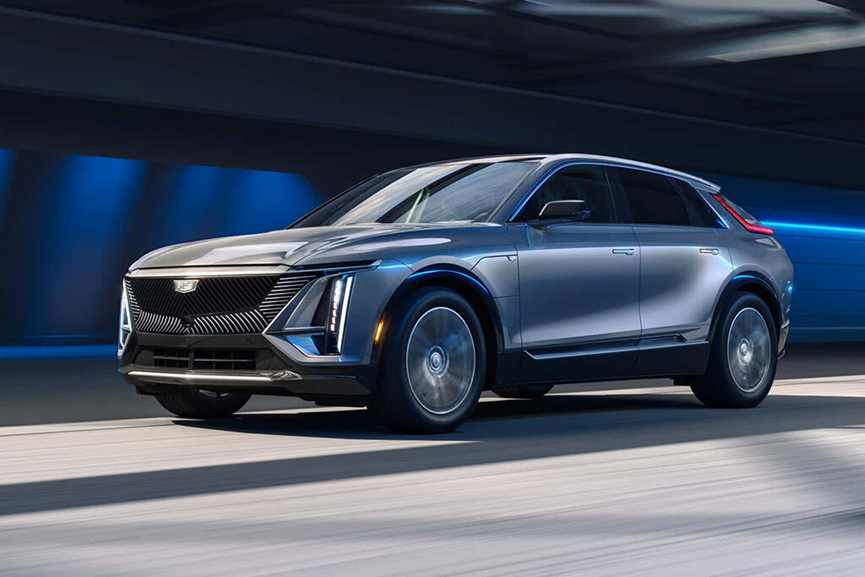
如今,突围的路径,恰恰从这道鸿沟开始。XT5 PHEV的产品逻辑是反过来的。它不再从通用全球技术库里挑选现成方案,而是由中国团队基于中国用户的实际用车场景重新定义。
更大的变化发生在战略层面。上汽通用续约至2047年的协议中,产品定义权全面移交中国团队,2030年前推出至少30款新能源车型。通用的全球化输出计划也在同步推进:报道称,下一代凯迪拉克Optiq将放弃北美Ultium平台,全面采用中国研发架构。中国团队定义的方案,开始成为通用全球产品线的输入而非输出终端。
但这套突围逻辑有其边界。品牌所有权和全球渠道仍然掌握在通用手中,凯迪拉克在中国的品牌价值能否被重新建立,不取决于中国团队的技术能力,而取决于通用是否愿意在一个持续萎缩的合资体系里投入足够的品牌资源。同时,更根本的挑战还在于,XT5 PHEV所在的中型豪华SUV市场,已经挤满了理想L6、问界M7、极氪7X等产品力极强的中国品牌车型,它们不需要考虑全球平台兼容性,不需要平衡中美市场差异,迭代速度以月为单位。凯迪拉克的“中国定义”刚刚起步,但它要面对的却是进入“冲刺圈”的赛道。
从“全球有什么,中国卖什么”到“中国定义、全球参考”,XT5的转身标记了合资四十年规则改写的刻度。但刻度只是刻度,中国团队能不能用定义换来市场,才是这场权力位移真正的答案。

降价止不住销量下滑,
凯迪拉克的路该向哪边走?

本文来自大风号,仅代表大风号自媒体观点。
