金色Web3.0日报 | 币安折价认购1亿美元Circle股份


DeFi数据
1. DeFi代币总市值:859.77亿美元
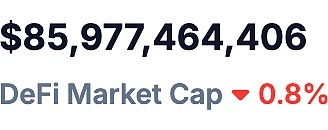
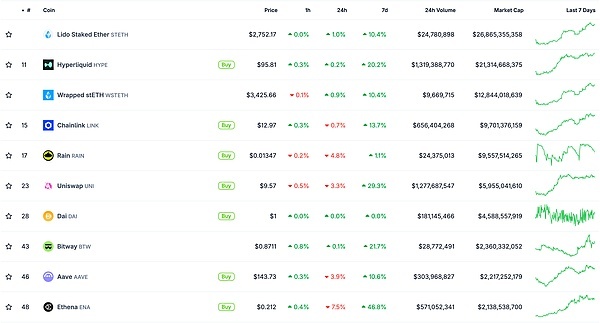
DeFi代币总市值及市值前十项目 数据来源:CoinGecko
2. DeFi代币24小时交易量:75.9亿美元
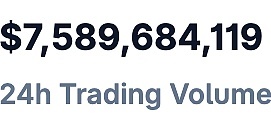
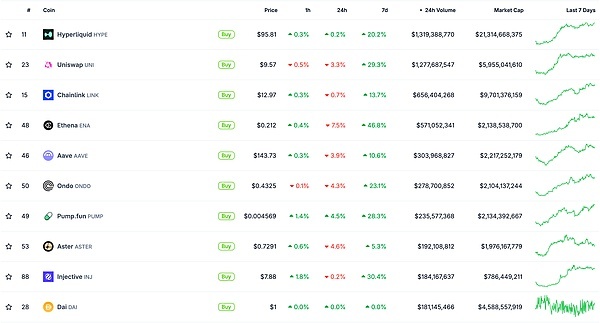
DeFi代币24小时交易量及交易量前十项目 数据来源:CoinGecko
3. DeFi中锁定资产:959.9亿美元
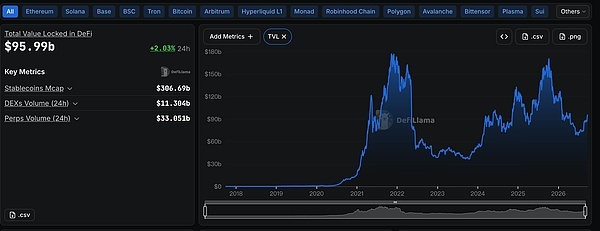
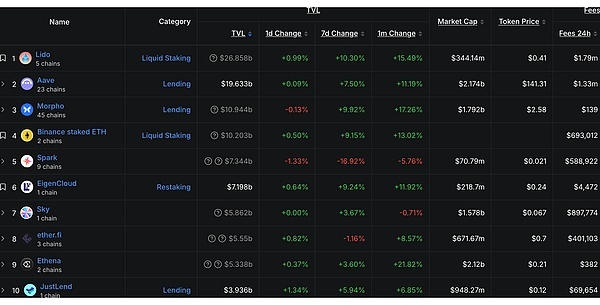
DeFi项目锁定资产前十排名及锁仓量 数据来源:DefiLlama
NFT数据
1. NFT总市值:76亿美元
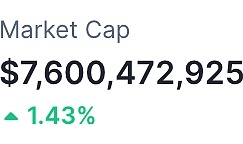
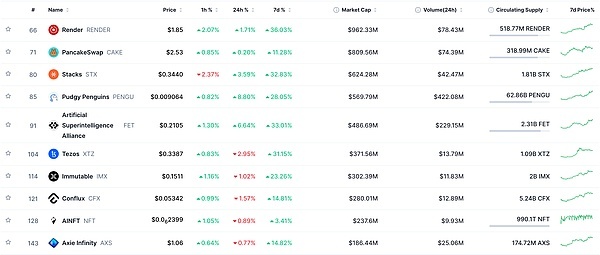
NFT总市值及市值前十项目 数据来源:CoinMarketCap
2. NFT 24小时交易量:14.68亿美元
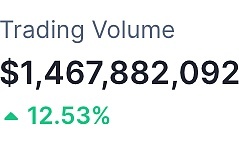
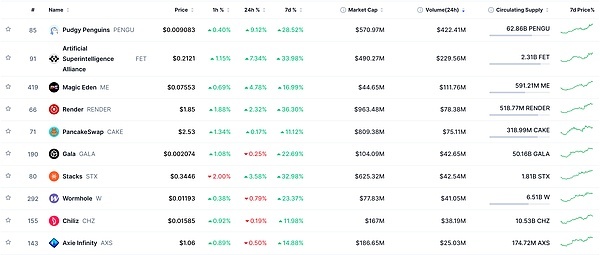
NFT 24小时交易量及交易量前十项目 数据来源:CoinMarketCap
头条
币安折价认购1亿美元Circle股份,双方达成五年USDC合作
Circle 9月22日提交的8-K文件显示,其子公司已于9月17日与币安达成新的五年合作协议,扩大USDC推广合作,并取代双方此前于2024年11月及2025年8月签署的协议。Circle将根据通过其模块化智能合约钱包基础设施服务持有的USDC数量,按一定比例向币安支付月度激励费用。同日,币安以每股80.84美元的折价认购Circle 1亿美元股份。
AI热点
1. DeepSeek将优先采用华为昇腾训练,梁文锋:必须成功
据香港雅虎财经报道,DeepSeek创始人梁文锋对外表示,将优先采用华为昇腾芯片训练AI大模型,推进“搬硅”算力迁移,把模型训练底座从英伟达CUDA生态向华俙些算力,那么债务减值就会发生。那些加杠杆持有这些债务的人就要倒大霉了。让我们深入看看这个自保保险骗局。
自保保险(Captive Insurance)
我要感谢 Substack 上的尼克·内梅斯(Nick Nameth)为我科普了这个保险骗局;请读他的文章《那个窟窿》(The Hole)。
保险业是我从未研究过的领域。因此,那些私募股权界的"宇宙主宰"用自保保险公司的资产来为自己的投资提供资金,这一趋势在我眼里并不显得像个骗局。但当我深入钻研其中的机制后,我发现了接盘侠藏在哪儿。
在每一轮信贷泡沫中,都有一个接盘侠。通常,这会是散户投资者的资金池,由资历光鲜的受托管理人操盘。这些受托管理人用别人的钱投资,却拿两份钱:一是收取管理费,二是把自己持有的投资卖给散户,从而拉高出货。而在这里,接盘侠是从美国全国性保险公司购买人寿保险和年金产品的买家。要完全理解这个骗局,我们必须谈谈私募股权黄金时代为何终结,以及私募兄弟们为了让派对继续下去都做了些什么。
私募兄弟的玩法是:拿一个现有的现金流,加上杠杆,抽走一笔股息,最后把公司残骸丢在私募市场里烂掉。当公开市场变得亢奋时,他们就把这家狗屎公司重新上市,完成一次生命的轮回。在 2008 年全球金融危机之后,私人部门去杠杆、美联储把利率降至零的背景下,这是理性行为。因此,去冒险、扩大生产,去服务那些只想为一套他们根本负担不起、还背着负资产的房子按月还贷的穷光蛋,意义不大。能以近乎零成本借到钱的私募投资者,去寻觅现金流为正、债务很低甚至没有债务的公司。他们不感兴趣把产品做得更好、产量做得更大(他们的客户无力增加消费);他们想的是把现金流维持在原处,削减成本,然后堆上债务。这样他们就能抽出现金股息,去付给自己的投资人。
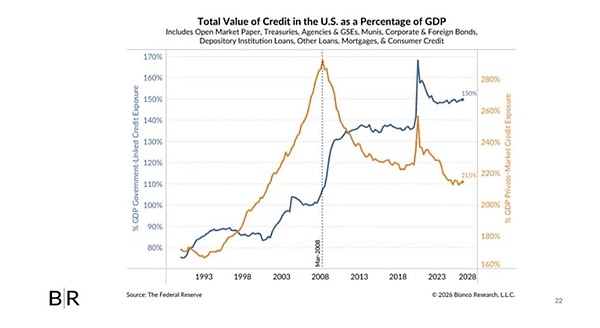
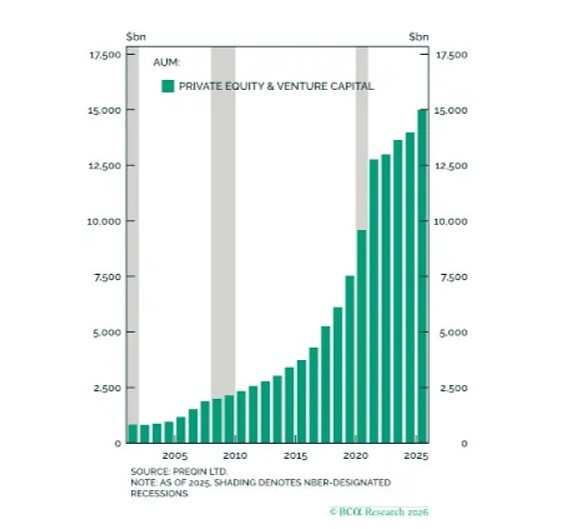
在新冠疫情之后,资本成本开始上升,与此同时,边际效益递减狠狠打击了私募基金的回报。因为融资便宜,想赢下一个交易就得为同一股现金流支付更高的倍数。结果,私募基金回报下滑。为了募集下一只基金,私募兄弟们去寻找一个不那么挑剔、不指望拿回本金的资金池。保险公司的登场正是时候。保险公司销售人寿和年金产品,保单持有人缴纳保费,保险公司拿这些钱去投资赚取回报。赔付要等到很久以后,多数情况下是保单售出几十年之后。这是一池完美的常青资本,可以投进塞满定价过高的私人公司和高收益私人信贷的私募基金。私募兄弟们买下保险公司,把自己安排成投资管理人,然后把他们那些狗屎硬塞进毫不知情的保单持有人的喉咙里。这就叫自保保险。
这笔交易的下一条腿——也是它变得超级像骗局的地方——在于自保保险公司如何为自己依法必须持有的资本缓冲融资。金融资产有时会下跌,因此保险监管机构要求保险公司针对资产留出一定金额的资本缓冲,用于保单赔付。保险业于是创造出了再保险公司,也就是主要为了替大型保险公司承担偿付风险而存在的公司。通常,保险公司和再保险公司并不关联,因此再保险公司会按市场原则给风险定价。但这套做法对私募保险骗局行不通,因为这整件事的目的就是找一个接盘侠买资产,而私募基金自己不用投入多少真金白银。因此,私募保险公司创建了一家直接隶属于母公司的自保再保险公司。对于再保险业务,这家自保保险关联公司几乎不需要母公司出资。
这些都是受监管实体,需要定期公开披露。如果你知道一家保险公司在玩这种把戏,你还会向它买保单吗?为了掩盖骗局,美国资本主义制度为私募兄弟们挺身而出。在佛蒙特等某些州,法律与审慎的全国性标准背道而驰。保险公司及其关联再保险公司可以秘密地创造一项再保险风险分摊资产,资本缓冲想留多少留多少,想留多留少都行。州监管机构给这个私生子盖章祝福,然后把它加密封存起来。
还有更多内容,但在我继续解释这桩胆大包天的把戏之前,先让我用一个加密世界的假设情境来做参照。还记得 Terra Luna 吗……Luna 之所以崩盘,是因为 UST (TerraUSD)持有者抛售了稳定币、打破了美元锚定。如果Do Kwon拥有一个年过七旬纽约私募兄弟的能量,情况会如何演变?
随着 UST 价格下跌,Luna 收购了一家名叫 Alameda 保险的保险公司;Luna 将利用流入的资本在市场上拉抬 UST,希望能恢复锚定。Alameda 曾向加州人出售人寿保单,因此手握数十亿美元的资本基础。Alameda 不能买垃圾币稳定币,但它可以买投资级债务。Luna 贿赂了几位穆迪分析师,让他们把自己公司债评为投资级。为了吸引像 Alameda 这样的投资者,Luna 在 2022 年给出了比 10 年期美债收益率高 5% 的利率。哇,超额收益!Alameda 在佛蒙特州注册了一家名叫"三把匕首"(Three Daggers,注:讽刺三箭公司)的再保险公司。Alameda 每承担 100 美元的再保险资产,就只质押 1 美元的股权。现在 Alameda 告诉监管机构:它用保单持有人保费买下的那 100 亿美元投资级 Luna 债务是实打实的好资产,因为一旦出问题,"三把匕首"会赔付。一切都很美好。但 UST 价格继续下跌,$LUNA 垃圾币继续被抛售,几周之后 Luna 就有一笔票息没付。尽管那些穆迪分析师收了迪通拿劳力士来谎报 Luna 的信用状况,他们也没法无视一次票息违约,于是把该债务降级为垃圾级。
这次降级触发了整个结构的崩塌。受监管的保险公司在评级下调后无法回避追加资本。问题在于,那项再保险资产本来就是胡说八道。"三把匕首"没有数亿美元的现金可以上缴母公司,让母公司满足更高的资本要求。把戏揭穿了;Alameda 的账本如今反映出它已经资不抵债,而监管机构必须收拾这个烂摊子。
保单持有人会怎样?他们被操了。在大多数州,最高保障赔付是 25 万至 30 万美元,可如果你的保单本该赔付数百万呢?抱歉咯。更操蛋的是,赔付是由幸存下来的保险公司出钱。在信用事件发生之前,没有任何一家公司向保障基金缴过款,这与美国银行业的保险机制不同。FDIC 要求银行在事件发生之前就缴纳保费。而因为幸存保险公司是在事后才向保障基金缴款,这就鼓励了所有参与者极致地冒险,因为他们从不为自己的救助买单。
让我们回到传统金融。把垃圾币项目的债务换成两样东西:一是发放给正被 AI 普及冲击的软件公司的私人信贷,二是 AI 数据中心债务——其价值取决于三大实验室是否购买算力。
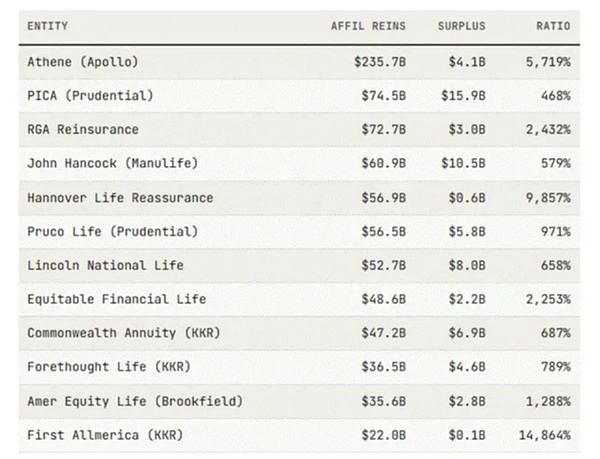
"关联再保险(Affil Reins)"这一栏,就是那些由阿波罗(Apollo)、KKR、布鲁克菲尔德(Brookfield)等私募界"宇宙主宰"凭空造出的资本兜底,据说覆盖了它们在 AI 相关领域的一切投资。我们不知道自保保险公司账本上的资产质量,因为它们刻意把注册地选在那些可以隐藏真实财务状况的州和司法辖区。但如果去读新闻稿就会发现,在每一笔重大 AI 数据中心债务发行中,都有一家大型私募机构在场。我们也知道,这些机构正是投资 SaaS 公司的最大私人信贷基金操盘者。这些私人信贷基金已经在阻止投资者赎回,因为它们无法足够快、以足够高的价格把那些流动性极差的贷款变现。
尼克·内梅斯认为,这些胡扯的自保再保险资产总额高达 1.54 万亿美元。其中有多少是真的,我们不得而知,但他给了一个说明性的例子:布鲁克菲尔德(Brookfield)的一笔再保险资产被发现账面估值为 14.8 亿美元,而提供该保险的实体却告诉监管机构,它需要承担的赔付是零。
在巨额已发债务的重压下,私人信贷和 AI 债务市场正在吱嘎作响。在所有人都知道所有人都知道私募自保保险公司已经资不抵债之前,我们会先看到这层门面开裂的迹象。触发点将是投资级 AI 数据中心证券化债务被降级。这些保险公司以相对于同期限国债更高的收益率,买入了评级最高的档级。如果大型实验室不消耗足够多的算力来产生现金流、偿还数据中心债务,那么最终评级机构会下调这些债务的评级,从而迫使母公司保险公司拿出它无法从关联再保险公司那里获得的现金。对我们这些需要印钞加速才能赚钱的投资组合来说,保险公司资产负债表上这个潜在的数万亿美元窟窿,正适合拿来救助。婴儿潮一代的保单持有人会投票,而他们会投票给自己一份救助。2008 年,当 AIG 成为吸纳烂透了的 CDO 平方债务的"最后接盘侠"时,政府出手救了它。记住,是 TARP (美国财政部问题资产救助计划,Troubled Asset Relief Program)的资本堵上了 AIG 的窟窿,而这笔钱直接流向了高盛,高盛在 2009 年发出了创纪录的奖金。屁民拿到一纸止赎通知,贵族们拿到一张厚厚的支票。美利坚,真他妈的牛!
这事还会再发生一次,只不过这一次,贝森特和沃什不至于蠢到去玩弄资本主义这个概念。保尔森和伯南克曾经试图守住底线:如果你亏了钱,你的金融服务公司就该倒闭。他们放任雷曼倒闭,这是个错误,并把公众注意力集中到了金融业如何盘剥他们身上。这一次,贝森特和沃什不会允许这些大型保险公司中的任何一家破产,从而为一部 2028 年《大空头》式的院线大片提供素材。他们会继续印钱,确保那场清算永远不会发生,因为也许这一次,屁民和他们那位民粹主义政治旗手不会再那么容易被摆布。奥巴马,一位所谓的进步派民主党人,2008 年之所以能赢,部分原因就是经济衰退,以及"银行家不会因为制造这场危机而逃脱惩罚"的说辞。然而,当到了兑现竞选承诺的时候,他批准了救助,并没有利用自己的选举胜利去阻止止赎。2028 年的 AOC(注:美国明星民主党议员,潜在总统竞争者) 可不会这么好说话;所以,沃什和贝森特最好别给她这个机会——办法就是确保永远不会出现一个可见的信用事件。
如果特朗普决定不当"最后的算力买家",评级机构就会下调 AI 数据中心债务的评级,届时印出来的钱会零零星星地流入,以防止市场意识到保险业已经资不抵债这件事。
还是老一套(More of the Same)
"安全第一"并不会立刻预告一场印钞大爆发。
它给了特朗普一个选择;而我们作为比特币和加密投资者,不在乎他选哪个,因为两条路都通向更多的印钞。
这篇文章应该能让人更有信心:8 月底那波小拉升之后,加密市场的震荡局面很快就会结束。系统中的美元数量会持续增长,比特币和某些垃圾山寨币的价格会上涨。
作为一个需要廉价算力的 AI / 加密项目 Flop Network 的创始人,这个局面简直妙不可言。算力的原始成本会下降,因为美国政府不会允许自由市场停止建设 AI 数据中心。这将造成现货算力过剩,推动 AI 智能体的使用增加。
此外,印出的美元激增,会让投资者追逐加密货币这一在货币供应增长时表现最好的金融资产。
游艇!哦,我的游艇人生!
本文来自大风号,仅代表大风号自媒体观点。
