雅戈尔:9月22日接受机构调研,浙商证券参与



证券之星消息,2026年9月22日雅戈尔(600177)发布公告称公司于2026年9月22日接受机构调研,浙商证券参与。
具体内容如下:
交流内容主要如下:问:2026年上半年毛利率修复的原因?
答:①产能利用率的提高一定程度降低了单位生产成本;②收购 BONPOINT品牌产生的收购对价分摊(PP)对成本的影响较 2025年大幅降低。
问:主品牌直营、加盟、线上、团购渠道的收入占比?
答:2025年,主品牌直营渠道(含线上、团购)收入占比约为97.7%,其中线上、团购渠道收入占比分别为 13.9%、10.1%;特许及批发渠道收入占比约为 2.3%。
问:2026年上半年团购渠道收入同比下降 24.5%的原因?
答:2026年上半年,团购渠道收入同比下降 24.5%,主要由于团购市场价格竞争激烈且收入确认受结算周期性因素影响较大。
问:主品牌线上渠道收入占比规划?
答:未来主品牌线上收入占比保持在 15%至 20%的合理区间。
问:主品牌渠道规划?
答:三馆建设是 2026年渠道调改的重点。商务会馆位于核心城市的核心地段,目前已开设 23家;商务馆及雅公馆分别是自营网点、商场网点、购物中心的头部门店,目标是通过打造线下渠道标杆店,带动整体渠道结构及运营效率的优化升级。
问:主品牌的客群画像?
答:客群平均年龄稳定在 40岁左右。主品牌的战略是从行政商务逐步向商务通勤、商旅、户外休闲系列进行拓展,满足核心客群多元化生活场景的需求,同时根据渠道类型和分类精准匹配产品系列,拓展潜在客群。
问:主品牌新品类的体量及增速?
答:2026年上半年,上衣品类中羽绒服、夹克、T恤保持稳健增长,收入占比达到三分之一。
问:主品牌传统品类(衬衫、西服等)的毛利率高于新品类(羽绒服、夹克等)的原因?
答:①传统品类的品牌力较强,定价倍率较新品类更高。②新品类对于面料、工艺等因素有更多的要求,成本率较传统品类更高。
问:地产板块是否存在进一步计资产减值准备的可能性?
答:2026年上半年地产计提存货跌价准备 4,790万元,公司将根据市场情况及时评估存货可变现净值的变化及对公司财务的影响。
问:是否会增加对中信股份的投资?
答:公司核心投资方向之一为“通过持有高股息、稳健报类资产,保持分红收益的稳定性”。公司将持续关注包括中信股份在内的优质高股息投资机会,结合市场与资金情况,适时优化投资组合,进一步增强分红报能力。
问:对财务投资的考虑?
答:公司对存量财务性投资项目保持动态跟踪,根据项目所处阶段与市场环境,加快推进项目的处置。部分项目退出时间具有不确定性。
问:分红规划?
答:2026年半年度,公司每股派发现金红利 0.20元。未来公司将综合考虑当期经营业绩和现金流情况,制定利润分配方案。
雅戈尔(600177)主营业务:品牌服装、地产开发和投资业务。
雅戈尔2026年中报显示,上半年度公司主营收入51.49亿元,同比上升0.73%;归母净利润21.23亿元,同比上升23.79%;扣非净利润20.61亿元,同比上升22.75%;其中2026年第二季度,公司单季度主营收入22.67亿元,同比下降2.13%;单季度归母净利润12.01亿元,同比上升31.77%;单季度扣非净利润11.83亿元,同比上升34.92%;负债率39.25%,投资收益19.95亿元,财务费用6131.89万元,毛利率51.75%。
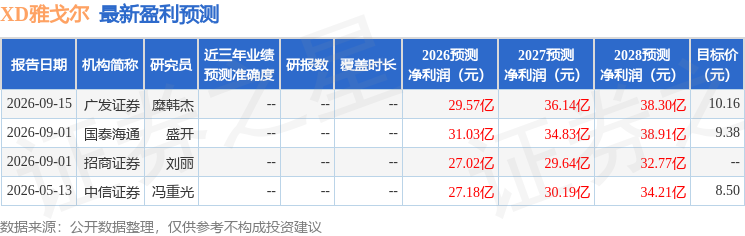
该股最近90天内共有4家机构给出评级,买入评级4家;过去90天内机构目标均价为9.53。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出4503.21万,融资余额减少;融券净流入4031.95万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
本文来自大风号,仅代表大风号自媒体观点。
