纳指限购了,一只相关性0.9的基金能替吗? | 阿尔法观察

阿尔法观察·银华海外数字经济
答案不是"能"或"不能",而是"取决于你拿它替什么"。
纳斯达克QDII全面限购,已经不是新闻了。
华夏纳斯达克100ETF暂停申购,宝盈纳斯达克100限大额200元/日,多家基金公司的纳指产品要么关门、要么只开一条缝。想配海外科技,钱放不进去。
这时候有人盯上了一只叫"银华海外数字经济量化选股"的基金,代码016701。它不是纳指ETF,但跟纳斯达克100的相关性——按作者测算高达0.9。前十大重仓股跟纳指100前十大重叠8只,重叠度80%。看起来就像一个"穿着主动管理外衣的纳指"。
但事情没这么简单。
这只基金过去三年跑输纳指ETF,最近一年又跑赢了。跑赢的功劳,主要来自2026年二季度半导体板块的一次性暴涨。它的管理费1.20%,是纳指ETF的2.4倍。它的基金经理马君,同时在管25只基金。
一只"主动量化"基金跟一只宽基指数相关性0.9,那它到底"主动"在哪里?你花主动管理费买到的,是量化增强,还是半导体超配的主动行业配置选择?
这篇文章不打算回答"该不该买",而是把这只基金的成色拆开,帮你想清楚一个问题:在纳指买不进去的时候,它能不能替?
答案不是"能"或"不能",而是"取决于你拿它替什么"。
相关性0.9,"主动"在哪?
先说清楚0.9这个数字意味着什么。
两只基金前十大重仓股重叠8只——英伟达、谷歌、苹果、美光、超威半导体、英特尔、亚马逊、微软。016701这8只票的合计权重约47%,513390(博时纳斯达克100ETF)这8只票的合计权重约38%。名字一样,但权重不一样。
差异在哪?三个字:半导体。
016701的前十大里有博通(4.06%)和台积电(3.31%),513390的前十大里有特斯拉(3.15%)和谷歌C类(2.89%)。把半导体四巨头——美光、AMD、英特尔、博通——加在一起,016701的敞口是21.04%,513390是12.20%。差了将近9个百分点。
同时,016701完全不配日常消费、医疗保健、工业——这些在纳指100里合计占13%左右。513390被动跟踪指数,十个行业都有配置;016701主动砍掉了六个行业,把筹码全压在信息技术上。信息技术占股票市值的78%,加上电信服务和可选消费,三大行业合计90%。
这不是"量化增强版纳指"。这是半导体超配加Mag7减配的主动科技基金。
马君的投资框架,从2023年中报到2025年报,定期报告里反复出现同一段话:"自研量化系统加人工管理相结合""精选细分子行业个股"。翻译成大白话:方向她定(数字经济、AI主线),选股量化模型干,日常风控系统管。主题先行,量化落地。
但有一个空白值得注意:估值体系。翻遍多期定期报告和公开访谈,马君没有留下可以独立成体系的估值方法论表述——没有PE锚点,没有DCF框架,没有隐含回报率。她更多用"产业阶段""业绩验证""龙头质量"来替代估值判断。这不是缺陷,但意味着她的决策锚是景气验证,不是安全边际。一个看景气的人和一个看估值的人,在同一个时间点对同一只股票可以做出完全相反的决定。
三年跑输、一年跑赢——切片拆解
把业绩按自然年度切开,才能看清016701到底在什么环境下赢、什么环境下输。
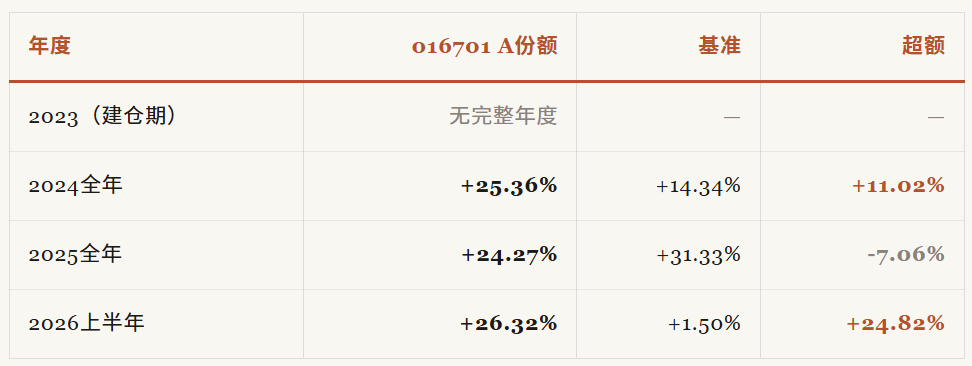
注:基准为中证香港美国上市中美科技指数,非纳斯达克100。数据来源:基金定期报告。
2023年(3月15日成立至年底):没有完整年度数据。新基金建仓需要时间,仓位没打满导致跟涨不足。这个起跑劣势是一次性的,不应该计入基金经理能力评价。
2024年全年:016701的A份额净值增长率25.36%,基准14.34%,大幅跑赢11个百分点。同类排名21/97。这一年AI主线顺风,半导体和算力链表现强劲,马君的超配方向踩对了。
2025年全年:016701的A份额净值增长率24.27%,基准31.33%,跑输7.06个百分点。同类排名掉到67/100。注意,这里有个容易看漏的反转——它跑赢了纳指100,却跑输了自己的基准。因为它的基准是中美科技指数,不是纳指100。基准里包含的中概股涨幅更大,拉高了门槛。
2026年上半年:016701的A份额净值增长率26.32%(中报口径),基准只有1.50%,大幅跑赢近25个百分点。核心贡献来自Q2半导体暴涨——据Wind数据,2026年上半年美光涨了约240%、英特尔涨了约190%、AMD涨了约180%。016701在半导体上的超配,恰好赶上了半导体最猛的一波。
这里有一个关键的"对账":路演和定报里说的,跟实际持仓做的,能不能对上?
2025年报展望里,马君写得很明确:"市场关注的焦点逐步从'是否投入'转向'如何持续'——包括资本开支的强度与节奏、模型能力的突破方向、项目融资的可获得性,以及商业化落地的实质进展。"她特别强调"尤其是算力等关键环节的业绩验证"。
持仓变化跟这段话对得上。2025年二季度起,英伟达升为第一大重仓,此后一直保持。2026年上半年,美光、AMD、英特尔的权重明显抬升,英特尔新进前十。组合向半导体和算力链集中,和她对"算力业绩验证"的强调方向一致。
言行一致,这一点没有问题。但问题在于:言行一致的方向恰好是半导体,而半导体在2026年Q2暴涨,所以近一年的跑赢,本质上是方向押对了加运气好。如果半导体板块回调,这个超额会迅速消失甚至转负。
你能在Q2之前预判到美光涨240%、英特尔涨190%吗?
你如果不能,她这个超额就是可复制的能力吗?
马君是谁——"量化工具人"的定力与边界
马君,复旦大学理学硕士。2008年在大成基金做助理金融工程师,2009年加入银华基金,2012年9月起任基金经理,任职年限约14年。
她的履历很特别。不是那种从研究员一路做到基金经理的主观选股派,而是一个典型的"量化工具人"——从资源指数、消费分级、国防安全、一带一路、抗通胀LOF,到智能汽车量化、食品饮料量化、医药健康量化、A500ETF,横跨十几个主题和量化策略。截至2026年6月底,在管25只基金,管理总规模549.78亿元。
一个人管25只基金,意味着什么?意味着她不太可能对每只基金做深度个股研究。她的角色更像是"主题方向定义者加量化模型运维者"——定方向,然后让模型在方向内选股。016701的合同要求高比例投资数字经济范畴及境外资产,所以她的方向就是海外科技和AI。
从2023年到2026年,马君在016701上的主线几乎没漂移。AI始终是核心。但她的表达方式在变:早期讲"AI软件商业化""芯片卖水人",后来讲"AI手机和AI眼镜等终端商业化",再后来讲"算力—模型—应用完整链条",最新则强调"从是否投入转向如何持续""尤其看业绩验证"。
一句话概括:从讲故事,慢慢切到讲验证、讲业绩、讲capex持续性。
这个演变是成熟的。一个只会讲故事的基金经理不值得跟,但一个从讲故事进化到讲验证的,至少说明她在跟着产业一起学习。
但她也有明显的边界。第一,估值黑箱——没有可复述的估值框架,意味着你很难判断她在什么价位会加仓、什么价位会减仓。第二,归因颗粒度偏粗——她习惯用"市场环境加产业趋势"解释业绩,少见Brinson级别的超额拆解。第三,风险盲点——对规模容量、集中度风险、QDII特有风险的讨论不足。产品规模从早期快速扩张到约70亿,但材料中较少看到她对容量和冲击成本的主动讨论。
但这些不是致命问题,而是投资者需要自行补足的外部跟踪功课。
两种思维——016701 vs 纳指ETF
把016701和513390并排摆出来,两种方法论的差异一目了然。
一个主动判断半导体该超配,一个被动跟踪指数全行业均衡。一个砍掉消费、医疗、工业,把筹码全压在信息技术,一个十个行业都有配置。一个管理费1.20%加托管费0.20%,一个管理费0.50%加托管费0.15%——费率差2到4倍(算上申购赎回费差距更大)。
业绩呢?近三年口径(Factsheet权威值),接下来四个指标,前两个016701赢,后两个513390赢。
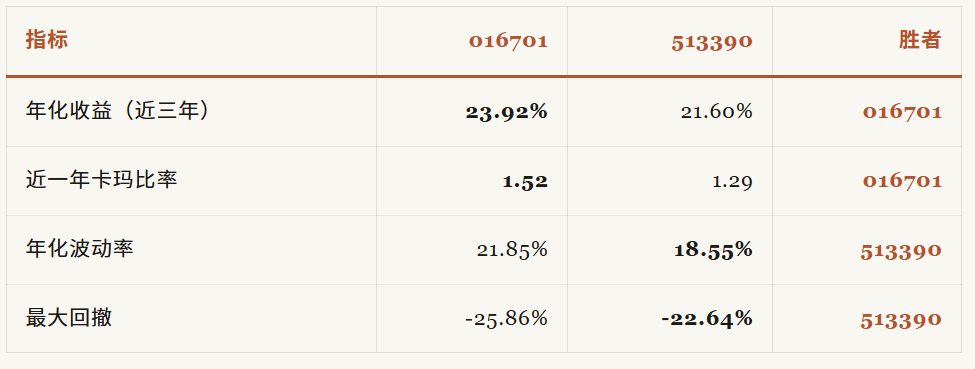
注:夏普比率513390为1.13,016701为1.07,513390风险调整收益更优。近一年卡玛反超主要来自Q2半导体暴涨,不可复制。数据来源:Factsheet。
一个看天花板,一个看地板。
一个用主动判断博方向弹性,一个用被动跟踪赚全行业平均。
一个需要你相信她对半导体的判断,一个只需要你相信纳斯达克100长期向上。
两种思维,没有高下,只有匹配。
费率差异长期看不是小数。016701每年多付0.75%的管理加托管费,三年就是2.25%。长期看,513390的年化收益(21.60%)比016701(23.92%)低2.32个百分点,但波动更小、回撤更浅、月度胜率更高(68.57% vs 60%)。你多付的费率买到的,是更高的弹性和更高的波动。
替代品的使用说明书
最后说实操,也给一个能带走的判断框架。
016701在第三方代销渠道已限大额(单日1000元),9月7日银华公告将直销渠道个人投资者大额申购上限调整为200万元。也就是说,直销渠道可以大额申购,代销渠道仍然限得紧。
但回到最开始的问题:它能不能替纳指?
答案不是"能"或"不能",而是"取决于你拿它替什么"。下次你遇到任何"XX限购了,YY能不能替"的问题,跑一遍这三个判断:
第一,它跟原标的的差异到底在哪个行业敞口上?
016701和纳指100相关性0.96,但差异不在个股选择,在半导体超配9个百分点、砍掉六个行业。你以为买的是"纳指替身",实际买的是"半导体加仓"。
第二,这个差异是你想赌的方向吗?
如果你看好AI算力链长期趋势、能承受20%以上回撤、投资期限三年以上,这个差异是加分项。如果你要的是美国科技的全行业均衡敞口,这个差异是减分项——你不该用一只主动基金替代一只宽基指数。
第三,这个差异带来的超额是可复制的还是一次性的?
016701近一年跑赢的核心贡献来自Q2半导体暴涨(美光涨约240%、英特尔涨约190%),这是一次性事件。如果半导体板块回调,这个超额会迅速消失甚至转负。你不能用一年的运气判断三年的能力。
马君在2025年报展望里写了一句话:"市场将在分歧中持续验证AI的实体经济价值。"
这句话也适用于她自己的基金——市场会持续验证她的主动判断到底值不值那2到4倍的费率。
只有时间知道。
来源:玩Ai的老登
风险提示:基金有风险,投资需谨慎。上文为基金经理方法论观察,不构成投资建议。数据来源:Wind、基金定期报告、基金Factsheet,截至2026年9月。相关性0.96为笔者测算。美光、英特尔、AMD涨幅为2026年上半年区间涨幅,数据来源Wind。溢价率截至2026年9月5日,实时变动。不涉及对基金经理合规性或职业操守的判断。基金投资人应当阅读《基金合同》、《招募说明书》、《产品资料概要》等法律文件,了解基金的风险收益特征,特别是特有风险,并根据自身的投资目的、投资经验、资产状况等判断是否和自身风险承受能力相适应。过往业绩不预示其未来业绩,其他基金的业绩也不构成本基金业绩的保证。
阿尔法观察栏目介绍:
专注挖掘主动管理的真实超额收益能力,覆盖权益、固收、混合、指数增强等全品类产品,拆解公募投研的核心Alpha来源。
本文来自大风号,仅代表大风号自媒体观点。
