给智元机器人造关节年入近5亿,山东夫妇带自家弟弟要IPO了



一台人形机器人起跳、空中转体,落地时只用一条腿撑住全身重量,没有晃倒。让这套动作站住的,不只有算法。它颈部、肩、肘、腕、腰、髋、膝、踝上的几十个关节里,每一个都藏着一只精密行星减速器,负责把电机的高转速、低扭矩,换成关节需要的低转速、大扭矩。
做这批关节的公司不在深圳,也不在苏州。它在山东淄博高新区尊贤路5888号,一座这两年因烧烤被反复提起的老工业城市。
纽氏达特行星传动系统技术(淄博)股份有限公司于去年12月2日,启动上市辅导;今年4月完成辅导,5月11日递表深交所创业板,拟募资8.23亿元,保荐机构为东方证券。目前审核状态为“已问询”。
它卖的东西其实很窄。精密行星减速器占主营业务收入的比例,2023年至2025年分别为93.72%、90.38%和89.59%;另一块精密传动系统模组只占5.24%、8.76%和9.36%。
但就是这个窄门里的产品,按弗若斯特沙利文的统计,2025年以销售额计,纽氏达特在国内精密行星减速器市场排名国产品牌第一,年出货量超70万套,居全球第二。
01
智元机器人为第一大客户
纽氏达特可谓是正站在风口上的公司。公开材料称,公司率先研究精密行星传动技术在具身智能机器人全关节的应用方案,形成了从头颈部到踝部的系列化关节模组减速器。
落到客户名单上,精密行星减速器已在智元机器人、优必选、众擎机器人、逐际动力、傅利叶智能、璇玑动力等实现规模化应用。关节模组产品卖给了星尘智能、鹿明机器人、自变量机器人。公司2024年、2025年连续两年拿到智元创新供应商大会“优秀供应商伙伴奖”。
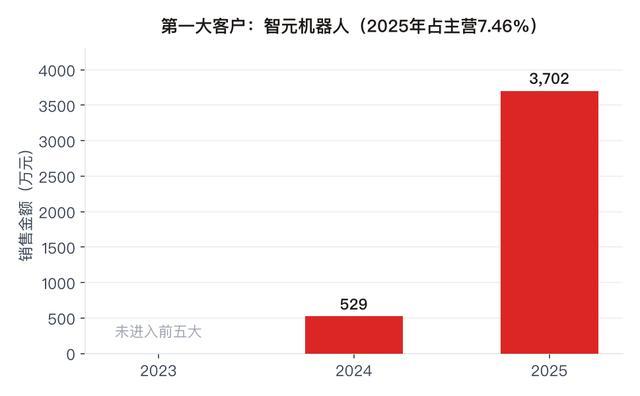
智元创新(上海)科技股份有限公司是它2025年的第一大客户,销售金额3702.15万元,占主营业务收入的7.46%。往前推一年,这个数字是529.22万元;2023年为零。
双方的关系还有一层反向交易:2025年公司成立控股子公司山东智行,为开展研发向智元创新采购人形机器人本体,金额307.32万元。客户与供应商身份重叠,公司给出的解释是研发需要。
数据来源:公司《招股书》及深交所问询回复
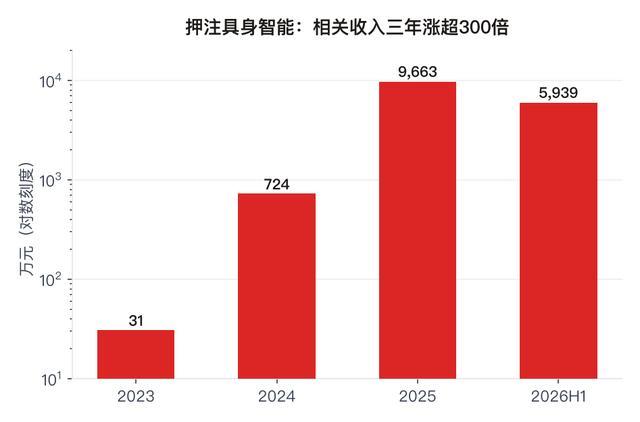
具身智能这条线的收入曲线几乎是垂直的。2023年、2024年、2025年,公司主营产品应用于具身智能机器人领域的收入分别为30.70万元、723.56万元和9662.82万元,2025年同比增长1235.46%。今年上半年,这块收入为5938.91万元,同比增长315.17%。
按保荐机构测算,单台人形机器人的精密减速器需求约12至32台,以22台为中性基准,2025年及2026年上半年全球人形机器人市场对应减速器总需求约80万台,而公司同期在该领域累计销售精密行星减速器及关节模组合计约19万台(套),对应市场占有率不低于23%。
数据来源:公司《招股书》及深交所问询回复
其他场景也在铺。锂电高速叠片机的“伺服电机×行星×螺旋齿轮”方案,用在宁德时代、中创新航、国轩高科、亿纬锂能、蜂巢能源、广汽因湃、欣旺达等厂商的生产线上。
“行星×平行轴”升降系统成了新一代换电站的方案,蔚来控股是这条线上的客户;AGV舵轮方案的终端覆盖京东物流、菜鸟网络、顺丰、小米的仓储系统。
02
一条V形业绩曲线
站在风口上的公司,业绩曲线却先跌了一跤。
2023年至2025年,纽氏达特营业收入分别为4.79亿元、3.41亿元和4.97亿元,归母净利润分别为1.52亿元、1.03亿元和1.5亿元。2024年营收同比下滑28.86%,净利润下滑31.93%;2025年营收回升46.06%,净利润回升约44.7%,但仍未回到2023年的水平。扣非后归母净利润三年分别为1.72亿元、1.06亿元和1.46亿元。
跌的原因写在下游。公司解释称,2024年光伏、锂电行业出现结构性供需失衡,上游装备投资放缓,相关精密行星减速器需求短期承压。
《招股书》把账算到了细分领域,光伏装备领域收入从2023年的1.2亿元降至2024年的4167.64万元,降幅65.37%,2025年再降39.61%至2517.03万元;锂电装备领域从7455.66万元降至3296.91万元,降幅55.78%。
出货量同步下降,2024年锂电、光伏两个领域的出货量同比分别下降63.69%和62.88%。产能利用率跟着从2023年的94.39%掉到56.62%,2025年才回到101.81%。
拐点在2025年第四季度。那一季公司营收1.68亿元,同比增长79.13%。今年上半年,营收达到3.03亿元,同比增长55.18%。截至2026年6月末,公司在手订单金额3亿元,较上年同期末增长224.63%。
但量回来的时候,价没回来。
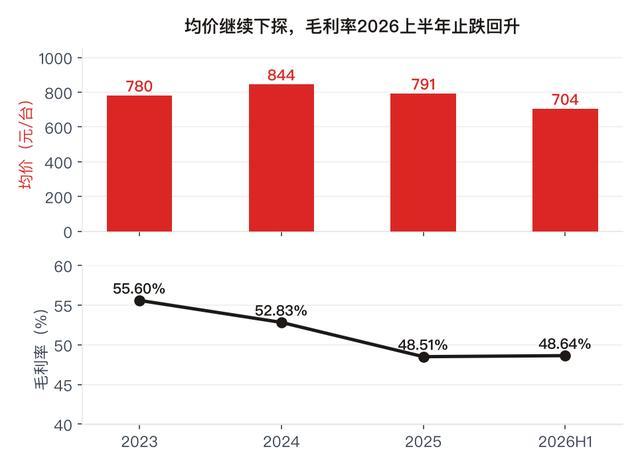
占主营业务收入近七成的行星减速器(50-240mm),2023年平均售价780.04元/台,2024年844.27元/台,2025年791.38元/台,2026年上半年进一步降至703.78元/台,较2025年下降11.07%。
重载行星减速器均价从2023年的8799.98元/台降至2025年的8312.56元/台,今年上半年为7625元/台,降幅8.27%。精密传动系统模组均价2024年冲到2025.04元/套后,2025年回落18.2%至1656.4元/套。
数据来源:公司《招股书》及深交所问询回复
毛利率是同一件事的另一面。主营业务毛利率从2023年的55.6%降至2024年的52.83%,2025年进一步降至48.51%,两年掉了7个百分点。单看行星减速器,毛利率从57.36%一路走到2025年的47.97%。
公司对此的解释很坦率:2025年是人形机器人量产元年,为布局这一新兴领域,公司给予了部分行业头部具身智能机器人企业更加优惠的价格;此外下游部分行业景气度不高,经协商后对部分客户让价。
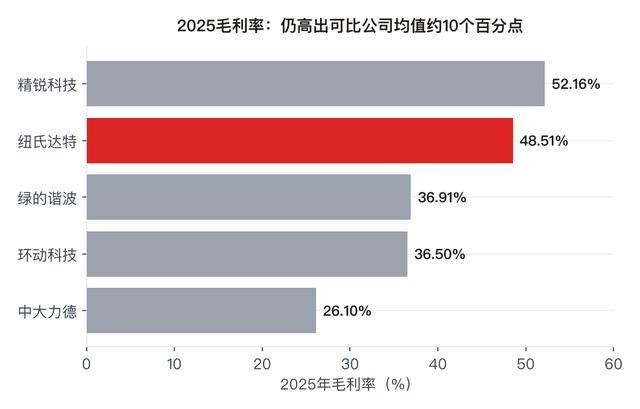
即便如此,横向比仍不算难看。2025年同行业可比公司中,精锐科技毛利率52.16%,中大力德26.1%,环动科技36.50%,绿的谐波36.91%,均值37.92%,纽氏达特高出约10个百分点。
今年上半年,公司把降价压力向上游传导,推动多项主要原材料采购价格下调,行星减速器毛利率回升0.67个百分点至48.64%。
数据来源:公司《招股书》及深交所问询回复
真正的问题在后面。产品结构仍高度集中于单一品类,而具身智能机器人关节的技术路线尚未收敛,“全行星”“全谐波”“谐波+行星滚柱丝杠”几种方案并存竞争,汽车零部件厂商和其他类型减速器企业也在切入。
募投项目要建年产150万台精密行星减速机及模组的智能制造基地,总投资6.7亿元,建设期3年,预计T+6年完全达产。公司在问询回复中提示,完全达产后预计最高每年新增折旧摊销6681.71万元,占2025年净利润的44.89%。
03
厂房是租弟弟的,宁德时代、比亚迪是股东
这家公司的控制权握在一对夫妻手里。
安利书,1967年8月出生,本科学历。1987年从洛阳工学院毕业后回到淄博,进入国营军工企业博山电机厂,先做教育科助教,1990年转任党校讲师,1994年企业改制后转到营销岗位。
2001年,他筹备并出任淄博利安机电科技有限公司执行董事;2006年7月创办纽氏达特前身,此后历任执行董事、总经理、董事长。2025年,他在公司及控股子公司领取薪酬97.48万元。
递表前,安利书直接持有公司61.96%股份,通过美丽淄博、九新淄博、四强淄博间接持股2.09%,合计持股64.05%;同时作为九新淄博和四强淄博的执行事务合伙人,控制4.21%表决权,可支配表决权比例66.17%。
其配偶李娜为法定一致行动人,通过美丽淄博间接持股3.02%。两人合计持股67.07%,合计可支配表决权70.49%。

家族成员同时出现在交易对手那一栏。安利书的弟弟安利领是公司首席产品开发师、核心技术人员,通过助力淄博间接持股0.29%,2025年薪酬33.87万元。
关键的一家公司叫山东能行机器人自动化有限公司,安利领持股66.67%并任执行董事兼总经理,李娜持股33.33%。纽氏达特主要的办公生产厂房,就是向山东能行租的。
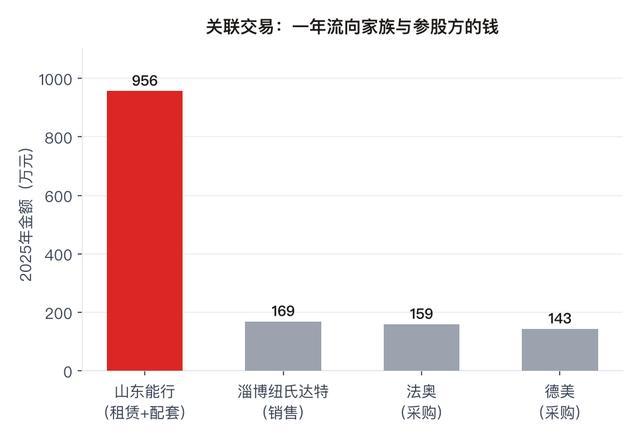
2023年、2024年、2025年,公司向山东能行支付的租赁费均为510.48万元,单价11.97元/月/平方米。公司在回复中称,检索安居客网站,周边厂房租赁价格在10元至15元/月/平方米之间,关联租赁价格处于合理区间。今年上半年,租赁费为259.8万元。
房租之外还有配套。山东能行作为厂房及办公场所的运营方,同步提供物业管理、停车场和电费结算服务,公司2025年向它采购物业费、电费、停车场管理费合计445.87万元,其中电费241.72万元、物业费120.37万元、停车场管理费83.77万元;今年上半年为276.08万元。三项合计占营业总成本的比例在1.24%至1.70%之间。
此外,2023年公司还曾通过山东能行代为采购RV减速器、谐波减速器等,金额180.02万元,理由包括避免直接采购可能带来的商业信息泄露风险,2024年起未再发生。
数据来源:公司《招股书》及深交所问询回复
关联方不止这一家。法奥(苏州)机器人技术股份有限公司由安利书担任董事,公司向其采购协作机器人,2023年至2025年金额分别为156.48万元、98.78万元和159.11万元,今年上半年182.38万元。
德美精密传动(淄博)有限公司是纽氏达特持股25%的参股公司,公司向其采购谐波减速器,2025年143.40万元。淄博纽氏达特机器人系统技术有限公司由安利书持股51%并任执行董事,公司向其销售精密行星减速器,2025年168.70万元,占营业收入0.34%。
深交所对此专门发问。要求公司进一步披露与山东能行等关联方交易的内容、金额和背景。
保荐机构、发行人律师、申报会计师的核查结论是:相关交易具备商业合理性和必要性,定价参考市场价格协商确定,不存在对公司或关联方的利益输送。核查手段包括查阅山东能行向厂区内其他承租方的租赁协议与收费单据,并核查关键自然人银行流水。
股东名单比客户名单更能说明它的位置。
第二大股东福建时代泽远股权投资基金持股5.81%,其出资人包括国家绿色发展基金(10亿元)、宁德时代新能源科技股份有限公司(7亿元,占6.91%)、鄂尔多斯市创新投资集团等,基金管理人为厦门溥泉。
第三大股东先进制造产业投资基金二期持股5.45%,在这只基金的有限合伙人名单里,还能翻出上海汽车集团股权投资有限公司、比亚迪汽车工业有限公司和长城汽车股份有限公司。此外,红杉资本旗下公司出资的厦门雅恒持股1.91%,与中芯聚源关联的聚源芯创持股1.91%。
递表之前,创始人夫妇已经落袋部分现金。2024年及2025年,公司实施现金分红2.3亿元和2200万元,分红金额占同期净利润之和的99.6%;安利书在2025年9月、12月分三次转让股份,累计变现1.4亿元。
按持股比例计算,夫妇二人可分得分红1.69亿元,加上减持所得,递表前已提前收获约3.09亿元。公司估值则从2023年12月的41.27亿元投后,升至2025年11月的52.26亿元。
你看好纽氏达特的IPO吗?欢迎下方留言讨论。
本文来自大风号,仅代表大风号自媒体观点。
