运城买房记住一句话:钱在往东和南跑,北城的降价还没到头
2026年9月,运城楼市没有出现全面上涨,也没有出现整体下跌,而是呈现出非常清晰的分化:成熟核心板块价格相对坚挺,外围区域继续以去库存、稳价格为主。
全市新房平均单价约6920元/平方米,环比上月基本持平,市场波动明显收窄,购房者的关注点也从“哪里都能涨”转向“哪些区域的配套和居住需求更确定”。
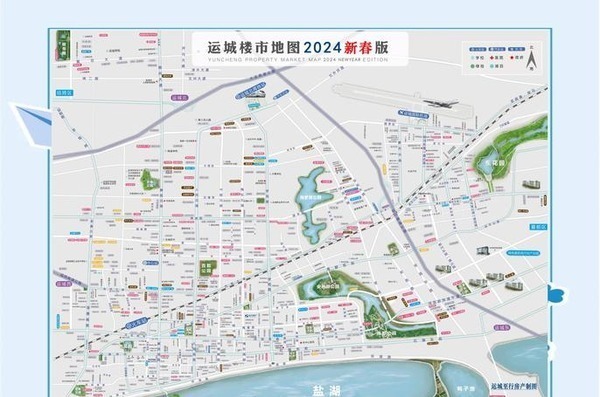
领涨区域主要分布在资源最密集的成熟板块,盐湖区南城区排在第一位。9月份南城区新房均价约为9833元/平方米,在运城所有板块中居于最高水平。这里已经形成新的政务核心,公共服务、市政配套、公园生态和商业布局相对完整,改善型项目的销售速度也明显快于其他区域。
南城区的优势不只是价格高,更重要的是生活配套已经落地,入住之后可以马上使用起来,并且房产的居住价值以及后续转手承接力也会更容易被市场所接受。东城区属于第二梯队,在9月份新房均价为7889元/平方米左右。
经过多年的建设和发展,本地区已形成了比较成熟的居住氛围,教育资源相对集中、交通网络更加便利,因而承接了不少本地改善型需求和周边县域外溢的购房需求。
二手房带看量环比上升约12%,部分次新小区价格维持小幅上涨。新房价格稳定、二手房看房活跃,两项变化放在一起,反映出东城区的市场需求并非只停留在宣传层面,而是已经体现在实际居住和置换行为中。
北城区的价格低于前两个板块,但是仍然有很强的需求支撑。9月份新房均价约为6361元/平方米,商业集群和生活配套比较成熟,刚需以及刚性改善需求集中。
靠近规划地铁站点的一些项目,最近成交均价环比上涨约1.1%,成为城北板块中的局部增长点。但是地铁规划和已经建成运营之间还存在着时间差,购房者在判断价格的时候应该把规划预期和现实配套区分开来。
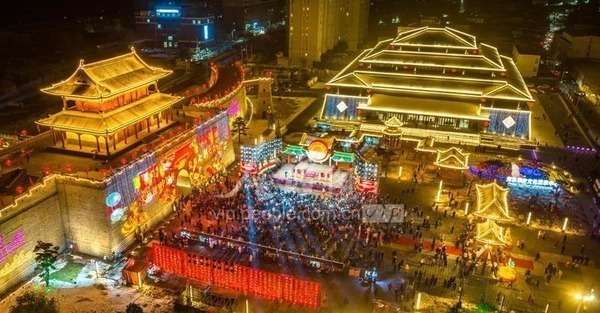
禹都开发区9月份新房均价为6217元/平方米,紧随北城区。产业园区持续导入就业人口,给区域提供一个比较明确的刚需基础,并且价格走势一直保持向上。相比单纯依靠概念支撑的区域而言,就业岗位和实际居住人口能否持续增加是决定这里需求能否延续的重要条件。
核心板块稳定、外围板块表现不同形成对照。运城经开区空港区9月新房均价约为4805元/平方米,盐湖高新技术开发区约为4245元/平方米;绛县、垣曲县等县域板块的新房均价大致在3500至4900元/平方米区间内。
这些区域整体上还处在库存消化阶段,价格以稳定为主,还没有出现明显的普涨动力。价格低并不等于短期回报高,配套兑现时间、人口流入速度和二手房流动性都会对低价房源未来的实际价值产生影响。
政策端的支持方向也十分明确,并且主要是围绕真实居住需求展开的。
针对进城落户农民和新市民购买首套新建商品住房,相关政策给予购房款一定比例发放专项补贴,并且配套契税全额返还。二孩、三孩家庭在中心城区购买改善型住房可以享受公积金贷款额度上浮15%的支持;部分热门板块还推出购房后子女入学优先统筹等配套安排。符合条件的返乡置业人才也可以按照学历等条件申请分级购房补助,本科及以上学历群体对应的补贴金额从数千元到数万元不等。
这些政策降低了部分家庭的置业门槛,但是并没有把所有区域重新推回普涨轨道。未来市场更会围绕核心地段、成熟配套和交付确定性展开竞争。
南城区、东城区改善型项目由于中心城区土地稀缺性以及成熟的二手房承接能力而仍然保持相对稳健;北城区和禹都开发区更适合关注已经形成产业、人口及生活配套支撑的项目。
空港区等远郊概念性新区,以及配套设施兑现周期较长的楼盘,仍然要面对库存消化压力,低价本身不能替代实际居住价值。教育资源均衡化推进之后单纯依靠老旧学区形成的溢价可能会逐渐收窄。
房子长期能否保值越来越取决于地段是否确定、居住品质是否稳定、物业服务是否成熟,以及小区在二手市场是否有接手者。对于有明确购房需求的人而言,南城区和东城区的现房、准现房改善项目可以优先比较,北城区、禹都开发区则要重点查看产业和人口导入的真实性。
符合落户或者人才返乡或者多孩政策的家庭需要先确定申请条件以及补贴规则才能计算出实际置业成本。
运城9月房价的主要变化并不是一个区域全面起飞的结果,而是市场把价格同确定性一起考虑了。成熟板块依靠配套与需求来支撑,外围区域靠时间来消化库存。真正需要比较的不但是每平方米便宜多少的问题,更是五年以后这套房所在的地方是否还有人居住、有人置换、周边服务是否已经兑现以及房屋能否在二手市场上顺利流通等问题。
本文来自大风号,仅代表大风号自媒体观点。
