上海专属养老金“沪养保”今日上线:仅限上海市民,100元起投
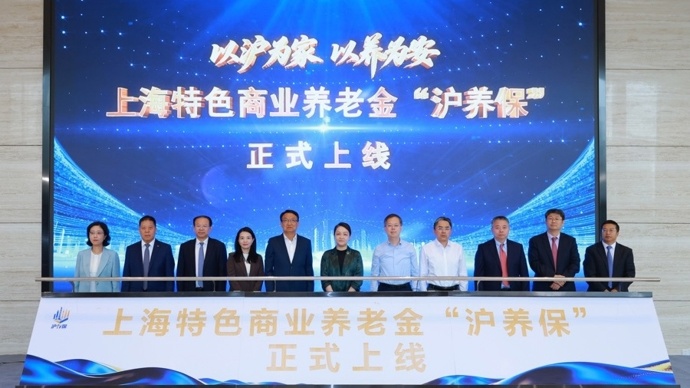
9月23日,落实《关于支持上海国际金融中心建设行动方案》“沪养保”项目上线新闻通气会在上海举行,上海城市特色商业养老金产品“沪养保”正式上线。
“沪养保”项目是上海保险业深入贯彻积极应对人口老龄化国家战略、做好养老金融大文章的创新实践,也是落地金融监管总局关于健全养老金融体系、壮大第三支柱个人养老保障部署的重要载体。“沪养保”由国寿养老、人保养老、太平养老、国民养老四家符合条件的商业养老金业务试点机构参与,按照统一品牌、规范管理、市场化运作的原则,立足商业养老金产品特点,通过期限保本、锁定账户、收益平滑、身故责任等设置,突出养老资金长期积累和长期管理功能,引导市民树立长期养老规划理念。
中国人寿养老保险股份有限公司党委委员、副总裁、总精算师张志禔在会上介绍:“作为全国人口老龄化程度最高的城市之一,2025年末上海户籍60岁及以上老年人口占比达37.6%,同期GDP总量稳居全国首位,市民对增厚养老储备、获取稳定现金流的品质型养老需求迫切;同时,上海灵活就业人群和新市民群体持续壮大,养老保障基础相对薄弱,需要门槛低、灵活度高的养老金融产品。‘沪养保’为三年期限保本型产品,每笔交费资金在保本周期期满日若发生本金亏损,养老保险公司予以弥补,若赚取收益则本金与收益作为下个保本周期的初始本金,滚动保本。投保对象为年满18周岁的上海市民,无需参加社保,无投保年龄限制,缴费门槛仅100元;管理费率低于市场在售产品20到30个基点;对60岁以下市民提供身故保障,未满60周岁身故可额外获赔产品权益5%的身故保险金,赔付上限5万元;对60岁及以上客户提供按月或按年分期领取和单笔领取。”
张志禔表示:“‘沪养保’的核心定位有三:一是养老财富储备的‘压舱石’,向下有保底、向上有增值;二是全周期风险管理的‘保护伞’,贯通中青年积累到老年领取的全生命周期;三是城市养老服务的‘连接器’,未来可通过养老服务信托对接养老服务。产品重点聚焦三类人群:一是在职参保职工,作为个人养老储备的‘第二蓄水池’;二是灵活就业群体,交费起点低、节奏可自主控制;三是多元资产配置需求的在沪市民,通过长期复利追求价值增长。”
产品采用净值化管理模式,每日更新净值,总体以稳健投资理念为基础,通过配置优质固定收益类以及其他符合监管要求资产的多元化组合策略,在风险可控前提下努力实现养老资金长期保值增值。产品投资范围为监管机构允许投资的流动性资产、固定收益类资产、权益类资产、不动产类资产及其他金融资产,主要投资于固定收益类资产,固收类资产筑牢稳健底盘,非标类资产增厚收益,权益类资产捕捉市场机会择机配置。
据悉,“沪养保”积极探索数字化、平台化养老金融服务模式,产品将在“随申办市民云”上海保险码平台设置展示入口,市民通过保险码即可浏览、购买产品,也可在相关金融机构小程序、APP等渠道咨询办理。针对老年客户的服务需求,参与机构将持续完善适老化服务,为消费者提供产品咨询、风险提示、账户查询、领取服务等支持,逐步形成从养老需求分析、资金积累、投资管理到退休领取的全生命周期养老金融服务体系。
上海金融监管局、上海市委金融办统筹做好“沪养保”上线后的监管引领和政府服务工作,保险机构、代销银行各方强化主体责任,持续迭代优化产品设计与服务流程,把消费者权益保护贯穿业务全流程,严格规范宣传营销、销售适当性管理、客户信息管理等关键环节。行业协会统筹推进养老金融知识普及工作,引导社会公众客观认知商业养老金产品的功能与风险。
附:常见问题解答
问:哪些人群可以购买“沪养保”?
答:“沪养保”仅限上海市民投保,18岁及以上的成年人,临近退休人群、已退休的市民均可购买,无年龄上限。仅支持本人购买,投保人与被保险人需为同一人。
问:这款产品具有哪些保险保障功能?
答:产品自带身故保险金保障。未满60周岁不幸身故,将按“产品权益×105%”与“产品权益+5万元”两者中的较低值给付保险金,5万元封顶。
问:什么是“沪养保”分期领取?
答:被保险人可与养老保险公司约定商业养老金开始领取日、领取频率(年/月)与固定期限。保险公司按约定在开始领取日及其后每期对应日,如被保险人生存则给付养老保险金;领取后持有的产品单位数量相应减少,直至固定领取期限届满。
问:产品与传统保险有什么区别?
答:一是产品以投资积累为主要功能,每日公布产品单位价格及收益水平,持有的产品权益=持有的产品单位数量×该资产估值日的产品单位价格;二是产品没有犹豫期的概念,不存在15天的犹豫期。
问:产品投资范围是什么?
答:产品投资范围为监管机构允许投资的流动性资产、固定收益类资产、权益类资产、不动产类资产及其他金融资产。主要投资于固定收益类资产,固收类资产筑牢稳健底盘,非标类资产增厚收益,权益类资产捕捉市场机会、择机配置。
本文来自大风号,仅代表大风号自媒体观点。
