溢价超五倍!麦格米特6.64亿全资拿下深圳焊接,4.05亿三年业绩对赌绑定核心团队



本文来源:时代周报 作者:管越
孵化十数年,麦格米特(002851.SZ)意图把子公司全资“收编”。
9月22日晚,麦格米特公告称,拟以自有资金6.64亿元收购控股子公司深圳市麦格米特焊接技术有限公司(下称“深圳焊接”)46.30%的少数股东权益。交易完成后,麦格米特对深圳焊接的持股比例将由53.70%升至100%,后者成为全资子公司。
这并非一起外延式并购,而是上市公司对内部孵化子公司的“全资化整合”。深圳焊接的前身可追溯至2011年麦格米特收购艾默生焊机团队后设立的内部事业部,2017年独立为法人公司并引入员工持股,此后平稳发展,2026年上半年营收2.35亿元。
不过,此次交易深圳焊接整体估值被定为14.56亿元,较审计后归母所有者权益增值501.50%,同时伴随着三年累计4.05亿元的业绩承诺。
高溢价何以支撑?业绩承诺又是否能完成?对此,时代周报记者9月23致电麦格米特,其证券部人士称,“可以发邮件给董秘和证代,如果我们有交流意向的话,会尽快回复。”记者随后发送采访提纲,但截至发稿暂未得到答复。
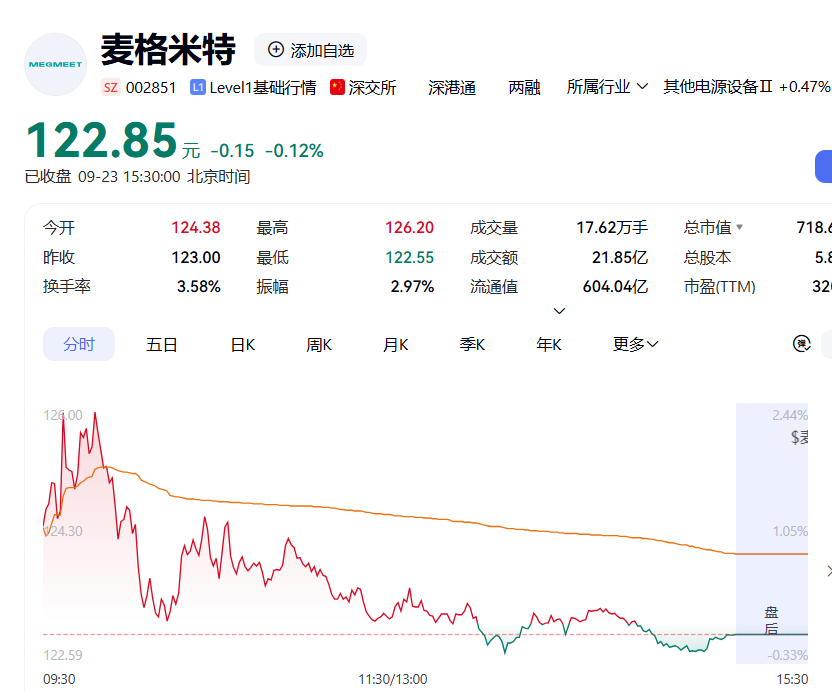
股价表现上,麦格米特9月23日高开震荡,截至收盘跌0.12%,报122.85元/股,总市值跌至719亿元左右。
图片来源:FinScope
溢价超500%收购深圳焊接,部分股东绑定三年业绩承诺
深圳焊接并非来自外部收购,而是麦格米特内部业务的延伸。
根据深圳焊接官网披露的发展历程,2011年,麦格米特收购了世界500强企业美国艾默生集团旗下工业电源(焊机)产品线的运营团队,将其整合为焊接技术事业部,正式进入工业弧焊焊接领域。这一团队构成了深圳焊接的技术班底。
2017年9月6日,为激发焊接事业部管理团队和核心技术人员的积极性,麦格米特使用自有资金设立深圳焊接,初始注册资本1000万元。天眼查显示,设立之初麦格米特持股53.70%,深圳百望电弧创新投资合伙企业(有限合伙)(下称“百望电弧”,员工持股平台)持股11.90%,林清森等11位自然人合计持股34.40%。此后注册资本增至5000万元,股权比例维持不变。
这一股权结构的设计带有明显的股权激励色彩。47名转让方中,除叶建东、许建银2人外,其余均为深圳焊接或其关联公司在职员工,百望电弧的30名合伙人均为深圳焊接在职员工。其中,林清森是最大的自然人股东,出资788万元,持股15.76%,同时担任深圳焊接总经理;夏斌、胡锐各持股3.70%,芦炜持股3.50%,杨跃平持股3.20%。麦格米特集团董事长童永胜同时担任深圳焊接法定代表人。
从经营数据看,根据公告披露的审计报告,深圳焊接2025年实现营收4.12亿元,净利润8849.02万元;2026年上半年实现营收2.35亿元,净利润5519.39万元。
此外,截至2026年6月底,深圳焊接资产总额3.90亿元,净资产2.42亿元。此次交易价6.64亿元对应公司整体估值为14.56亿元,相较于审计后归母所有者权益增值501.50%。
高溢价对应着较高的业绩承诺增长目标。承诺方承诺,深圳焊接2026年、2027年、2028年扣非后归母净利润分别不低于1.05亿元、1.3亿元、1.7亿元,三年累计不低于4.05亿元。以公司2025年实际净利润8849万元为基数,2026年至2028年承诺增速分别约为18.7%、23.8%、30.8%,三年复合增速约27%。
从交易对方的角度看,此次收购是深圳焊接员工持股平台及核心自然人股东的一次集中退出。
以林清森为例,其初始出资788万元,持股15.76%,按本次交易整体估值14.56亿元计算,对应股权价值约2.29亿元,增值约29倍。
百望电弧作为员工持股平台,初始出资120万元,持股2.40%,对应股权价值约3494万元,其30名合伙人均为深圳焊接在职员工。46名自然人股东中,多数出资额在5万元至185万元之间,对应退出金额从数十万元到数千万元不等。
此外,除叶建东、许建银2人按评估值70%固定定价、不参与业绩承诺外,其余转让方的最终交易对价均与三年业绩达成情况挂钩,这意味着员工股东并非“拿钱走人”,而是在退出后仍需以业绩补偿的方式承担经营风险。
对此,天使投资人、资深人工智能专家郭涛9月23日接受时代周报记者采访时分析称,深圳焊接长期推行创业团队持股,股权本就是创业团队多年经营对应的激励筹码,本次收购客观搭建了合规退出通道,实现前期股权价值变现落地。如果管理层对远期成长具备高度信心,创业经营团队通常会保留少量股权,分享子公司后续增长红利,而非选择在业务上升阶段全盘退出。而今全额退出也反映团队对下游制造业资本开支周期波动、细分赛道长期天花板保持审慎。
此外,郭涛还指出,叶建东、许建银两位股东更多属于非经营层持股或者财务型股东,以适度折价为代价,实现无条件快速退出,交割之后不再承担标的后续经营责任。林清森等虽然实现股权退出,但经营责任并未随之解除,个人收益被绑定未来三年经营成果,规避交割完成后核心团队动力衰减、人才流失的整合风险。
瞄准高毛利焊接业务,麦格米特谋盈利提升
对于此次交易,麦格米特在公告中将目的表述为“进一步提升公司经营决策效率,增强对控股子公司深圳焊接的管控力度,提升公司盈利能力和核心竞争力”。
天眼查显示,麦格米特成立于2003年7月,位于深圳市南山区,2017年3月在深交所主板上市,主营产品包括电源产品、新能源交通、智慧生活产品、工业自动化、智能装备、磁电精造六大类,其中深圳焊接从事的焊接业务被归于智能装备板块。
从业务结构看,焊接业务在麦格米特整体版图中并非核心支柱。
2026年半年报显示,麦格米特上半年实现营收60.61亿元,电源产品、新能源交通、智慧生活产品、工业自动化、智能装备、磁电精造六大类分别实现营收18.41亿元、5.63亿元、4.48亿元、25.57亿元、2.80亿元、3.02亿元,其中智能装备营收占总营收比仅为4.62%。
不过,尽管该板块占比不高,但增速很快,毛利率也是六大业务中最高的。
财报显示,麦格米特智能装备产品2023年至2025年营收分别为3.66亿元、4.62亿元、6.05亿元,同比增速分别为23.19%、26.39%、30.89%,毛利率分别为27.85%、37.59%、38.5%。2026年上半年,其毛利率为39.67%,不仅进一步提升,且远远高于其他五大板块,毛利率第二高的工业自动化业务毛利率仅为27.78%。
值得一提的是,麦格米特上半年净利润仅1.18亿元,归母净利率为4.16%,加权净资产收益率为2.93%,盈利能力俨然成为公司当前发展的命门。在此背景下的全资化收购,或有其更多考量。
郭涛认为,交易背后同样存在集团战略整合诉求,上市公司希望把焊接板块深度纳入集团电力电子体系,弱化子公司独立决策属性。
本文来自大风号,仅代表大风号自媒体观点。
