每月少还636块,总利息却多20万:甘肃老业主的房贷延期值得吗?
每月15号工资到账,第一件事就是往房贷卡里转钱,这种习惯在兰州不少老业主身上都有。最近朋友圈都在传“房贷能贷40年”,有人拿着自己还剩二十多年的贷款合同发呆:去银行把年限拉长,月供是不是能少点?
8月28日央行、金融监管总局把个人房贷最长期限从30年调到40年。9月8日前后,兰州工行、农行、建行、邮储陆续接存量延期材料,但40年只是上限,不是系统自动给。
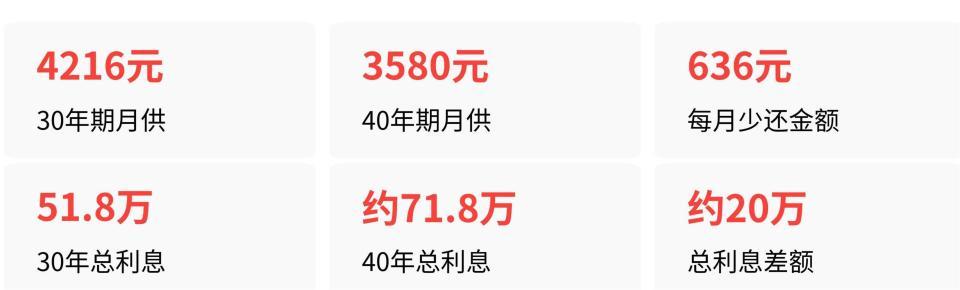
先按100万本金、3%年利率、等额本息算。30年月供约4216元,总利息约51.8万;拉到40年月供约3580元,总利息约71.8万。每月少636元,一年少约7600元,总利息多20万。按3.05%再算,30年月供约4243元、总息约52.75万,40年月供约3609元、总息约73.22万,月少634元,总息多20.47万。
兰州本地还有一笔小账。邮储按50万、3.2%、等额本息测算,30年月供2162元,40年月供1848元,每月少314元,一年少3768元。对月收入不宽裕的家庭,这笔钱能覆盖几顿采购、几笔孩子零星支出。
去银行不是填张表就批。农行兰州口径,申请房贷年龄不高于75岁,想拿满40年,借款人大致要在35周岁以内;二手房再看房屋剩余使用年限,老房子即使人年轻,可批年限也可能被压到20年、25年。工行兰州的说法是,未放款的新申请可联系经办行改期限,已放款的存量向原经办行申请,银行看延期原因、后续收入来源、流水和负债,最长可协商到40年。
存量展期还有一道通用规则:延长期一般不超过原贷款期限的一半,原期限加延长期不超过40年。原30年最多再延10年,原20年最多延10年,原10年最多延5年,具体看经办行系统。年龄加期限的上限各行动得不统一,有75岁、80岁、85岁几种口径,去柜台前直接问本行现行参数更省事。
征信这块容易自己吓自己。银行人士对媒体说过,按新还款计划正式审批、签补充协议,之后按时还,本身不构成逾期不良;真正影响征信的是展期后又不按新计划扣款。但征信报告不一定毫无痕迹,部分纾困类展期会出现“还款计划调整”或“落实金融纾困”类标注,不是逾期,后续办信用卡、装修贷、经营贷时银行能看到,可能作为还款能力参考。
换房的人要另外算本金。等额本息前些年利息占比高,期限越长,前期还本越慢。同样还10年,40年方案比30年方案剩余本金更高。比如100万、3%、还10年,30年剩余本金约79万出头,40年剩余本金约86万出头,差额约7万;200万大致翻倍到14万左右。卖旧买新时,这笔差额要么多贷,要么自己补首付。
打算提前还款的,也别只盯月供。拉长到40年能先把每月压力降下来,但前几年多付利息;如果两三年内收入恢复就提前还,实际总利息会高于一直按30年还。部分银行支持提前还款,但是否收违约金、每年限几次,要看原合同和变更后补充协议。
期房买家这轮还有个变化。新规对预售房按竣工备案节点把控放款节奏,兰州部分银行也在调受托支付和监管账户流程。房子没到竣工备案,按揭资金不按过去封顶或网签节奏全放,购房者不用在等交付期间白背月供。实际放款时间以项目竣工、监管账户和系统参数为准,买期房的人要更勤看施工节点和银行通知。
收入阶段性紧、老人看病、孩子上学,月供占工资比重已经很高的,拿月供数字去经办行试算5年、10年、到40年三档。银行能给10年就先要10年,不必一步到40年。收入稳定、五年内换房、或者明确会提前结清的,按原30年或只延3到5年更合适,总利息增加可控。
带材料别漏。身份证、房贷合同、近6个月还款流水、收入证明、因降收或支出增加申请延期的说明,存量房再加房产证或不动产登记信息。工行部分网点要求线下填申请表,审批后重签合同变更协议、重新办抵押;建行部分区域手机银行有“还款计划调整—延长贷款期限”入口,但存量最终仍按经办行人工审核。
同一笔100万贷款,月少636元是当下真金白银,总多20万是未来十年慢慢摊。兰州不同网点对年龄、房龄、负债比的系统参数还在对齐,先问“我这笔原贷款最多能延几年、按什么利率重签、征信怎么报送、提前还怎么收费”,比只看“40年”三个字有用。
本文来自大风号,仅代表大风号自媒体观点。
