河北事业单位干了36年,2026年退休,专技7级,养老金什么水平?
1971年初出生,1989年8月进单位,2026年1月办退休。河北一家事业单位,专业技术岗,退休时聘专技7级、薪级39,55岁。拿到计发表那天,先看累计缴费:视同302个月,实际136个月,加起来438个月,合36年6个月。
s'sss'ss'ss
表上个人账户95813.99元,职业年金122436.83元,计发月数170。新办法四项分开列:基础养老金3789.2元,个人账户养老金563.6元,过渡性养老金4776.5元,基本养老金合计9129.33元;职业年金单独720.2元,每月合计约9849.5元。
基础养老金按退休地计发基数、平均缴费指数、全部缴费年限算。这张表用的基数7410元,平均指数1.802,36.5年代入,得出3789.2元。平均指数不是只看2014年10月以后,前面视同时段按视同缴费指数折进去,后面实际缴费按实际平均指数折进去。
个人账户这块很直白。95813.99元除以170,得563.6元。55岁退休,个账摊170个月;同样余额,60岁按139个月摊会更厚,50岁按195个月摊会更薄。她2014年10月以后实际只缴了136个月,个账余额不到10万,每月这一项自然不高。
真正拉高总额的是过渡性养老金。公式按河北口径:计发基数×视同缴费指数×视同年限×1.3%。表上视同指数1.97,视同302个月合25.17年,7410×1.97×25.17×1.3%,得出4776.5元。
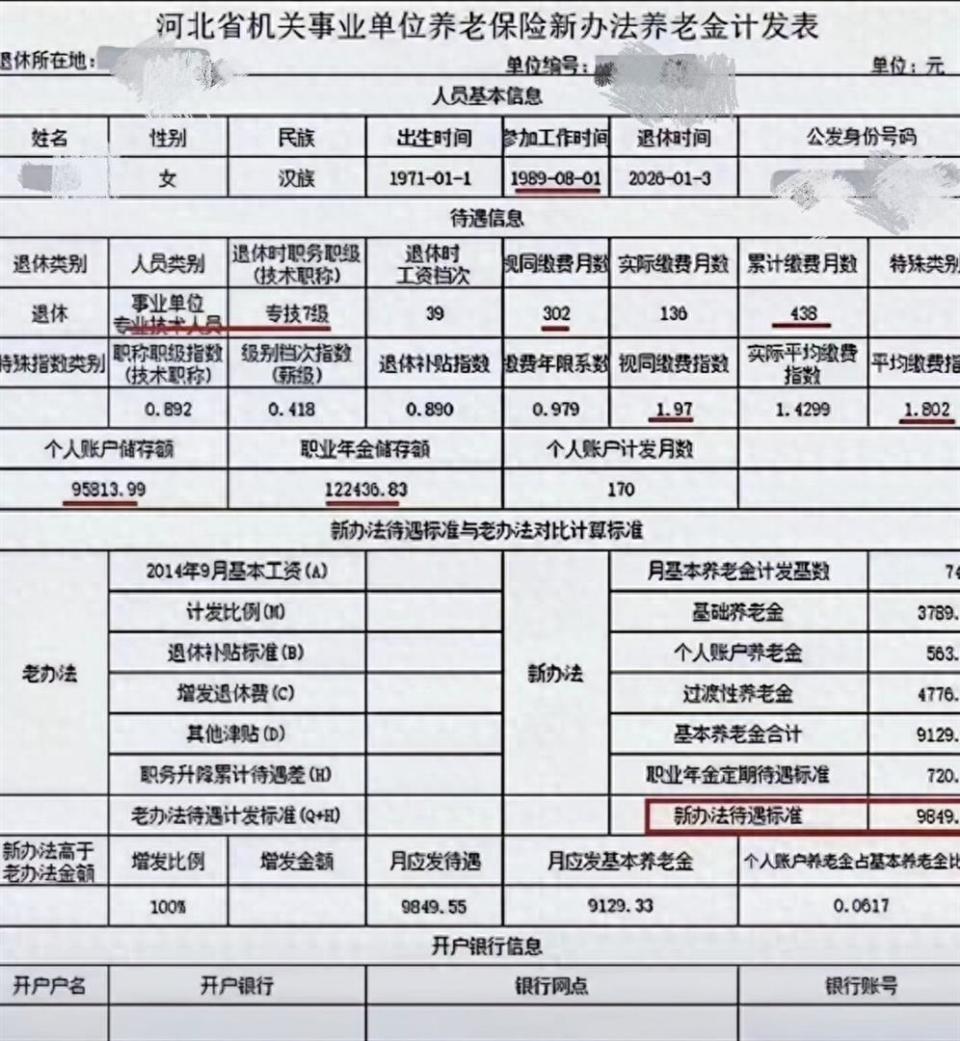
1.97不是随便给的。专技7级对应岗位指数0.892,薪级39对应0.418,退休补贴指数0.890,再乘工龄系数0.979,按河北视同指数规则折算到1.97。同类副高7级换到别的省,岗位、薪级、补贴算法不同,指数会不一样;同一河北不同地市、不同单位性质,退休补贴指数也会有差别,不能直接拿这张表套所有人。
2026年办退休,2014年9月前参加工作、2014年10月后退休,属于“中人”。十年过渡期2014年10月至2024年9月已经结束,2024年10月起不再做新老办法对比,直接按新办法核基本养老金。老办法保底、按比例补差那套不适用了。
职业年金另算。单位8%、个人4%进入年金账户,退休按“年金总额÷计发月数”按月发。她122436.83元除以170,720.2元。职业年金不属于基本养老金,按计发月数发,发完为止,余额可继承;选择一次领取或买商业保险按当地经办规则办。
同条件换个变量,数额会跟着变。计发基数用2026年正式公布值重算,基础和过渡两项会调整;若退休地基数暂时没出,社保可能先按预发参数发,正式基数和视同参数定下来再补差。55岁改60岁,计发月数从170变139,个账和年金每月都变多;专技7级升6级,岗位指数提高,视同指数和平均指数跟着变,过渡性养老金会再上抬。
实际缴费这11年多也别忽略。她实际平均缴费指数1.4299,全程平均被视同时段拉到1.802。若后几年按低基数缴费,实际指数掉下去,全程平均指数和基础性养老金都会降。
办退休前可先找单位人事核对四样:参加工作时间、2014年9月前岗位薪级、历年聘任证明、2014年10月后缴费基数。视同月数有争议,主要看档案里的招工表、转正表、岗位聘任文件;薪级有断档,找历次调资表和单位人事台账补。职业年金若曾断缴、转入、补缴,账户余额会和预期不一致,正式核定前查一次后台数据更稳妥。
河北各地对退休补贴指数、特殊岗位附加规则不完全一致。专技7级、36年半、55岁这组条件,在石家庄、唐山、保定、邯郸不同县区都可能出现几百元浮动,核心变量就是视同指数和正式计发基数,不是“同职称同工龄就一定同金额”。
拿到计发表后先看三行:视同缴费月数、平均缴费指数、计发基数。三行没问题,基础、过渡、个账三项基本就能复算;职业年金单独看账户余额和计发月数。哪一行和档案不符,先走单位复核,再走社保经办更正,不要仅凭网传表格估算。
本文来自大风号,仅代表大风号自媒体观点。
