中国女药王,掀了全球药王的桌子



2022年12月6日,全球制药龙头默沙东的高管们,看到了一则莫名其妙的公告。
公告很长,其中关于交易的部分,高管们不太关心。让他们觉得刺眼的,是公告里的另一些信息:某家中国药企,要和默沙东来一把“头对头”。
“头对头”,是制药业的行话,指的是一种新药以临床上已使用的治疗药物作为对照,开展自己的临床试验。
默沙东打过很多次“头对头”,但这一次自己却成了被挑战的标杆,而且被挑战的还是公司的王牌产品:K药。
这让默沙东的高管们感到不可思议,不可接受。
即便是外人,也很容易理解默沙东对K药的珍视,它实在来之不易。
2009年,默沙东吞并了先灵葆雅,也将一串产品划归囊中,其中就有简称“K药”的帕博利珠单抗。一开始,它并不受重视,但在看到老对手百时美施贵宝的“O药”,在抗癌领域实现10亿美元营收后,默沙东扭开了引擎。
高达百亿美元的开支,陆续被投入K药的研发。它支撑着数十种适应症,上百项临床试验的同步推进,让K药拿下了19种肿瘤适应症,以及数十种不同阶段的用药方案。
于是O药逐渐被甩在身后,营收只及得上K药的零头。特别是非小细胞肺癌这个核心战场,O药不仅输了结果,还输给了默沙东扎实的操作。
后者靠财力结呆寨打慢仗,步步为营地从二线用药扩展到一线,又通过与化疗联合,不仅奠定了K药在非小细胞肺癌免疫治疗的地位,也奠定了免疫治疗在整个肿瘤治疗中的地位。
K药的营收因此节节攀升,从2014年上市时的0.55亿美元,到2022年康方提出挑战时,其销售已冲到了超200亿,默沙东2022年则实现总营收达593亿美元,净利润145亿美元。
所以,“药王”不仅是给默沙东的称呼,也是对K药的加冕。
现在,居然有人要和药王“头对头”了。特别是,这家名叫康方生物的中国公司,默沙东还很熟悉。
就在2015年,康方生物和默沙东做了笔交易,它把一款自研单抗药物的部分权益,用2亿美元的价格授给了默沙东。
对于正在豪掷百亿,拉长K药战线的默沙东,2亿美元不是大数字,但对康方生物却重要至极。
康方生物的创始人夏瑜,在中山大学生物化学专业毕业后,到英国留学获得生物学及微生物学博士、然后进入中美冠科、德国拜耳等跨国制药公司任职,有超过20年生物制药的经验。
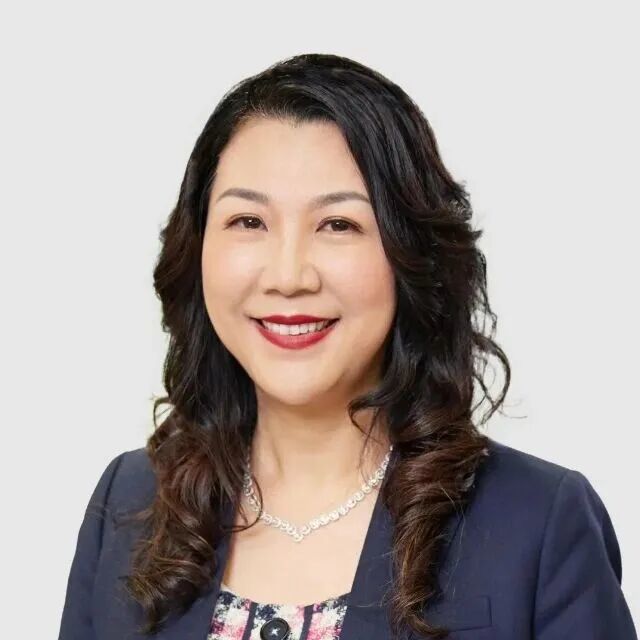
▲康方生物创始人夏瑜,图源:康方生物
2012年,她同三位博士一起回国,在广东中山创立了康方。
首创新药是康方的大方向,可是,它需要巨大投入和漫长时间,并承担高风险,更重要的是,开发平台的成熟程度,决定了药企要走多少弯路。
最初几年,康方只能做医药研发外包项目,既积累资金也积累经验,同时默默储备产品。幸运的是,在投资人的耐心还没有完全磨损时,康方做出了一款成熟的单抗药物。
负责战略总体规划的夏瑜,立即做出决定将药物授权给默沙东。一些人认为,这开创了纪录,是中国创新药产业真正得到认可的标志性事件,但也有人认为,这是彻底的贱卖。
夏瑜的看法一直坚定不移,“从商业模式来讲,那个时刻一定是一个利于公司长期发展的决定,支撑了我们走向长期发展。”
事实证明了决定的正确,2亿美元的营收,对投资界的信心是绝佳的鼓舞,康方在2015年完成1.3亿元A轮融资;此后一路顺风,直到2020年在港交所正式上市。
很长一段时间里,夏瑜和管理层一直在为产品方向做选择。在2020年之前,单抗药是业界最时髦的品种,康方在这方面的储备也称得上雄厚,但权衡再三,认为单抗已是红海的夏瑜,还是决定用最轻的方式经营公司的单抗产品,甚至连销售团队都没有建。
多年后,夏瑜给出的解释是:“太红海,任何事情走入红海就会很可怕。”
尽管后来的事实证明了这一点,随着国产单抗上市品种越来越多,年治疗价格从10万元量级,直落到2万元,但真正支撑夏瑜淡化单抗的还是另一个原因。
一桩更有吸引力的事业,一直在牵引着康方:双特异性抗体。它可以让一个药物分子同时影响两个靶点,去做现有药物做不了的事。
那段时间,夏瑜出现在论坛、媒体上的次数变多了。她曾不止一次地讨论,要做一家美国基因泰克那样的公司,后者是制药行业的颠覆者,也是千亿美元市值神话的主角。
夏瑜当时已有目标,要用双特异性抗体,在K药的腹地,在非小细胞肺癌这个核心战场,做出一款更好的药。
在肺癌里,非小细胞肺癌是格外险恶的一种。
它的肿瘤通常长在中央气道附近,临近大血管,这让医生在使用抗血管生成药物时,不得不慎之又慎。
另外,这类肺癌也几乎没有可以精准打击的驱动基因,靶向治疗因此基本用不上。多年以来,以K药的免疫治疗联合化疗,是唯一可行的一线方案。
给患者出路是必要的,但是更多患者因为免疫细胞中相关蛋白表达水平较低,或是已经多处转移,这个方案的临床疗效并不完美。在相关论文中检索,可以很容易地发现这一点。
因此在夏瑜看来,双抗将是最有突破可能的方向。
双抗药物的思路,是同时做两件事,一边激活免疫系统对肿瘤的识别和杀伤,一边切断肿瘤赖以生长的血管供给、改变肿瘤周围的微环境。前者需要激活人体内的T细胞,后者则需要让肿瘤血管从“扭曲渗漏”的异常状态正常化,让T细胞更容易浸润肿瘤。
围绕这个思路,康方还为自己的新产品做了一些精妙的设计,比如通过基因工程突变,降低其引发不必要免疫反应的风险。
在实验室里,用分子生物学和蛋白质工程的办法,可以合成出目标期望的蛋白质分子组合,但这离成为一个药还很远。
2020年8月,康方生物的双抗药“依沃西”在中美两国取得了临床试验批件。对应的试验则在第二年陆续展开,到2022年1月,它在安全性和疗效上都显示出了良好效果。
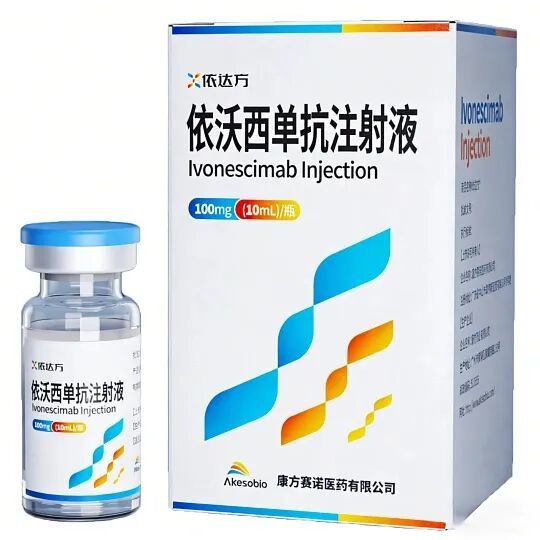
到2022年的四季度,依沃西的所有结果都展现着顺风顺水,但压在康方头上的大山却变得沉重。
大山中的一座是财务,虽然有两款上市产品正在造血,但依沃西牵扯了十多个项目的临床,资金压力可想而知。康方在2022的中报几乎“一看吓一跳”,营收只有1.631亿元,亏损却达到了不成比例的6.304亿,年底亏损超过10亿已是板上钉钉。
更要命的是,过去两年,康方每年都有同样量级的亏损。
另一座大山,是依沃西的出路。创新药的研发本质是一个资源与金钱投资的游戏。在资源有限的前提下,找出最有可能走出来的品种并投入,是对决策者眼光的大考。
当一切走上正轨,如何让它快速赢得影响和地位,则是技术之外的课题。
创新药不同于消费品,它不能依靠狂轰滥炸的广告攻势,也不能指望精巧的策划营销,但它需要“被看见”的需求,却丝毫不弱于可乐、咖啡与电视机。
其中的巧妙与微妙,就要留给夏瑜来想出办法。
于是在这一年的12月份,康方生物用一则公告,把整个创新药行业震得目瞪口呆。
康方宣布将依沃西在美国、加拿大、日本、欧洲等国的开发与商业化权益,授权给美国药企Summit Therapeutics,作为回报,康方将收到5亿美元的首付款、50亿美元的总对价。
在日后看来,这是一步一举两得的好棋。
5亿美元的首付款,及时地补充了康方的现金储备,它原有的家底已撑不起持续的临床试验投入,往下每走一步,都意味着亿级的开支。
而海外权益虽然出售掉了,却更像是在海外的“战略布局”。
Summit的实控人罗伯特杜根,曾经凭借对创新药公司Pharmacyclis的低价收购,将抗癌药伊布替尼打造为明星药,并在2015年将所持股权以210亿美元的天价出售。
但更技惊四座的一笔是,康方直接锚定了K药,宣布将在Ⅲ期临床试验中与它来一场“头对头”。
这才是让康方与默沙东共同在意的一步。
打擂台式的“头对头”试验,无论结果如何,都不会立即直接影响医生用药,但试验数据的优劣,以及对媒体、公众以及资本市场产生的影响,却是直观的。
对于这场挑战,一位医药分析师做了个评价:“像是蚊子打狮子,无论输赢,占便宜的总是蚊子。”
因此,无论默沙东的高管们感受到了多大程度的冒犯,有何等不情愿与鄙夷,一场擂台赛,都在2022年的冬天拉开了幕。
时间悄悄过去了500多天,正当人们认为一切重归平静时,关于康方的大消息如同惊雷般接连炸响。
2024年5月24日,港交所一开盘,康方的股价便开启了暴跌,最深跌幅达到42.77%。即便是国家药品监督管理局批准依沃西正式上市这样的好消息,也没能让盘面彻底反转。
崩盘的源头来自于市场对依沃西单抗实验数据的解读,除去荒诞不经的部分,流传最广一条,是康方正在进行的头对头试验,数据可能“不及预期”。
直到今天,也无法查证传闻的始作俑者,但从娴熟、恰到好处的术语使用来看,它一定来自于同业或专业投资者,因此也最让大多数人信服,进而引发了踩踏式抛售。
紧要关头,夏瑜不得不站出来平息情绪,在中午临时召开的投资者电话会上,她开口第一句就是:“看到股市表现,我吓了一跳。”
随后,她又开始进一步盘点数据——比如与临床使用最密切的HR指标,当HR小于1时,通常被认为是治疗组的疗效优于对照组,在这个数字上,康方做到了0.46。
最后,夏瑜用断言式的结论,试图做一次彻底的安抚:“大家是不是担忧数据不够好,我自己的看法正好是相反的。”
可是,市场已是惊弓之鸟,实在没有太多心思去仔细揣摩夏瑜的发言,资金流出带来的看空情绪,让康方的股价最终以大跌22.27%收盘。
这可能是康方历史上最惊心动魄的一天,并且直到5月30日,股价才以0.63%的微涨止住颓势。但就在第二天,形势发生了大逆转。
5月31日盘前,康方发布了正式公告:在Ⅲ期单药头对头临床研究中,依沃西被证明疗效显著优于K药。
资本市场立刻给出了回应,当天,康方股价一路拉升,盘中一度涨超87%,全天上涨37.50%,一举收复闪崩以来的全部跌幅,而持有它海外权益的Summit当日大涨超过272%。
几天后,在美国临床肿瘤学会年会上,当被分析师问到关于外部的挑战时,默沙东CEO罗伯·戴维斯并没有直接回应,而是谈起了自家:
“即使在默沙东,也并没有在寻找下一个K药,这是一个独一无二的奇迹,它对癌症患者益处惊人,但这不是一个可复制的模式。”
对于康方而言,此后的日子变得顺水顺风。
依沃西在年底进入国家医保,价格从每支2299元降到了736元,患者年治疗费用从约16万元降至约3.2万元。降价压缩了单品收入,却带来了更多可及性。
2025年2月,Summit的海外运作不负期望,它与辉瑞达成了临床试验合作,共同推进依沃西与辉瑞多款抗体药物偶联物的联合疗法。如果推进顺利,辉瑞所拥有的全球销售体系和产品储备,将为依沃西补上康方的短板。
市场也开始变得温和,根据康方生物2025年年报,它的营收达到了30.56亿元,同比增长43.9%。尽管这个数字远未达到理论空间,也没能达到管理层的目标,但“胜过K药”的期望,已经足以支撑投资者的热情。康方的市值一度逼近2000亿港元。
但这场大考其实离结束还很远,在接下来的日子里,从康方到投资者除了把手头的事情做好,只能继续等待。
在中山翠亨康方湾区科技园,一切仍旧像过去一样继续着。
展厅,是一家企业的门面。在康方,也有那个摆满证书与照片的房间,但夏瑜更喜欢带记者和投资人去看现场。
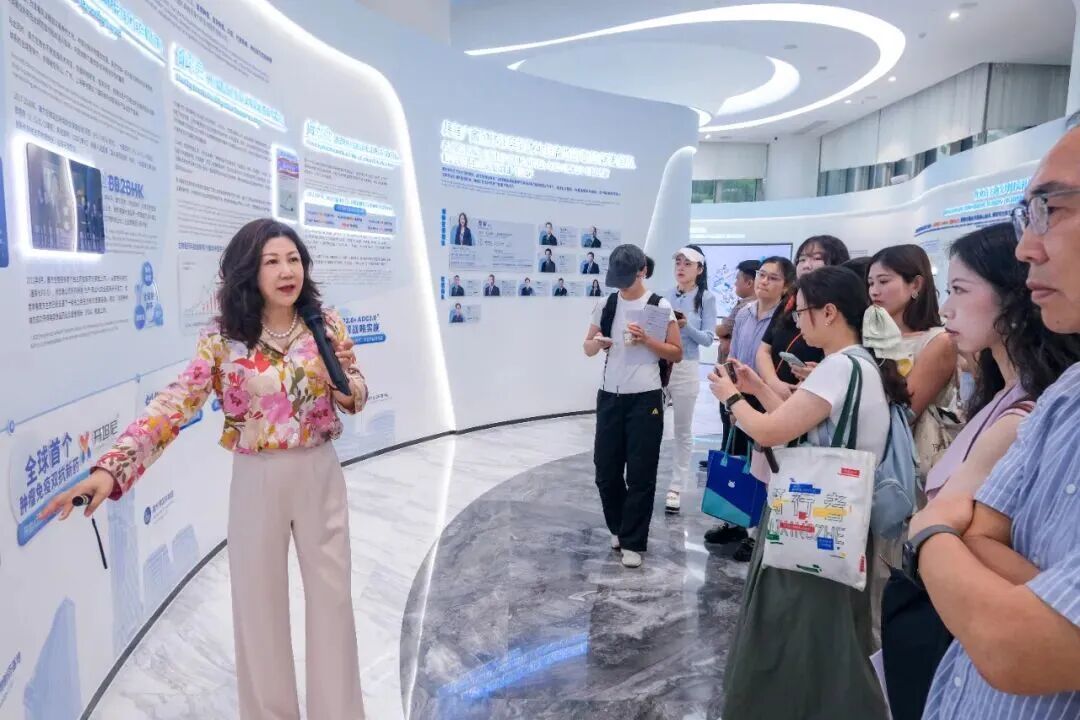
▲夏瑜博士带领媒体记者参观展厅,图源:康方生物
这种时候,高管们往往亲自上阵,为访客解释监测仪器是怎样工作的,细胞扩增有哪些状态;或是从液氮中取出的细胞,在被放进振荡培养箱后,营养组分、溶氧水平这些指标对它的意义;还有指标如何被一轮轮调试,成为适合大规模生产的参数。
访客也会前往生产大楼,那里有不同的景观:四座一套,来自奥地利进口的生物反应器,用它万升级的不锈钢罐体,展示着访客最容易理解的壮观。
这些大手笔投资建立的研发与工艺体系,日复一日地运转,它们是康方不断输出新构想、新蛋白质分子,乃至于新药的孵化池。
这就是一家历史不长的创新药企业所经历的日常,于无声处,忽听惊雷。
在所有产业门类中,“创新药”是一个格外有魔力的词,在“投资前置,收益后置”的商业模式下,K药的成功带来的示范效应,让投资者到从业者都不仅出于理性,而且近乎狂热地加以追求。大家因此形成了一种割裂的心态,既有对结果翘首以盼中大奖的期待,又有害怕知道结果瞬间成空的恐惧。
2026年9月15日,在国际肺癌研究协会(IASLC)主办的2026年世界肺癌大会(WCLC)上,距离打响“头对头”擂台赛1400天后,康方生物再次公布了新的数据:依沃西可以使患者中位总生存期延长8.2个月,达到30.8个月,作为对照组的K药是23.2个月。
这意味着,依沃西在特定试验人群上,可以展现出更强的总生存获益优势。它也因此成为了全球首个“头对头”单药挑战K药成功的药物。
2025年,尽管K药已经不再是全球“药王”,但在全球肿瘤领域里,它仍然是销售额最高的药物——316.8亿美元。
这让康方的投资者们开始畅想新的可能,以及随之衍生的美好未来,但在此之前,这家只有十四年历史的年轻公司,还有很多要做的事情。

本文来自大风号,仅代表大风号自媒体观点。
