别不信!山东大姐交社保30年10个月,退休金居然只有这么多
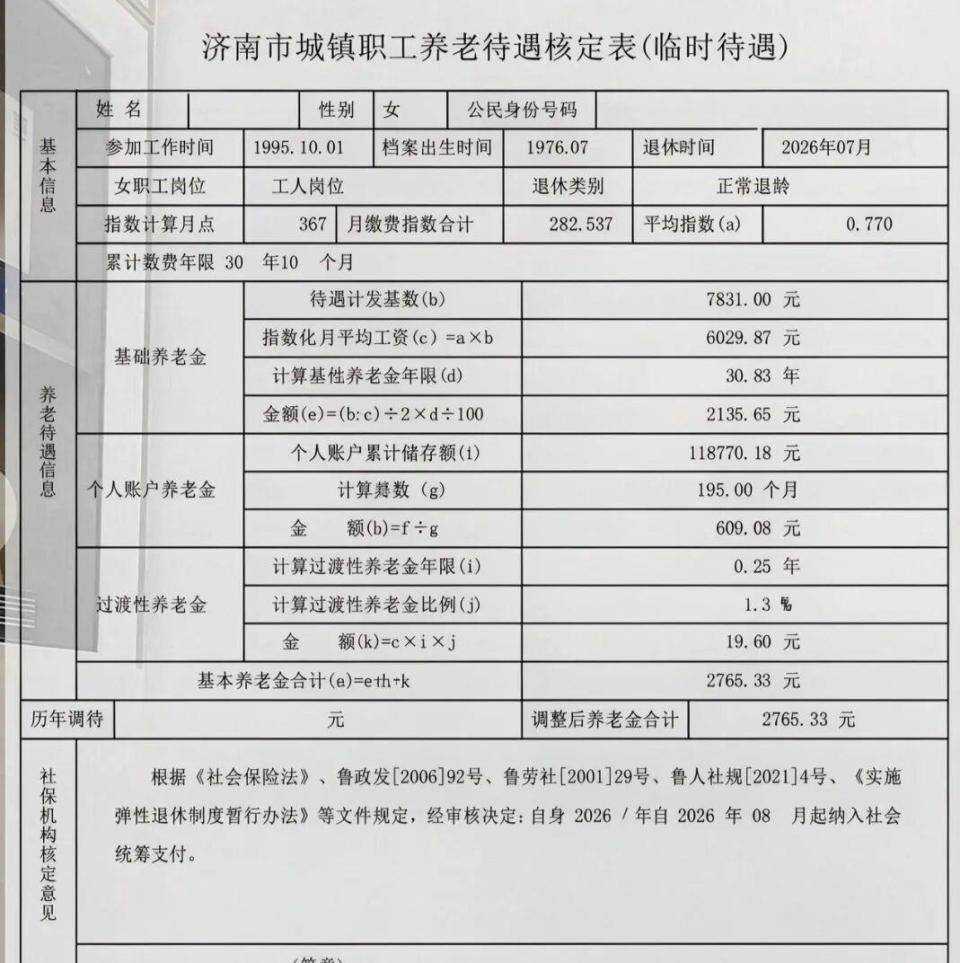
30年工龄,退休金2765元。这是济南一位女工人2026年7月的核定结果。缴费367个月,个人账户攒了11.8万,50岁退休。很多人第一反应是“怎么这么少”,我们拆开算一遍。
基础养老金是大头,2136.65元。
公式是:计发基数7831元乘以(1加平均缴费指数0.77)除以2,再乘以30.83年。
7831元是山东省2025年度企业养老保险计发基数,2026年退休人员在当年新基数公布前先按这个数计算。
指数化月平均工资=0.77×7831=6029.87元。
两项相加13860.87元,除以2得6930.435元,再乘以30.83年,约2136.65元。
个人账户养老金609.08元。
个人账户累计储存额118770.18元,除以195个月,等于609.08元。
195个月是50岁退休对应的计发月数。55岁退休是170个月,60岁是139个月。
如果她55岁退休,个人账户哪怕不再多缴一分钱,609元也会变成约699元。
过渡性养老金19.60元。
指数化月平均工资6029.87元,乘以账户前缴费年限0.25年,再乘以山东1.3%的过渡比例。
她是1995年10月参加工作的,建立个人账户前的年限只有3个月。
三项加起来:2136.65加609.08加19.60,等于2765.33元。
这里面有两个参数值得单独拿出来看。
第一个是平均缴费指数0.77。
这个数字的意思是,她历年缴费工资的平均水平,大约是社会平均工资的77%。
山东2025年缴费基数下限是4504元,上限是22518元。
她长期处于下限和80%档之间。
指数对基础养老金的影响不是线性的。指数从0.77提到1.0,基础养老金会从2136元涨到约2420元,每月多出近300元。
指数从0.77降到0.6,基础养老金掉到约1880元,每月少250元左右。
30年缴费年限下,指数每变动0.1,基础养老金大约变动70到80元。
第二个是50岁退休。
计发月数195个月,意味着个人账户里的钱被分摊到195个月里发放。
账户里11.8万,如果60岁退休,计发月数139个月,每月能领855元。
50岁退休比60岁退休,同样一笔钱,每月少领246元。
再加上少缴10年社保,个人账户积累也少了一截。
山东2025年企业退休人员月人均养老金大约在3200到3680元之间。
工龄25到35年、缴费指数0.6到1.0的企业退休人员,月均约3950元,但这个数包含了各类补贴。
纯基本养老金口径下,这个群体的实际到手金额大多在2300到2800元。
2765元在这个区间里不算垫底,但也够不上中位线以上。
她的情况有一个容易忽略的点:1995年10月才参加工作,意味着她没有赶上建立个人账户前的较长视同缴费年限。
同单位1990年参加工作的同事,账户前年限多出5年多,过渡性养老金就能多出约400元。
这400元不需要个人缴一分钱,纯粹是制度对“老人”的补偿。
对1996年以后参加工作的群体来说,过渡性养老金这一项基本不存在了。
养老金的高低,在退休那一刻就已经被三个数锁定了:计发基数、缴费指数、退休年龄。
计发基数个人改不了,退休年龄受岗位和身体状况约束,真正能主动调整的空间,主要在缴费指数上。
但指数又取决于历年实际缴费工资,而缴费工资往往由单位申报决定。
2765.33元,是这三个数共同作用的结果。
本文来自大风号,仅代表大风号自媒体观点。
