安徽2026年社保基数9月才明确,灵活就业人员却从1月核算,最终交多少得看账单?
安徽对于社保缴费基数的明确时间定在了9月,但账目是从1月开始进行统一的核算。
许多灵活就业人员看到“补差”两个字的时候,第一反应就是:是不是前面几个月少交了很多,年底要突然补上一大笔?
按目前确定的下限标准计算的话,养老保险最低档的补差一般不会像人们想象得那样大,真正需要确认的是应该补哪几个月、养老和医保分别相差多少。2026年安徽以个人身份参加企业职工养老保险的个体工商户和灵活就业人员,在4354元到21772元之间选择缴费基数。
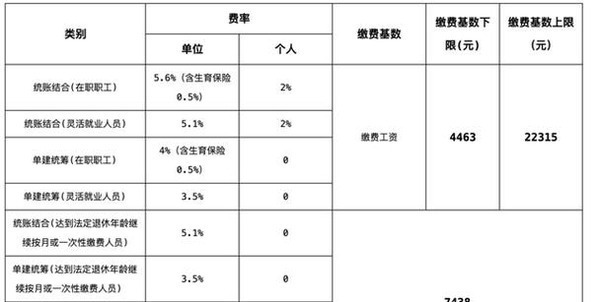
缴费周期可以按月、季或者半年来缴纳,也可以按照年度来缴纳。养老保险按照20%的比例计算,如果以4354元为基数,则每月应缴870.8元左右;以21772元为基数时,每月应缴4354.6元左右。中间档位没有复杂的算法,选定的基数乘以20%,就是每个月养老缴费的金额,再乘以12个月,就得到了全年养老金缴纳额。
收入起伏较大的灵活就业人员,在选择自己能够承担的档位时可以先维持缴费连续性;当收入稳定之后就可以根据承受能力逐步提高基数。养老缴费不是档位越高越适合所有人,长期能不能持续缴、短时间把档位冲高都比不上长期能持续缴更重要。补差金额之所以容易被误解,是因为新基数是在9月明确的,但是核算范围从1月开始。
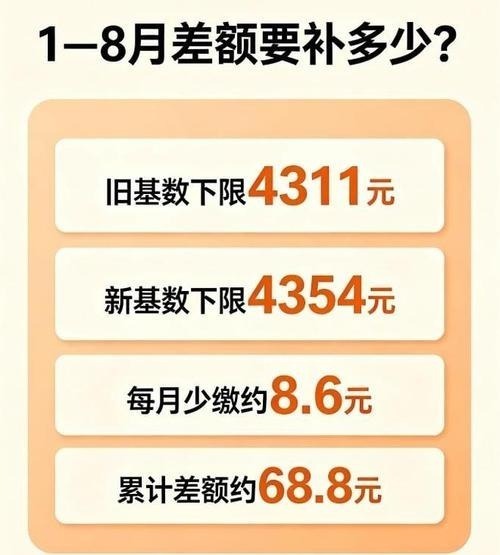
假设前期按照2025年下限4311元预缴,在之后切换到2026年下限4354元时两者的差距为43元。按照养老 20%的比例计算,每个月只需要补上 8.6 元,就可以得到全年养老金缴纳额。这个数字可以直接放大到实际月份里看。
如果系统显示需要补3个月,则养老补差为25.8元;若需补充6个月则为51.6元。具体的什么时候要上缴不能提前固定月份统一套用,必须以皖事通、安徽税务社保缴费小程序或者办税服务厅推送的起止月份为准。
不同的预缴时间、参保状态和系统核算月份不一样,账单才是最终依据。单位和个人由于本次缴费上下限调整而产生的补差,在2026年12月31日前可以一次性缴纳,也可以分期缴纳,期间不加收滞纳金和利息。
灵活就业人员如果系统生成了养老补差,则可以通过税务缴费端的“特殊缴费”入口处理或者带着明细到当地办税厅核实。年底缴费业务可能集中,在已看到补差信息的人中,尽量不要把最后几天拖到最后。
养老补差、医保补差要分开看。灵活就业人员参加职工医保时一般还要包含生育保险,核定基数统一使用4354元,不会因为养老保险选择的档位上浮而发生变化。
医保每月缴费金额按照参保地规定的费率乘以4354元计算出来。例如芜湖公开示例中不建立个人账户的5.5%费率,则每月约239.47元;建立个人账户的8.5%费率,则每月约369.79元。
其他城市医保费率及具体金额不能直接参照芜湖,仍然要以当地医保部门和税务缴费端显示的数据为准。是否产生从1月开始的补差还要根据年初临时基数同4354元之间的差额再乘以当地的费率以及应补月份来确定,不能只看养老补差金额来判断。
实际操作中可以打开安徽税务社保缴费小程序,分别进入灵活就业养老和医保模块查看正常应缴金额及“特殊缴费”明细。养老补差交完后,并不代表医保补差也会自动完成;
两项需要分别查询,分别缴纳。看不懂起止月份、费率或者补缴项目,可以将系统页面截图送给参保地税务窗口或医保服务台咨询,请他们帮忙解决;不能直接把别人的城市、费率和账单金额套到自己身上。
选档的时候接近60%的档位是保持连续缴费,100%左右可以调节缴费压力和未来权益之间的平衡,更高的基数则需要考虑长期承受能力。
一次性补差金额如果确实影响当月生活开支的话就先核对账单中的月份、项目以及金额再安排好自己的缴费时间,并不因为“补差”二字而把它当作额外的惩罚。
此次调整核心就是把全年缴费基数统一到2026年的新标准上。灵活就业人员真正需要关注的是一个具体的数字,而不是笼统的说法,“要补很多钱”,而是系统显示出来的养老补几个月、医保是否有差额以及自己选择的养老档位能不能长期坚持下来。
本文来自大风号,仅代表大风号自媒体观点。
