无抵押凭信用 3000万元信贷“揉”进安顺破酥包
“以前做工程,只贷到了几万元,现在租个门面卖包子,啥抵押都没有,凭着每天的流水,两三天就批了25万元。”
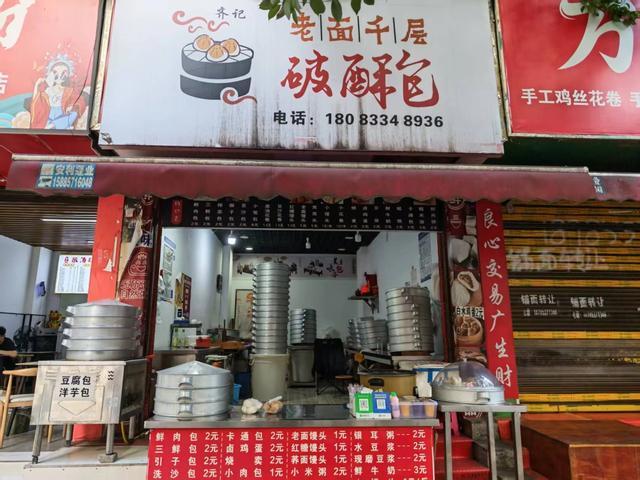
9月21日下午,安顺市西秀区东关街道的“齐记老面千层破酥包”店,比人还高的空蒸笼摞成一排。刚忙完早市的店老板齐荣相一边收拾案板,一边向记者感慨。
齐荣相是西秀区轿子山镇大寨村人。早年间,他跟着表哥在云南学破酥包手艺,2024年带着妻子回安顺开店。“一个门面仅转让费就花了好几万块,加上房租、买设备,前期投入大,资金一下子跟不上。”
有手艺、有想法、能吃苦,但像齐荣相这样的初创商户,往往缺乏能抵押的房产资产,很难通过传统渠道拿到大额信贷。“向亲戚朋友借,也不好开口。”于是,齐荣相拿着营业执照,直接找到了安顺农村商业银行股份有限公司(以下简称“安顺农商行”)轿子山支行。两三个工作日后,25万元信用额度获批。
一家街头夫妻包子铺,无抵押、无担保,何以能贷出20多万元?
“其实破酥包这个行业风险很低。”安顺农商行轿子山支行行长邓璐一语道破。她解释,破酥包的投入大头集中在前期——转让费、房租、设备,一次性投进去;而生意一旦做起来,每天都有真实的现金进账,经营成本并不高。“只要核实是真实开店,两口子勤勤恳恳,生意一般都能红红火火。”
虽然表面上走的是农户小额信用贷款通道,但核心其实是安顺农商行专门为破酥包这类特色产业“量身定制”的信贷模式。邓璐介绍,只要确定商户做的是破酥包,仅需提供租赁合同、营业执照、流水和征信等基础材料。系统在测算授信模型时,破酥包商户因其现金回流快、风险低,比普通农户或工程等高风险行业享受更高的产业调节系数,从而能够贷出更高的额度。
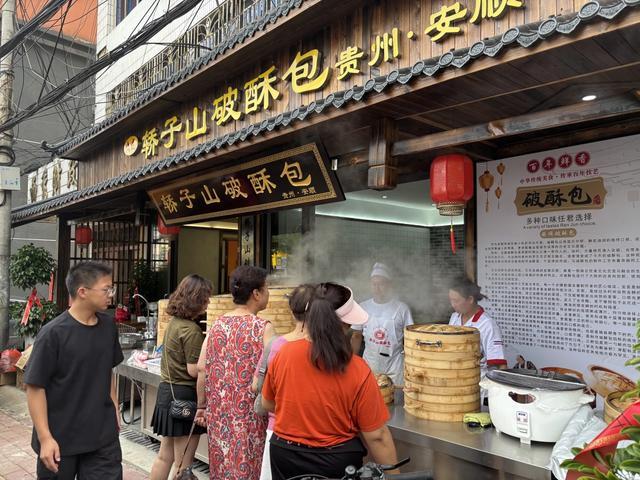
敢贷,还要管得住。贷前,银行客户经理会到村里走访核实贷款人人品,村党支部书记参与把关。2024年,轿子山破酥包行业协会成立后,更是建起了“白名单”机制:协会核查商户从业年限和口碑,将合格者推荐给银行,关店或违规的动态移出。“协会不承担代偿,但谁家偷工减料、谁口碑差,同行最清楚。”邓璐介绍,目前,该行业贷款不良率在1%左右。
不仅是本地起步的小店,这笔无抵押的信用贷款,也成为安顺破酥包手艺人跨省闯荡、开疆拓土的底气。
在昆明打拼多年的安顺破酥包商户俞昌宏,2018年注册了自有品牌。随着市场需求扩大,他准备新开门店和建设加工厂时,资金链一度绷得很紧。其向安顺农商行轿子山支行申请了贷款,从首笔10万元授信一路追加到30万元。“有了信用资金支持,短短三年间,我的门店从3家扩张到目前的45家,还建起了两个加工厂。”俞昌宏说。
无论是支持单店起步,还是助力跨省连锁,安顺市正通过一揽子政策,将金融服务真正嵌入破酥包等特色产业的全链条。
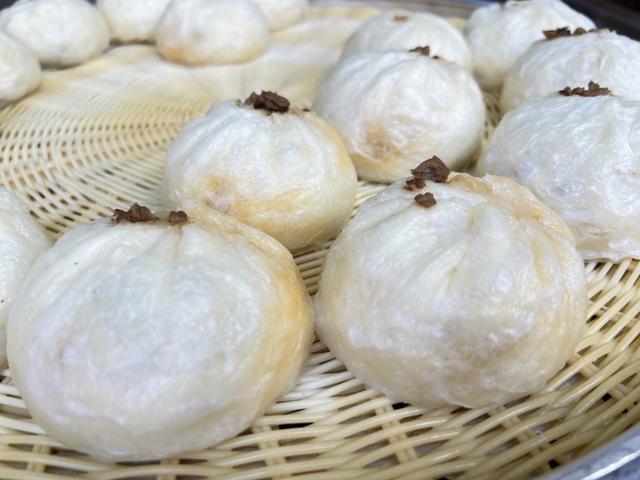
近年来,中国人民银行安顺市分行印发《金融支持文旅发展促进提振和扩大消费八条措施》,专门引导辖内金融机构将信贷服务精准嵌入破酥包从原材料采购、加工生产到终端销售的全产业链。
为护航这一特色产业,各金融机构持续发力:中国工商银行安顺分行全面落实普惠信贷尽职免责制度,打消基层信贷员顾虑,推动资金“敢贷、愿贷”给轻资产的破酥包商户;中国邮政储蓄银行安顺市分行量身定制,专项推出单户最高50万元额度的纯信用“破酥包产业贷”;安顺农商行更是连续两年组织专班跨省上门,把集中开卡、授信的金融服务直接送到了昆明、曲靖等地的破酥包商户店中。
截至目前,安顺全市破酥包产业贷款余额达3112.35万元,年内累计投放1452.69万元。这3000多万元的信贷,撬动的是云贵川等地1700余家破酥包门店,超4亿元的年产值,带稳了全产业链上万人的就业饭碗。
“不只是破酥包。九溪烤小肠、金刺梨、黄桃、民宿……只要是脚踏实地的地方特色产业,我们都在大力支持。”邓璐说。
天眼新闻记者 彭杨
编辑 周强
二审 沈长志
三审 聂娜
本文来自大风号,仅代表大风号自媒体观点。
