GDP山东第一!名气碾压济南,山东人竟然不认青岛当领头羊?
问山东人“青岛算不算领头羊”,常会碰到几种反应。 烟台人看自己的万亿盘子,潍坊人看8000多亿的进位节奏,济宁人不认,济南人更不认。 青岛2025年GDP约1.7万亿,省内第一,名气也确实比济南更外放,可这个“第一”落到全省认同上,并不自动等于“带头”。
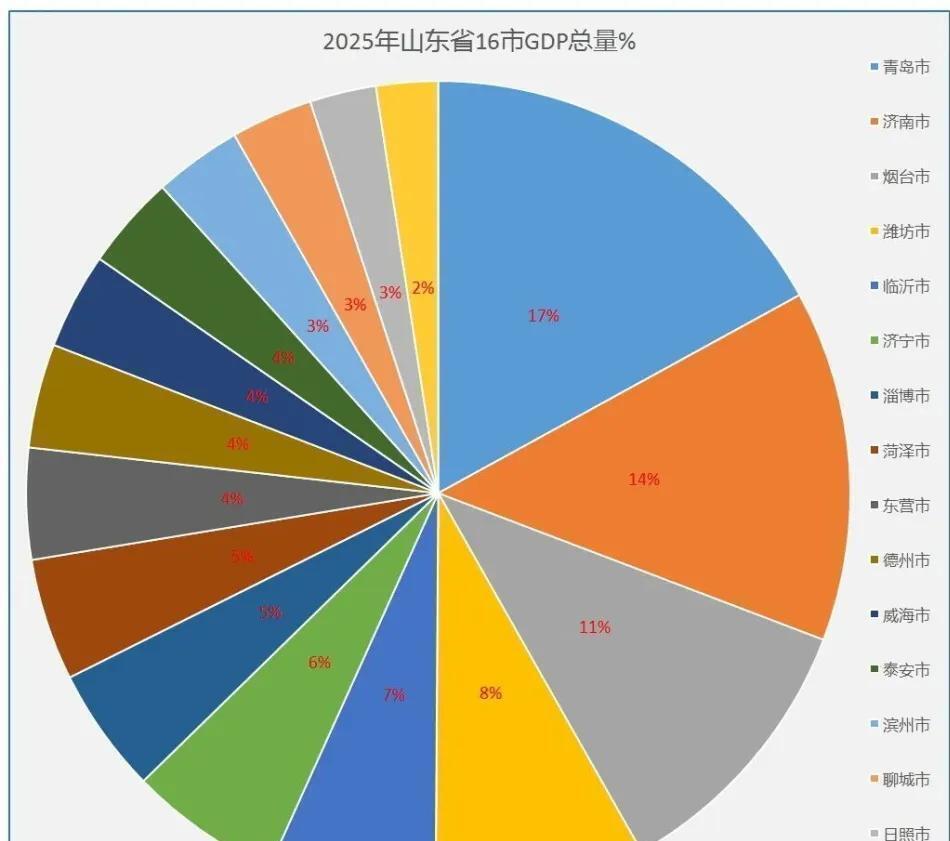
山东2025年GDP冲破10.3万亿,全国第三。 青岛1.7万亿、济南1.41万亿、烟台1.13万亿,三座万亿城摆在那里。 潍坊超8000亿,临沂接近7000亿,济宁刚过6000亿,后面还有淄博、菏泽、东营、德州、威海、泰安、滨州、聊城、日照、枣庄。 16个地市全部超过2000亿,这个分布很密,没有哪座城能把资源、产业、人才全部吸走。
看首位度更直观。 青岛占山东约17%,济南约13.7%,两座核心加起来不到31%。 成都、武汉、西安、长沙这些单核省会比,第一城占全省比重高得多。 山东不是“一城带全省”,是好几辆车并排跑。 底盘稳是优点,问题是没有谁能用体量压住所有人。
青岛的计划单列身份,增加了这种“各干各的”的感觉。 它是全国五个计划单列市之一,经济管理等同省级权限,财政上“单列不脱钩”。 早年是定额上解,2012年起向山东定额上解6亿元,2014年起以8亿元为基数、每年递增5%;2019年山东改革财政体制后,青岛专项上解省财政增加到30亿元,并按下一年收入增幅递增,重点用于财力薄弱地区转移支付。 也就是说,青岛不是“钱全自己花”,但和省里其他地市之间的财政再分配,不像普通地级市那样直接。
这套制度让青岛有自主权,也让它和兄弟城市的关系更像是“同省不同账”。 烟台、潍坊、济宁的企业不会天然把青岛当调度中心,更多看产业链、港口、订单。 青岛自己也更像外向型枢纽,而不是全省内部资源池。
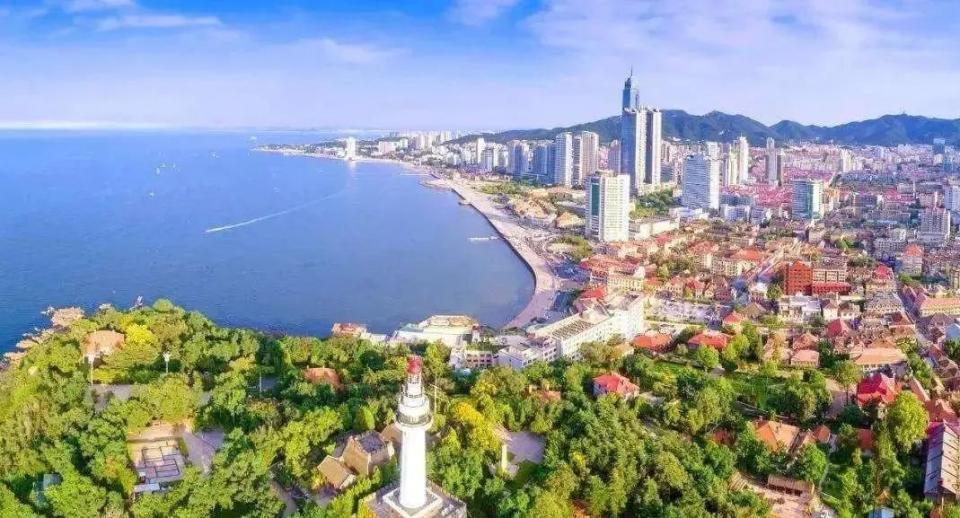
地理位置又把这件事固定了一半。 青岛在胶东东南角,靠海、靠港,做对日韩、对全球航运方便。 胶东圈的烟台、威海、潍坊、日照跟它联系紧,海尔、海信、青啤、双星的配套也多在这一片。 可往鲁西、鲁南、鲁北走,济南的中枢感更强。 菏泽、聊城、德州、滨州的企业做出口,不一定只走青岛港,日照港、连云港都能比成本。 临沂搞商贸物流,有它自己的全国网络;济宁走运河和内河、制造、能源,和青岛的产业流也不完全重合。
山东官方布局是“一群两心三圈”,济南、青岛双心,省会圈、胶东圈、鲁南圈各自协同。 2024年山东又推济青发展轴带,把济南、青岛加上淄博、烟台、潍坊五市捆在一起做科创智造廊带。 这个方向说明,政策本身也没打算让青岛单独当“全省司令”,而是双心分工。
分工的难点在产业重叠和联运效率。 济青在人工智能、高端装备、生物医药上都有布局,若各建各的,容易出现重复投入。 港口、陆港、空港也还没完全打通,青岛港、烟台港、济南陆港、胶东机场、遥墙机场之间,标准不统一、信息共享不够,转运成本降不下来。 青岛的优势是智能家电、海洋装备、化工、汽车配套,济南的优势是算力、空天信息、生物医药、高校科研,两者互补比竞争更划算。
高校和科研是青岛常被提的短板。 山大主校区资源、省立医疗、省属国企总部更多在济南;青岛有山大青岛校区、石油大学、崂山实验室、中科院海洋大科学中心,海洋方向很强,但整体高校密度和全省辐射力仍不如武汉、南京、成都那种“大学+全产业”的模式。 最近几年济青在补这块,浪潮和山大联合建人工智能产业技术研究院,带动5家产业单位在青岛设7家企业、引进高端创新人才70余人;智能家电方面,海尔、海信、澳柯玛和济南小鸭等共建国家高端智能化家用电器创新中心,突破智能家电操作系统、嵌入式AI等23项关键技术,其中10项国际领先。 这类协同比争论“谁是一哥”更实在。
2025年济青都市圈远程异地评标项目240个,商事登记27项事项跨市通办,工程建设企业资质审批统一标准1500余条。 这些数据不热闹,但能说明双核正在把行政壁垒拆小。 对潍坊、烟台、淄博来说,跟着廊带做芯片设计、封装测试、工业互联网、海工装备,比要求它们“认青岛为全省老大”更容易接受。
烟台1.13万亿之后,自己就是胶东圈另一极;潍坊8587亿冲万亿,对青岛是配套也是变量;临沂6862亿做商贸物流,鲁南不一定通过青岛出海;济宁6128亿走制造和内河,省会圈和鲁南圈都能接。 青岛名气大、港口大、品牌大,可它辐射得到的“默认腹地”主要还是胶东。
所以山东人不完全认青岛当领头羊,不是否认青岛强。 1.7万亿是真强,17%首位度也是真不高;计划单列是真有自主权,对全省薄弱地区上解也是真有贡献;胶东辐射是真顺,鲁西鲁南是真远。 把这几个事实放在一起,青岛更像“海向龙头+胶东核心+制造门户”,不是传统意义上的全省统帅。
本文来自大风号,仅代表大风号自媒体观点。
