AI的下半场,为什么是“轻智能”?




过去十多年,智能化主要发生在手机和PC上,AI能力大多沉淀在云端。而普通人身边的大量日常设备——家里的灯和家电、桌上的台灯、耳朵里的耳机、通勤用的两轮车——虽然完成了联网,却始终没有真正"变聪明":联网配置太复杂,用户不会配置导致有联网功能但通常没有真正实现联接,另外联接后也没有很好的交互和感知手段,导致它们可以被App远程控制,可以上报状态,却很少理解我们说了什么、正在做什么、真正想要什么。
现在,变化开始发生。大模型把云端AI的能力上限推到了前所未有的高度,但AI的下半场,就是让这些能力真正下沉到终端,进入人们每天接触的消费级终端。这个扩散的过程,催生了"轻智能"这一概念。
轻智能希望把过去的哑终端升级为“四有”终端:有联接、有智能、有感知、有交互。轻智能终端可以承载更多理解和判断能力,实现多模态识别、本地推理和实时响应等能力,并且与云端通过联接共同完成一个AI任务。
从两轮车到AI玩具,轻智能正在进入真实应用场景
“轻智能”是否形成趋势,要看感知、联接、计算和交互能力是否真正进入量产产品,以及厂商是否愿意长期承担新增BOM和云端成本。
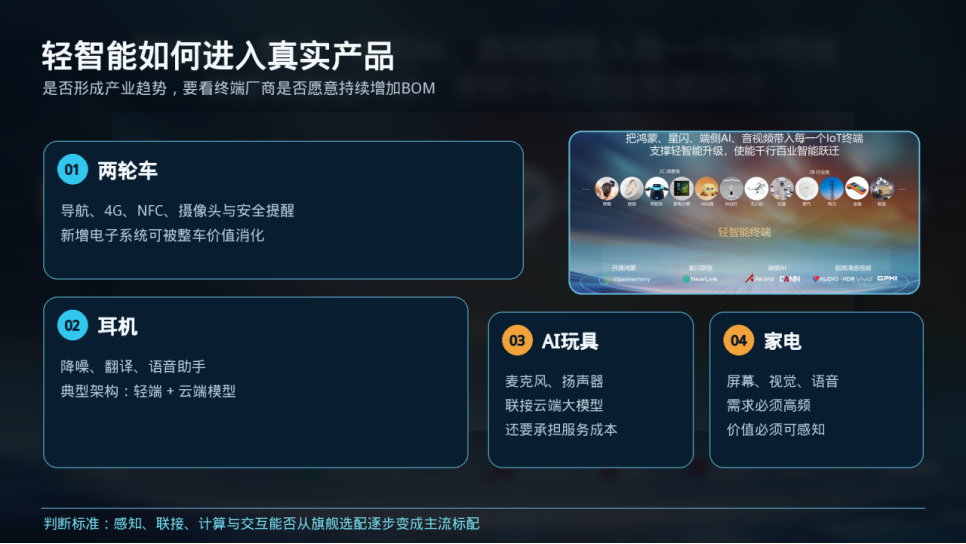
两轮车是一个比较典型的案例:
过去,两轮车的电子化更多围绕基础仪表、定位、防盗和手机App展开。一种典型的轻智能改造思路,是把传统断码屏升级为智能仪表盘,在一块屏幕上集成导航、联网、音频和更多交互能力,同时通过NFC、4G以及摄像头增加解锁、在线服务和环境感知。摄像头还可用于骑行记录和安全预警,星闪则能够支持更精准的数字车钥匙。
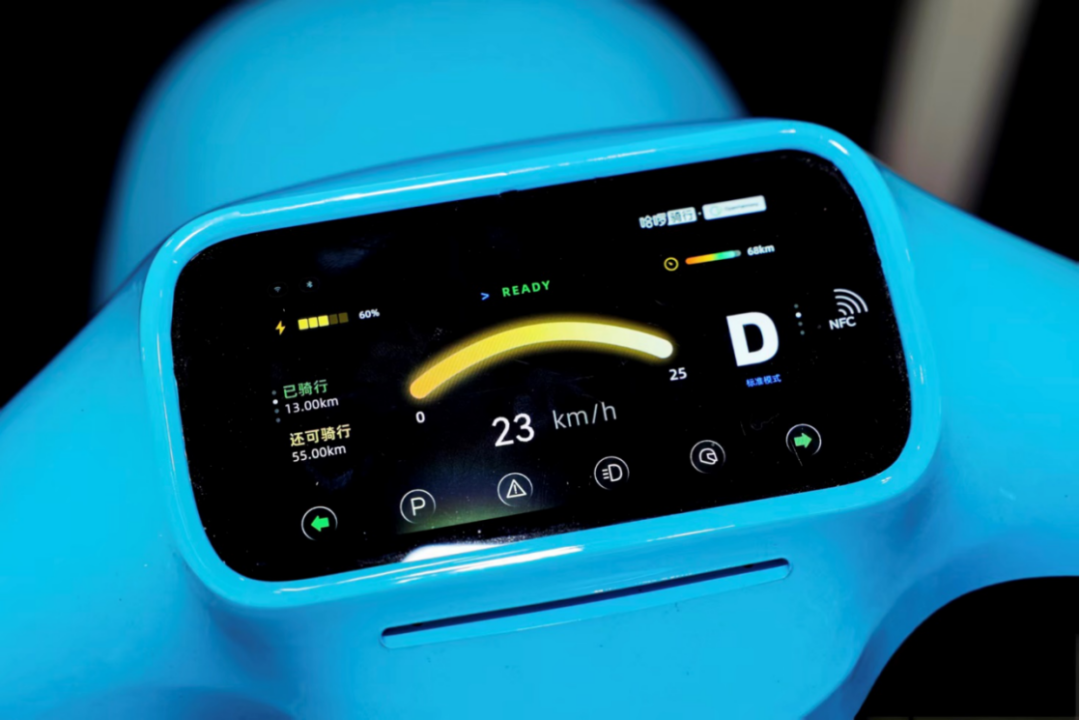
过去两轮车的很多智能功能依赖手机完成,车辆本身仍然只是执行终端。当导航、联接、显示和感知能力直接进入车端以后,车辆就有机会成为独立的移动智能节点。据测算,通过约百元级的屏幕终端改造,就有机会构建更完整的整车智能体验。
对大量成熟硬件来说,智能化未必需要推倒重来,也可能通过增加一层成本可控的感知、联接、计算和交互能力完成升级。关键不在于堆叠功能,而在于新增BOM能否转化为用户可感知的导航、安全、交互或服务价值。
耳机则展示了另一种路径:
传统耳机的核心任务是播放声音、通话和降噪,但它天然拥有麦克风、扬声器,并长期贴近用户,因此很容易成为AI交互入口。当前的升级方向包括通过端云协同调用云端大模型,实现语义问答、实时翻译,以及在嘈杂环境中通过本地AI处理提取人声。
这类升级体现的是“轻智能”的分工方式:端侧完成高频、实时的音频处理和交互,复杂理解交给云端。耳机自身算力和电池有限,却可以借助联接获得更大的AI能力,从而由单纯的音频外设逐渐变成用户与AI交互的一个入口。
据Counterpoint预计,可穿戴设备中的Edge AI渗透率将从2025年的约30%提升至2032年的近80%,其中TWS耳机和智能手表仍将是出货量最大的两类产品。其背后的原因并不只是模型能力提升,还包括器件集成度提高、每瓦性能改善,以及用户对实时响应和隐私保护需求的增加。
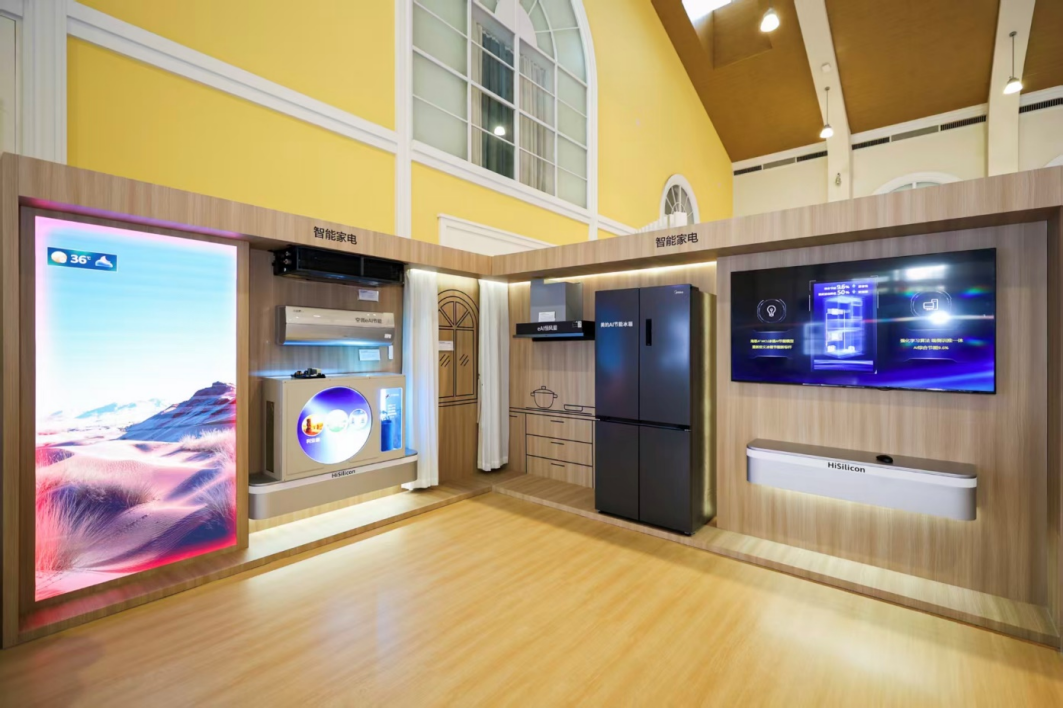
类似的改变在穿戴、音频、智能家居、两轮车、AI玩具、AI台灯等日常场景中正在悄然发生。
为什么轻智能终端今天才开始大规模落地?
首先因为硬件加载智能的门槛正在下降。联接、算力、显示和感知能力越来越容易进入普通终端;开源鸿蒙助力智能OS生态底座走向成熟,AI coding降低终端开发门槛,Agent+云端模型则让端云协同变得更容易,实现小算力大智慧。
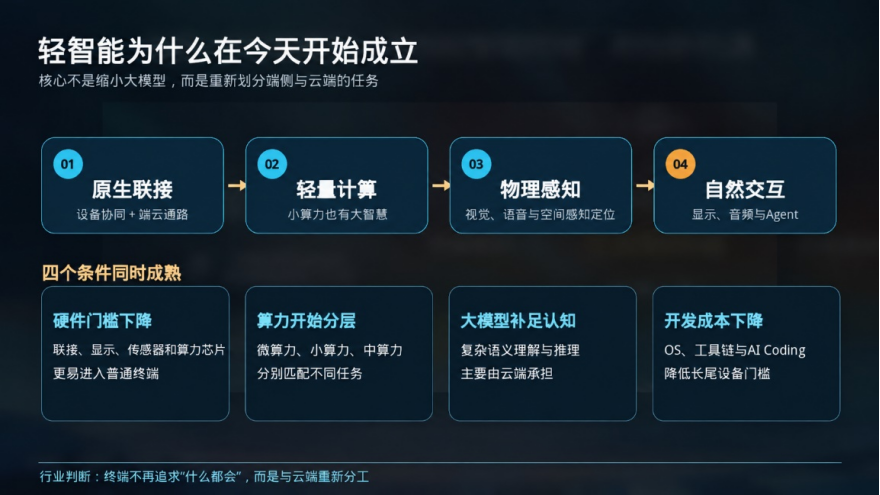
随着硬件成本与开发成本同时下降,过去因单价低、品类分散而难以实现智能化的中长尾设备,在新一代产品设计中第一次具备了可行的智能化落地路径。
更重要的变化来自云端。大模型和Agent的发展,对端侧提出了新的要求:设备必须具备与自身场景匹配的感知、计算和交互能力,才能真正承载Agent,成为云端“大脑”的手和脚,把云端意图转化为现实世界的行动。
当硬件成本、端侧计算、操作系统和云端AI同时跨过可用门槛后,过去那些“只能联网”的设备,才第一次真正具备了向“能够理解和响应”的终端升级的条件。
从单颗芯片到“轻智能底座”
如果说上一轮IoT升级的重要标志,是给传统设备增加通信芯片,那么AI进入百亿级终端后,仅靠增加一颗NPU显然不够。
一台设备真正具备智能能力,至少要解决五个问题:
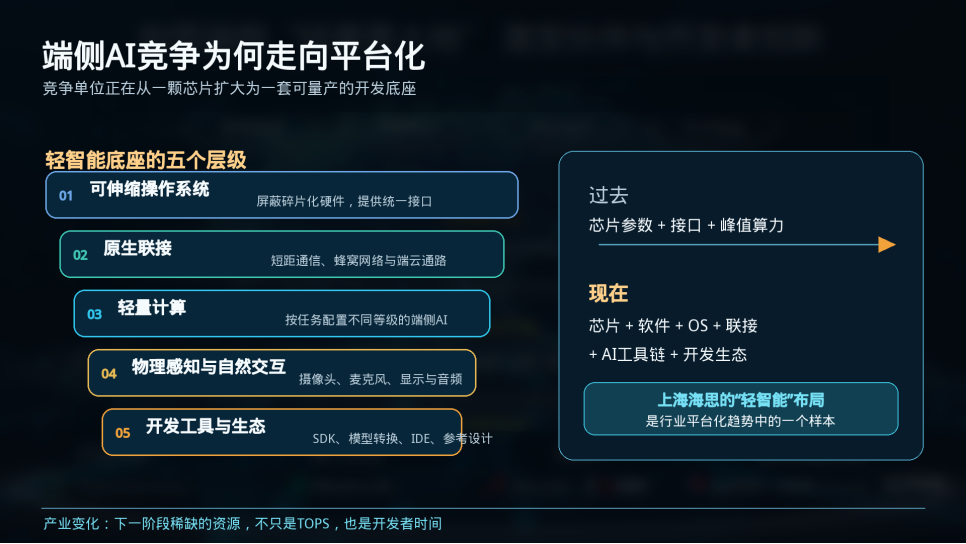
首先是联接。过去IoT连接解决的是“设备能不能上网”,甚至现在还有部分终端处于不能联网的状态,轻智能首先要解决“设备之间如何协同,以及如何连接云端AI”。这里既包括短距通信,也包括4G、5G等广域连接。以星闪为例,上海海思已经将相关应用延伸到手写笔、电视、遥控器、耳机、数字车钥匙和智能家居等场景,并提供SDK、开发板和参考案例。
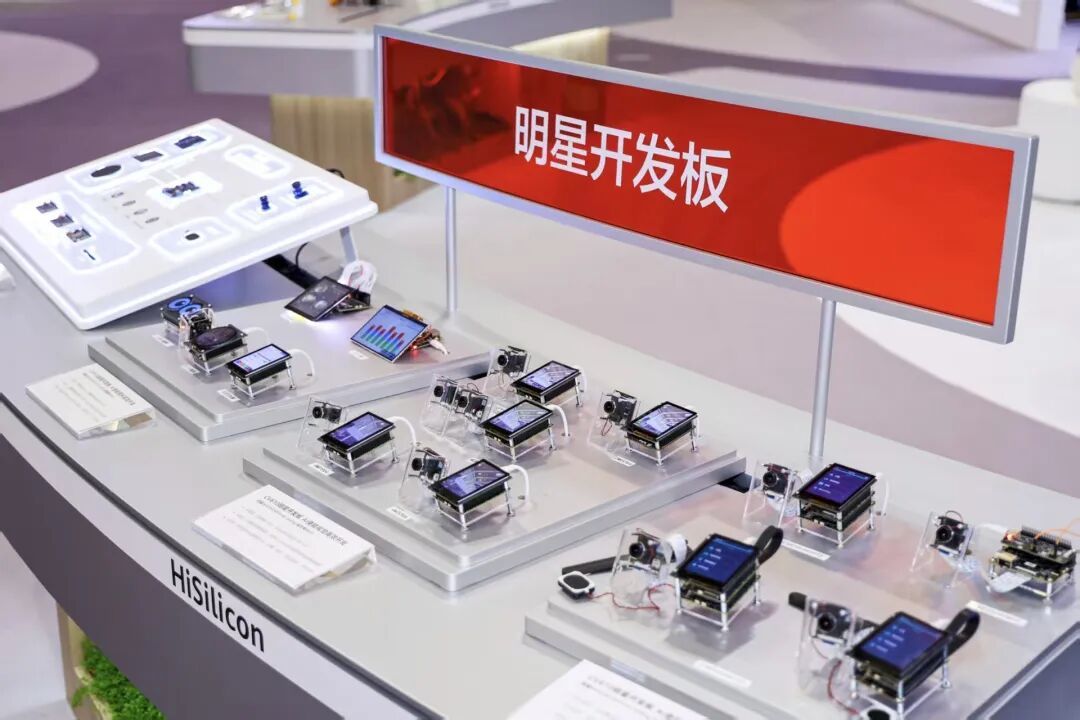
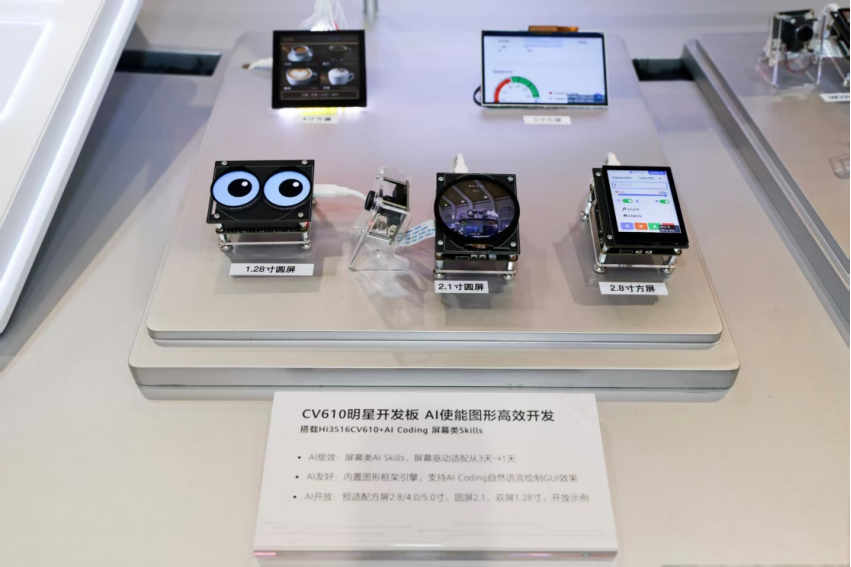
其次是感知和交互。AI进入物理世界之前,首先要能够“看见”“听见”和“表达”。因此AI终端的技术底座不仅包括NPU,也包括摄像头、麦克风、显示、音频以及各种传感器。
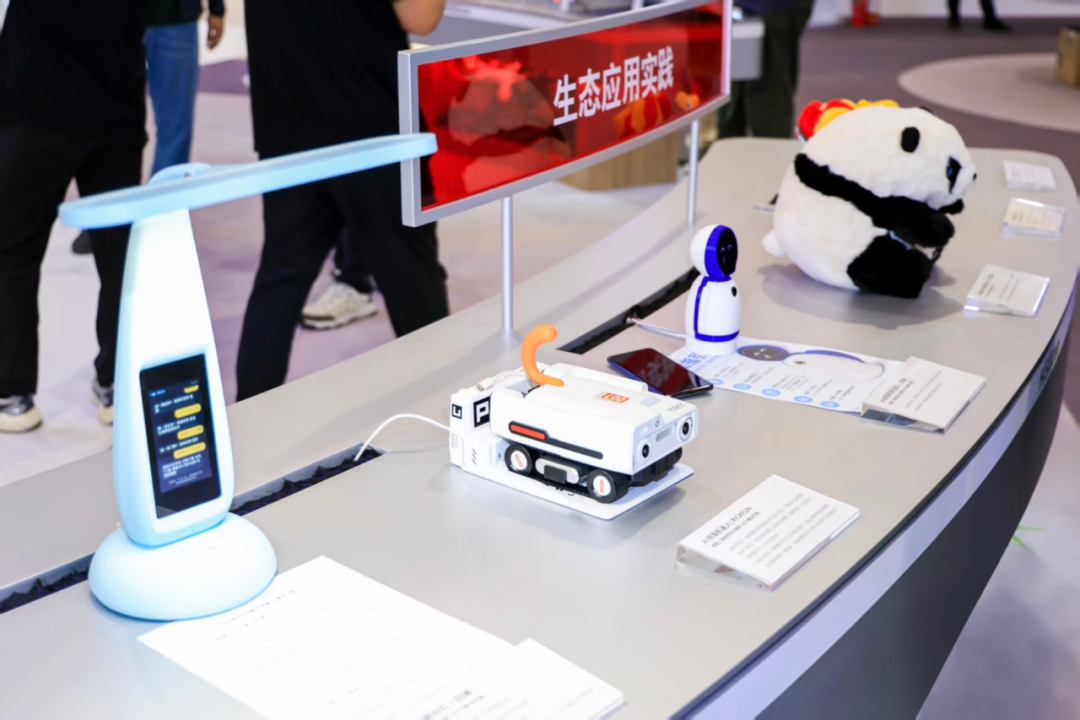
这一层还包括音视频交互。超高清音视频进入轻智能体系,并非单纯提高显示规格,而是让终端更自然地“看见”“听见”和“表达”。GPMI已经从技术方案进入标准化阶段,《通用多媒体接口规范》的架构、协议、连接器与线缆、供电等系列行业标准已于2026年7月1日正式实施。
第三层是操作系统。IoT与手机、PC最大的不同之一,是设备形态极其碎片化:一个燃气表、一副耳机、一辆两轮车和一台电视,所面临的场景、需要处理的数据都有很大差异。因此,轻智能需要的OS必须具备足够大的伸缩范围。当越来越多终端需要接入AI时,它还需要向下屏蔽硬件差异,向上提供相对统一的应用和AI接口,并支持多设备协同。否则每增加一种玩具、家电或穿戴产品,都要重新完成芯片、驱动、连接和AI模型适配,智能化很难真正走向规模化。
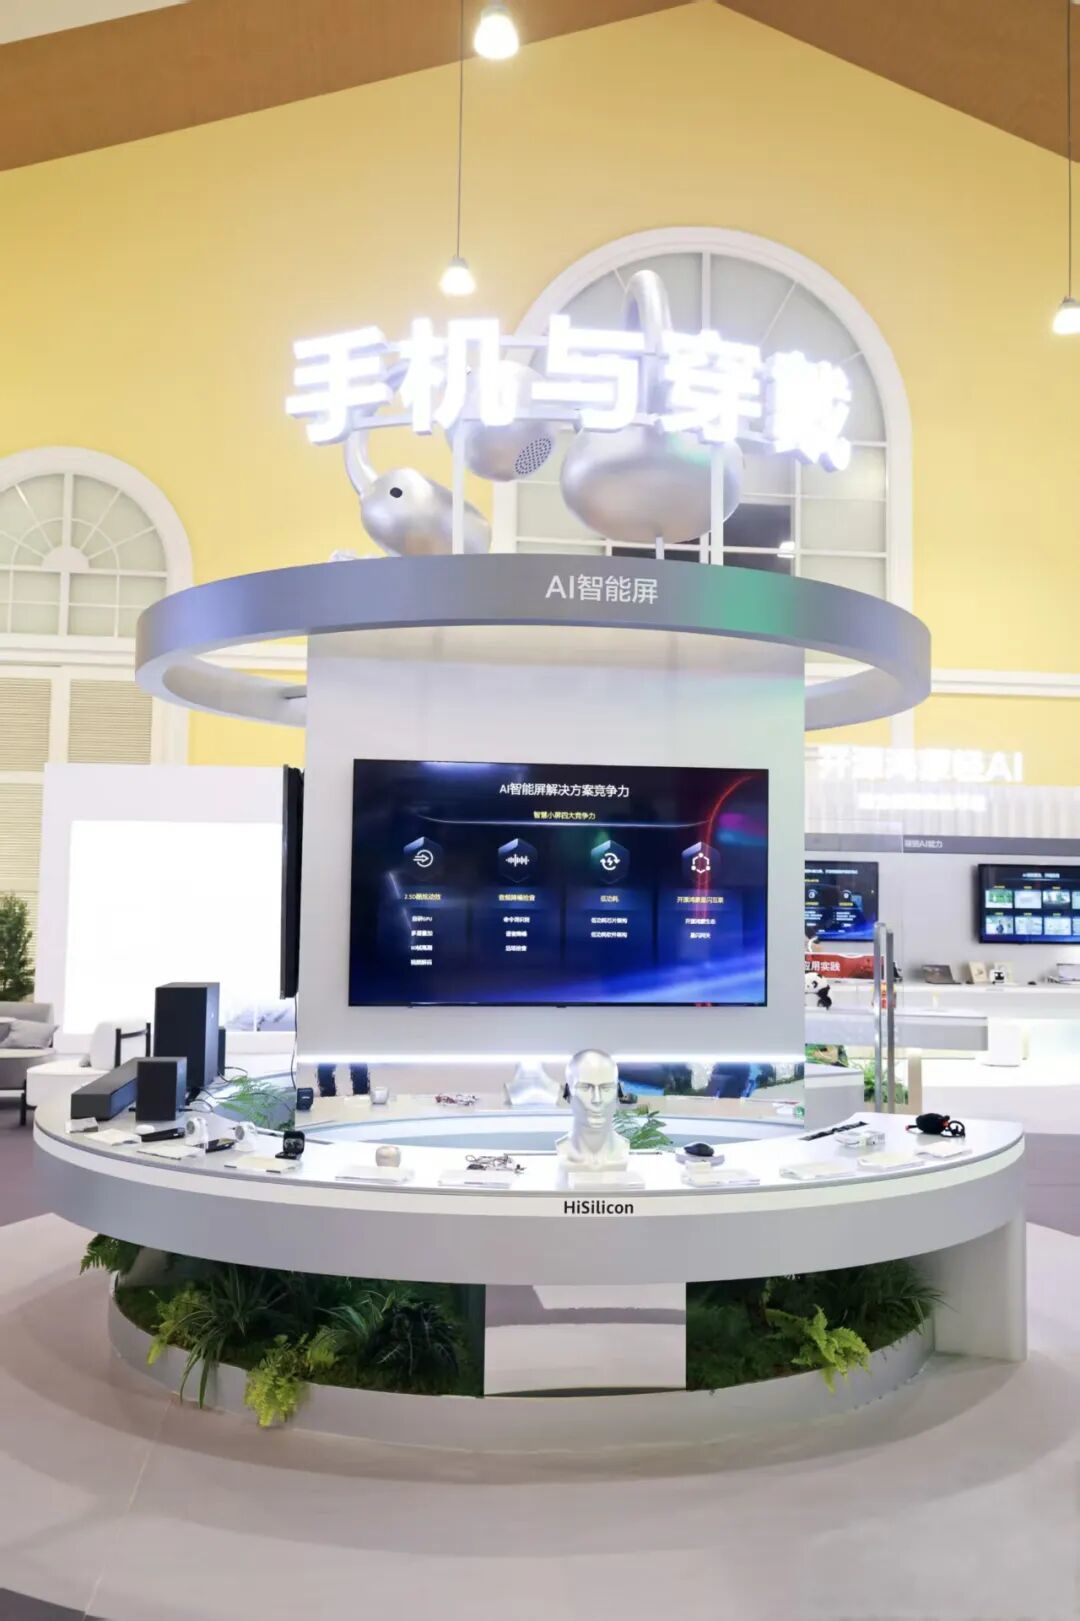
鸿蒙生态目前已经满足了这一要求。根据开放原子开源基金会2026年4月公布的数据显示,OpenHarmony生态设备已经超过13亿台,合作伙伴超过500家,通过兼容性测评的产品超过1700款;其弹性部署能力可以覆盖从KB级到GB级设备,从传感器、控制器一直延伸到复杂交互终端。
第四层是端侧AI,过去的IoT终端可能很多都不具备智能的能力。当前Edge AI处理器已经可支持CNN、RNN以及Transformer等模型;更低资源的嵌入式终端则可以使用更轻量的AI加速能力。大家更关注每一瓦功耗、每一元BOM能够提供多少真正有效的AI能力。
最后一个环节是开发成本。对于一家做台灯、玩具或小家电的企业来说,真正的障碍未必是买不起AI芯片,而是有没有能力完成模型适配、驱动、通信、云端接口和应用开发。在全球端侧AI竞争中,SDK、模型转换、IDE和参考设计的重要性正在上升。以上海海思开发者生态社区为例,其已经公开提供WS63、BS2X、Hi3403等SDK,以及HiSpark Studio、HiSpark AI、烧录工具和编译工具链。
这也是芯片企业从“卖芯片”走向“提供底座”的行业趋势。上海海思的轻智能布局,是这一趋势中的一个样本:把操作系统、联接、端侧AI、音视频能力和开发工具组合为低门槛基础设施,让不同成本、功耗和功能定位的设备找到相应的升级路径。由此,竞争单位也从单颗SoC扩大为芯片、软件、工具链和生态的组合。
总结:大模型决定上限,轻智能决定AI能走多远
最后,过去几年,AI产业不断把模型做大、把算力推高,但当AI开始进入数量更庞大的IoT终端后,产业面临的问题也随之改变:如何以更低的成本、更低的功耗和更低的开发门槛,让更多设备获得真正有价值的智能。
如果说AI的上半场解决的是“能力上限”,那么下一阶段更重要的问题,就是把智能能力的“入门门槛”不断降低。大模型决定AI能有多聪明,轻智能则决定AI能够进入多少设备、多少场景。
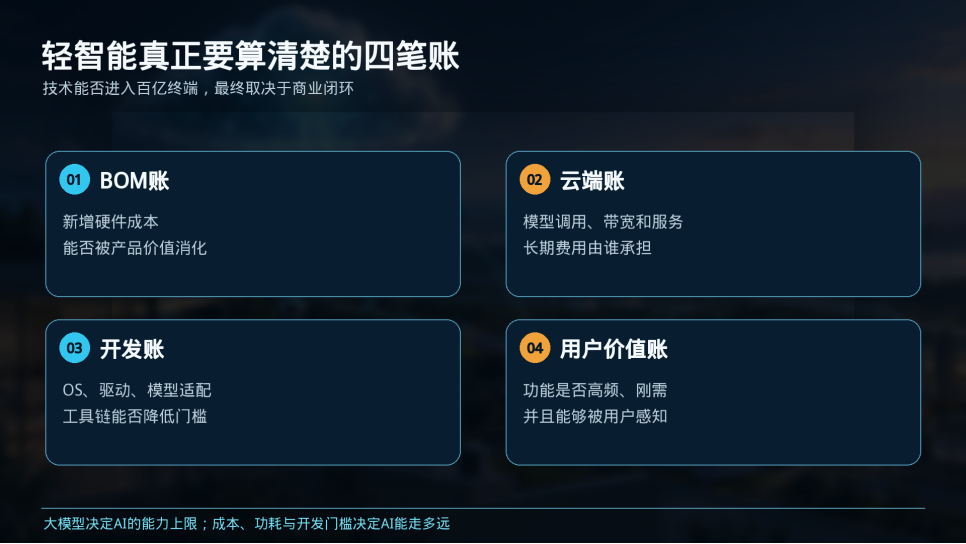
从行业视角看,上海海思围绕开源鸿蒙、星闪联接、端侧AI、超高清音视频和HiSpark开发者社区展开的布局,代表了芯片厂商从单点产品向平台化能力延伸的一种路径。对终端厂商而言,真正有价值的并非技术名词的增加,而是这些能力能否以更低成本被调用,并进一步扩散到消费电子、汽车电子和行业设备。
可以看到,“轻智能”正在成为产业共识,下一阶段端侧AI的竞争不是比拼谁的芯片算力更大,而是谁能让客户能够更低成本,更高效率,最安全的实现智能。
编辑:芯智讯-浪客剑
本文来自大风号,仅代表大风号自媒体观点。
