河南退休核算:33年缴费,平均缴费指数1.0,实缴10年,视同23年
有人总以为机关退休只看实际缴费,实缴10年好像积累不多。 按河南机关事业“中人”算法,23年视同年限搭配平均指数1.0,过渡性部分往往比个人账户更占分量,整体待遇并不单靠那10年实缴撑起来。
河南机关事业“中人”指2014年9月30日前参加工作、2014年10月1日后退休的人员,基本养老金含基础、过渡性、个人账户三块,职业年金单独列支。
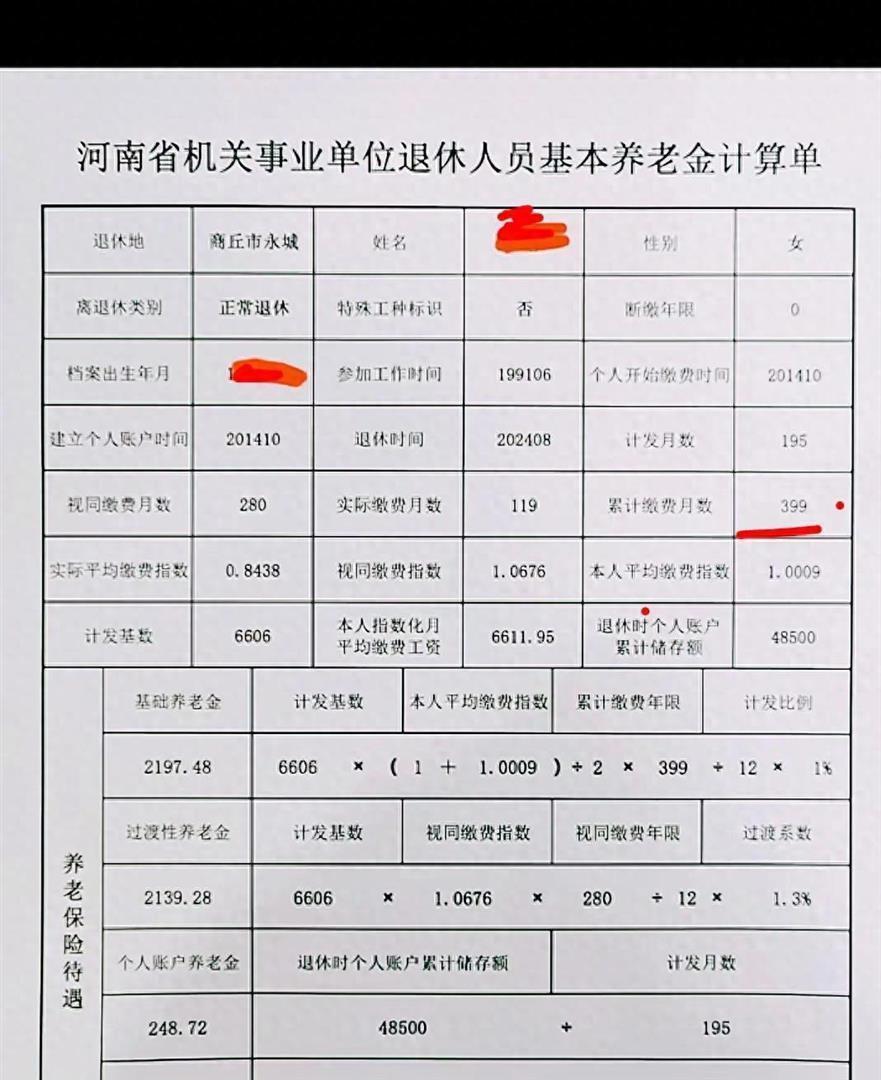
基础养老金按全省计发基数×(1+平均缴费指数)÷2×总缴费年限×1%计算。 以平均指数1.0、总年限33年试算,暂用河南2025年公开计发基数6738元,基础部分约为6738×1.0×33×1%=2223.54元。
过渡性养老金按全省计发基数×视同缴费指数×视同年限×1.3%计算,河南机关事业过渡系数全省统一1.3%。 若视同指数按1.0、视同23年试算,过渡部分约为6738×1.0×23×1.3%=2013.46元。
视同指数不是拍出来的,按退休时职务职级、技术职称、工作年限等口径认定,实际平均指数按2014年10月后各年缴费基数与对应年度工资基数算。 平均指数=(视同指数×23+实际指数×10)÷33,因此平均1.0可能是高视同、低实际,也可能两侧接近1.0。
个人账户养老金按账户本息÷计发月数发放。 60岁计发139个月,55岁170个月,50岁195个月;同样账户余额,退休年龄不同,每月到账金额会不同。
按个账5万元试算,60岁约为50000÷139=359.71元,55岁约为50000÷170=294.12元。 实缴只有10年时,个账规模通常有限,它更像是补充层,不是整体待遇的主体。
职业年金自2014年10月1日起实施,单位缴工资总额8%、个人缴4%,全部进个人年金账户。 退休后按月领取,金额=年金账户本息÷同年龄计发月数,发完为止,不并入基本养老金调整基数。
若年金账户6万元、60岁退休,每月约为60000÷139=431.65元;55岁约为60000÷170=352.94元。 它和基本养老保险分列,看单时要分别核对个账与年金,不要混成一笔。
十年过渡期为2014年10月1日至2024年9月30日,过渡期内新办法低于老办法按老办法保底,高于老办法按对应年份比例发放。 2024年10月及以后退休的“中人”直接按新办法核算,不再用新老对比保低限高。
河南按缴费年限精确到月折算成年,33年若按399个月计发,就是399÷12=33.25年;上文为方便对照采用33年整数,实际核定以单据月份为准。 看单先核对视同起止月、实际缴费起止月,再核对平均指数和个账本息,顺序对了不容易漏项。
缴费基数、职务职级材料、历年工资基数都会影响最终结果。 同样33年总年限,视同指数差0.1,按6738元、23年、1.3%试算,过渡部分相差约6738×0.1×23×1.3%=201.35元,长期按月发放就会形成稳定差距。
拿到核算单不必只问“总共多少”。 把基础、过渡、个账、职业年金四块分开看,先确认23年视同是否完整、10年实缴指数是否足额,再对照年龄对应的计发月数,账面会更清楚。
退休不是把工龄简单相加,而是把过去认可的年限、后来实际缴费的积累、以及职业年金补充一层层合起来。 把单子看细一点,每一步数据核实在位,往后的生活安排也就更踏实。
如果你也拿着河南机关事业核算单,可把总工龄、实缴起始月、视同年限、平均指数、个账和年金余额、退休年龄发出来,按上述公式再拆一遍,看看哪一块最值得先核对。
本文来自大风号,仅代表大风号自媒体观点。
