智界媳妇熬成婆?



2026年9月24日,余承东在合肥巡店时发了一条微博。四界官微随即跟进转发。寥寥数语,宣告了鸿蒙智行诞生以来最大的一次权力重组。
余承东称,接下来鸿蒙智行将聚焦尊界、享界、智界、尚界,为每个界提供更充足资源。这是华为常务董事、终端BG董事长首次公开回应赛力斯为何接手问界的经营主导权。
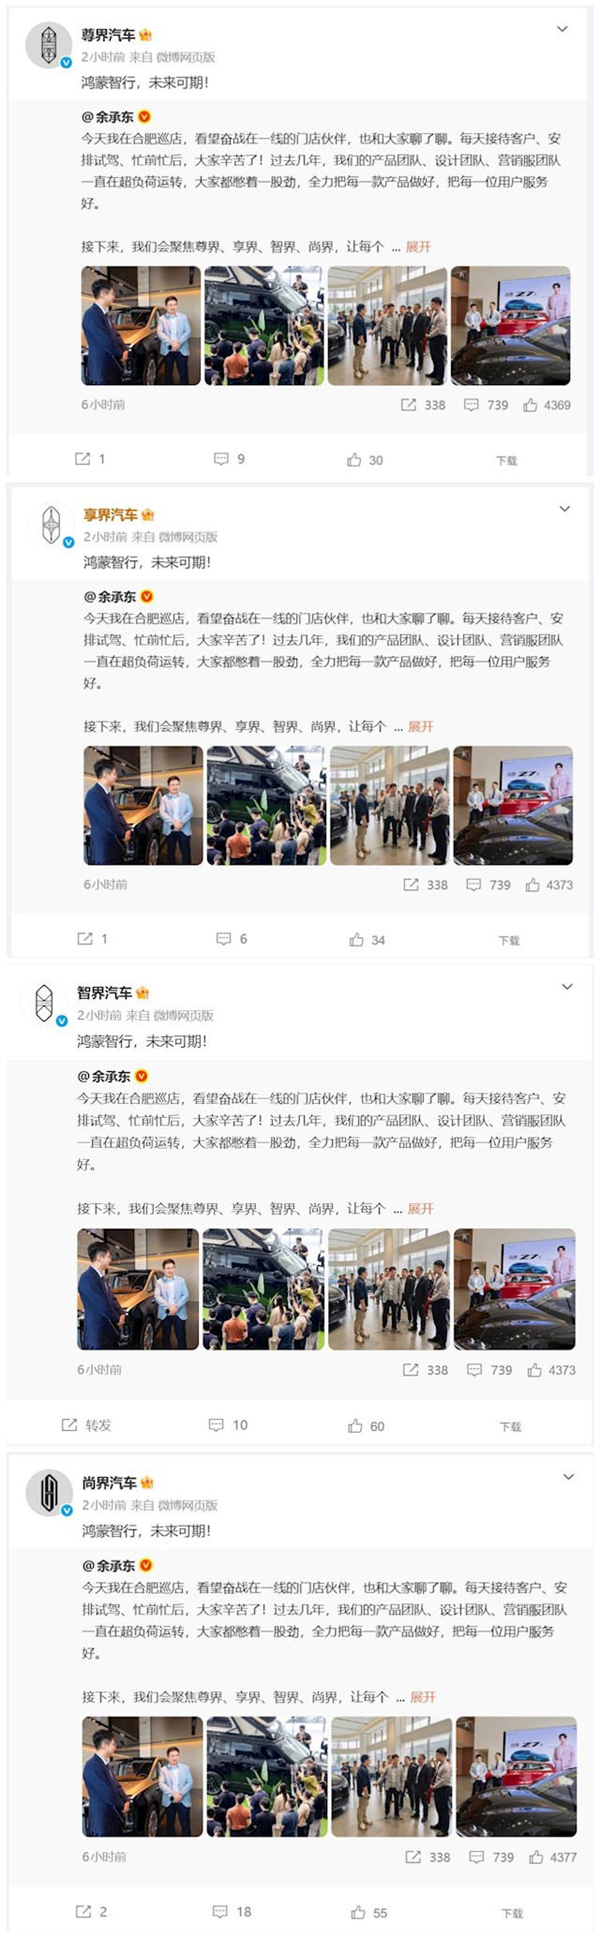
四界转发余承东发言
余承东对赛力斯的解释是:“赛力斯这几年跟我们合作后,能力有了长足的进步。现在他们想自己主导,于是提出来他们自己做。我们支持他们。”他同时表示,未来将把研发资源、质量资源、测试资源更多聚焦另外的“四界”。
差不多同一时间,任正非在深圳与东风汽车总经理冯长军会面时,再次表示:“华为不造车,但是很乐意发挥华为在智能化方面的特长,帮助东风造好车。”这是问界官宣运营模式调整后,华为汽车合作生态中首位公开登门拜访任正非的车企高层。
华为放手,集中资源投向剩下四个“界”。真正值得追问的是:四界中,谁能接替问界位置?谁为“华为标准”长期买单?
问界留下的位置,智界接得住吗?问界“单飞”带走的不只是销量。
据中金公司研报数据,2025年问界销售42.5万辆(统计口径为交付量,非批发销量或上险量),占鸿蒙智行全年交付量589,107台的约72%。据虎嗅汽车了解,问界已布局超400家用户中心,覆盖全国200余座城市,其中93%为单品牌专网门店。自2027年1月1日起,华为专营店将正式分成两种:一种专卖问界,一种混卖其他“四界”。
问界带走了渠道网络中最成熟的那一块,也带走了用户心智中的“华为汽车第一联想”。剩下的四界必须共同填补这个生态位,而智界在车型丰富度和价格带覆盖上,是四界里最能承接问界原有用户基本盘的品牌。
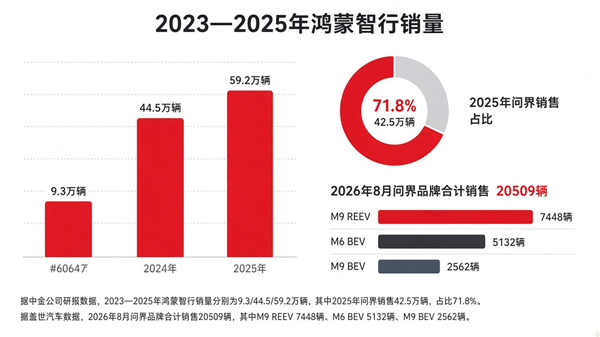
问界在鸿蒙智行销量占比
从产品矩阵看,智界主打20万—50万元价位,覆盖轿车、SUV、MPV全品类,是四界中车型最全的品牌。有智界相关代理对虎嗅汽车表示,智界RX主打驾驶,智界R7投入5亿元焕新升级,均已陆续到店。
余承东对智界RX的评价极为罕见——“鸿蒙智行最好开的车”。据汽车之家报道,智界RX预售价26.98万元至39.98万元,全系标配4颗激光雷达,9月28日正式上市。
但最有机会不等于已经越过门槛。智界面前至少横着四道关卡。
第一道:品牌定位。 “年轻、运动”不是足够强的购买理由。在20万—40万元市场,小米有生态标签,特斯拉有科技标签,理想有家庭标签,小鹏有智驾标签。
据易车报道,智界在用户心中并未形成足够的辨识度,“既没有奇瑞的家用性价比标签,也没有问界的高端智能心智,始终在市场中摇摆不定”。智界RX打出的“最好开”是一个差异化切入点,但这个标签的建立需要时间、赛道体验和口碑积累,不是一句口号能完成的。
第二道:爆款持续性。 智界V9在赵长江到岗后表现亮眼——据赵长江透露,V9在7月单月交付10101台,获MPV市场全品类销量冠军。据盖世汽车数据,8月零售交付量为8283辆,连续两个月位居MPV市场销量第一。但V9的成功能否延续到RX和R7焕新版,是另一回事。
第三道:渠道转化效率。 在鸿蒙智行门店内,销售顾问需要同时推介多个品牌,每个品牌能分到的讲解时间和试驾资源都在稀释。
据虎嗅实际探访,在问界即将撤出的预期下,门店销售话术已开始向智界倾斜,“智界比问界M6造型更年轻运动,很快就要上了,可以等等这款车”。这释放了积极信号,但单个门店的话术调整与全国渠道策略的形成之间还有距离。
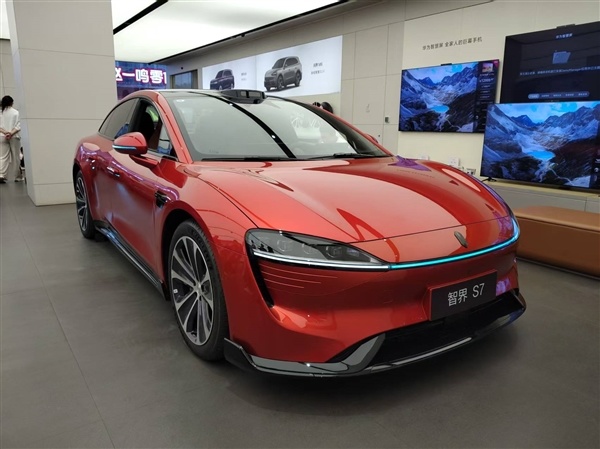
虎嗅门店实拍
更值得注意的是,虎嗅在鸿蒙门店对面的商场展示位,看到了华为赋能的新款东风日产车型。其中日产天籁搭载鸿蒙座舱、华为音响系统等华为技术,售价仅13万。
用户享受华为技术,不一定要去鸿蒙智行门店,也可以选择东风、一汽与华为的合作车型。无形中对鸿蒙车型产生了压力。更关键的问题是:四界混卖店里的销售激励机制是否会同步调整?智界能否获得足够的推荐优先级?目前尚无明确的制度性安排被披露。
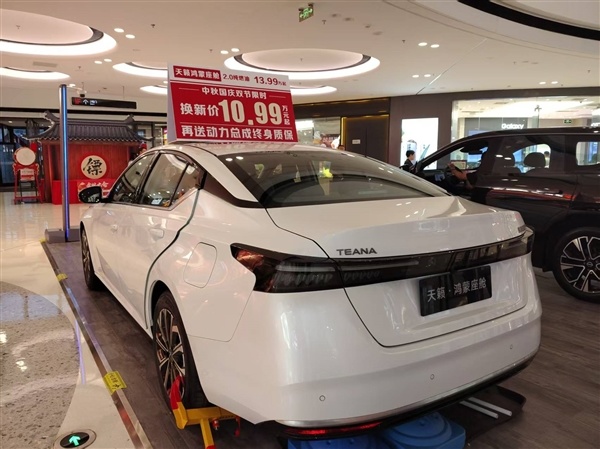
新款天籁搭载鸿蒙座舱作者实拍
第四道:华为—奇瑞权责协同。 赵长江2026年1月13日官宣加入智界汽车。他主导了腾势品牌全面焕新,搭建直营渠道体系,成功打造出爆款MPV车型腾势D9。
赵长江在智界的权责边界是执行董事及执行副总裁,负责品牌销售、市场及用户运营相关业务。在他的上游,郭锐作为董事长兼CEO掌握全局战略,华为作为技术主导方掌握产品定义和核心体验,奇瑞作为制造方掌握产能排产。
这就引出一个关键追问:赵长江是否拥有足够的定价权和市场预算权?能否改变四界混卖店里的销售激励?用户反馈能否真正进入华为和奇瑞的研发流程?腾势D9是单品类突破,智界却要经营轿车、SUV、MPV,多品类能力是否已被证明?V9的阶段性销量能否持续,而不是上市红利?
据余承东公开道歉内容,智界每卖一辆车,奇瑞要亏一两万甚至两三万元。华为定产品、卡标准,奇瑞负责落地生产,亏钱的担子压在奇瑞制造这边。
智界的核心矛盾在于:华为拿着近百万级的标准造20万—30万元的车,成本结构本身就有问题。华为与奇瑞在定价权、利润分配上的张力,是智界能否持续投入的结构性前提。
智界接棒问界的五个验证指标智界能否越过上述四道门槛,不宜靠推演得出结论。以下五个可观察指标,将在未来半年到一年内给出验证。
指标一:RX与R7焕新版首季度销量。 据易车报道,智界RX预售阶段大定订单已突破5万台,其中选L3硬件版本占比超过90%,小订用户中70%为增购用户。这一订单结构说明智界RX的产品定义方向对了。
需要说明的是,预售大定”与“正式大定”在汽车行业是不同概念。预售阶段的大定通常附带可退条件,用户在正式上市后仍可能退订。因此预售大定5万台不等于最终交付5万台。
另外,当前中国尚未放开L3驾驶权限,用户多花约6万元购买的是“未来可OTA升级到L3”的硬件预埋,本质是一份政策期权。如果L3法规落地时间晚于预期,这批订单的转化率可能受到影响。
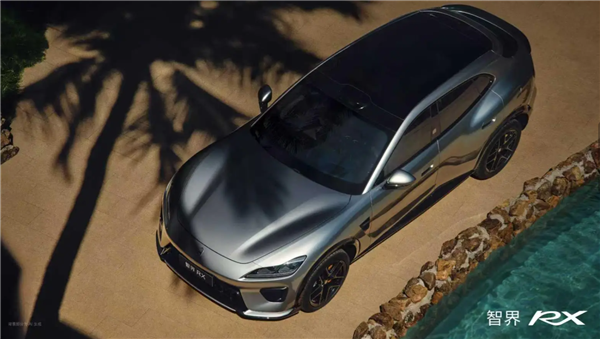
智界RX
指标二:V9持续性。 V9已连续两个月位居MPV市场销量第一,成交均价站上50万元。据盖世汽车数据,8月零售交付量为8283辆。一款新车型上市3—6个月后的销量稳定性,比首月爆量更能说明问题。V9能否在第四季度维持月均8000辆以上,是判断赵长江式用户运营能否形成持续势能的关键。
指标三:智界门店线索转化率。 在问界撤出鸿蒙智行门店后,智界能否从四界混卖店中获得足够的销售推荐优先级和试驾资源?如果渠道资源分配没有制度性变化,门店话术的短期倾斜可能只是过渡期的暂时现象。
指标四:四界内部成交迁移率。 有多少原问界意向客户最终选择了智界?在虎嗅门店探访中,有前来试驾智界V9的车主表示自己本身就是问界车主,是从抖音刷到V9广告后前来试驾的。当然这只是个案,这一信号的普遍性需要更大样本的成交迁移数据来验证。但如果四界之间的用户流动长期停留在“兴趣层面”而没有转化为成交,那么问界的离开留下的只是一个被高估的流量缺口。
指标五:智界能否摆脱单靠华为背书。 当消费者进店时说的不再是“华为那个车”,而是“智界的RX”或“智界的V9”,才算真正建立了品牌认知。据新出行调研数据(多选,合计超100%),智界S7车主中华为手机用户占比52.5%,另有38.6%为苹果用户、27.7%为小米用户。这意味着智界的客群并非纯粹的“华为生态用户”,有相当比例是被产品本身吸引而来。品牌认知的迁移是最慢的过程,也是最难量化的指标,但它决定了智界接住的到底是问界留下的展位,还是问界留下的位置。
接流量展位易,接品牌位置难智界最大的机会来自问界让出的渠道资源——展位是现成的,客流是现成的,销售话术已经开始倾斜。这是“接流量展位”的部分,相对容易。
但最大的风险也来自问界证明的一件事:华为的技术势能可以制造爆款,却未必能自动制造第二个强品牌。展位接住了,品牌位置未必接得住。
2023年,华为智选车刚刚起步时,小鹏汽车董事长何小鹏曾评价华为智选车模式:“这种模式以前在做UC做过,后来死得很惨……从短线上我很看好华为的模式,但是长线看不太好。”这段话的关键在后半句——短线看好,长线存疑。从现在的情况看,何小鹏的判断也有合理性。
短线看,智界拿到了展位、拿到了资源、拿到了赵长江;长线看,品牌位置的迁移没有捷径。如果消费者并没有建立对智界本身的忠诚,智界只是依靠华为标签卖车,那么问界独立不会给智界留下完整生态位,只会留下一个被高估的流量缺口。
智界短期可能成为四界的销量第一,但决定它最终命运的不是RX能否爆单,而是奇瑞能否在华为主导的体系里赚到钱。
责任编辑:若风
本文来自大风号,仅代表大风号自媒体观点。
