跨过万亿美元市值的AMD(AMD.US)开始争夺“算力定义权”! 官宣82亿美元鲸吞李飞飞创立的World Labs


智通财经APP获悉,英伟达在AI GPU领域最强劲竞争对手——即近日整体市值首破万亿美元且股价屡创新高的美国PC与AI数据中心高性能芯片领军者AMD(AMD.US)在美东时间周一突发式宣布将以82亿美元收购“AI教母”李飞飞所创立的AI初创公司World Labs。据悉,苏姿丰所掌舵的AMD拟以82亿美元的全股票交易收购李飞飞创立的World Labs,将世界模型与空间智能领域的一支最核心AI研发力量纳入这家芯片超级巨头的综合业务版图。
这项大规模收购交易预计将于2026年底前完成,仍需获得重要监管机构批准;根据双方发布的声明,完成相关交割手续后,李飞飞将担任AMD执行副总裁兼首席科学家,直接向AMD的首席执行官苏姿丰(Lisa Su)汇报工作进展。
简单来说,这项令投资者们感到意外的大型收购核心战略价值在于,AMD试图像全球最高市值公司同时也是最强劲AI芯片竞争对手英伟达(NVDA.US)那样把前沿AI大模型研发与芯片、软件及AI系统设计更深度且更加紧密地结合起来,尤其是Meta Muse与OpenAI的GPT-6 Astra全面引爆AI智能体大浪潮之际,随着AI技术从回答问题走向自主执行高度复杂任务,AMD希望提前理解下一代AI工作负载,进而设计更适合这些任务的超级计算平台,这也意味着AMD开始争夺英伟达目前独家具备的“算力定义权”——即AMD希望通过掌握最前沿模型的底层计算需求,更早参与下一代芯片与系统架构设计。
公开资料显示,World Labs是一家聚焦空间智能和世界模型的AI初创公司,核心业务是让机器渗入感知、生成、重建并模拟三维环境。其Marble产品可以根据文字、图片或视频生成可探索的三维世界;9月推出的新一代Atlas模型进一步整合三维重建、视角生成与时空仿真能力。公司还通过收购SceniX补充机器人仿真技术,推进“真实环境—虚拟训练—现实部署”的研发流程,应用方向覆盖机器人大模型、前沿物理知识领域、数字内容及工业场景。
从英伟达GPU挑战者走向AI大模型研发,AMD计划以82亿美元将李飞飞创立的AI初创公司World Labs纳入麾下
美国芯片巨头超威半导体公司(即AMD公司)同意以82亿美元收购World Labs,将这家由人工智能领域先驱、资深研究人员李飞飞创立的初创公司纳入旗下。
两家公司在周一发布的共同声明中表示,这笔大型全股票交易预计将在年底前完成,但须获得监管批准。
作为英伟达在AI芯片市场上的最核心挑战者势力,AMD将获得一支由顶尖研究人员组成的团队及其AI大模型底层技术构造,同时深入了解人工智能大模型技术领域的发展方向。这应有助于该公司规划未来的一系列关键AI基建硬件产品发布。
“对端到端的整个过程了解得越深入,就越能打造出更好的系统,”AMD首席执行官苏姿丰在周一接受媒体采访时表示。这段最新的采访于当地时间周一下午播出。
“这就是我们收购World Labs的原因,”苏姿丰在采访中表示,“我们希望获得李飞飞汇聚起来的世界级AI大模型研发人才,并将其与AMD在硬件、软件和系统方面的能力全面结合起来。”
World Labs开发所谓的“世界模型”(即world models),即能够支持现实物理世界应用大趋势的大型人工智能软件平台。这些模型可以快速且精准生成和重建三维环境。该AI初创公司表示,这些能力可用于推进机器人、基础科学发现和工厂设备等领域的全新高效率工作。
此前担任World Labs首席执行官的李飞飞,是斯坦福大学著名的研究人员和计算机科学家。根据协议,她将加入AMD,担任执行副总裁兼首席科学家,并直接向苏姿丰汇报。
“随着公司的发展,我们的雄心也在不断扩大,”李飞飞周一在接受媒体采访时表示。她强调,这也增加了这家初创公司对计算能力的强劲需求。
“在这个阶段,如果能够与AMD携手,我们实际上是在为自己、AMD以及整个AI生态系统创造重大增长机遇,加速软件与硬件开发之间相互促进的飞轮,”她在采访中表示。
这笔交易还将使AMD能够像黄仁勋所掌舵的英伟达那样,向客户们提供多种AI大模型,从而增强其产品和服务组合。该公司一直在扩大产品阵容,以期向数据中心客户销售更多产品和服务;数据中心客户是其当前最大规模的营收数据来源。其最新思路是提供快速建成这些AI核心设施并将其投入运行所必需的各项要素。
“未来既会有开放模型,也会有专有模型,”苏姿丰表示,“AMD一直在这一领域作出贡献。我认为,我们将继续扩大这种贡献。”
苏姿丰补充表示,最终目标是打造更好的人工智能。“我们的雄心壮志是定义AI计算的未来路径。”
比AMD规模更大的AI芯片竞争对手英伟达,率先采用了将AI基建核心设备、AI云计算服务与大模型、AI芯片算力硬件捆绑提供的方式,帮助客户们迅速启动并运行相关AI大模型系统/平台。如今,英伟达正利用这一策略拓展新的客户类型,将业务范围远远扩大到云计算巨头之外;不过这些云计算巨头仍然贡献着其大部分增长。
英伟达最近同意收购另一家备受关注的AI初创公司Hugging Face,交易估值约为130亿美元。Hugging Face相当于“人工智能模型领域的GitHub”,连接模型、数据集、开发工具、企业客户与开发者;收购后,英伟达便可在GPU、NVLink网络、CUDA软件栈、人工智能系统之上补齐“模型发现——评估——优化——实际部署”环节,使开放模型更自然地适配其超大规模AI训练与推理平台,同时更早识别哪些模型架构和工作负载正在形成下一轮算力需求。
World Labs于2024年成立,目前约有70名员工。其中包括一支机器人专家团队,来自其7月收购的SceniX。SceniX是一家开发软件、让机器人能够在逼真的虚拟世界中接受训练的初创公司。
在苏姿丰执掌AMD的12年间,这家总部位于美国的芯片巨头一直努力凭借技术能力获得认可,并摆脱其在硅谷被视为落后追随者的名声。在公司的核心处理器市场,AMD已经走出英特尔的阴影,如今拥有被评为行业最佳的PC与数据中心CPU系列产品。
在人工智能加速器市场(AI芯片市场),即用于训练和运行AI模型的AI芯片市场,AMD市场份额仍位居第二,与英伟达近乎90%份额相比存在较大差距。不过,苏姿丰已经在不断推出AI基建系列新产品,并表示这些产品的性能能够超过这家规模更大的竞争对手的AI GPU系列产品。
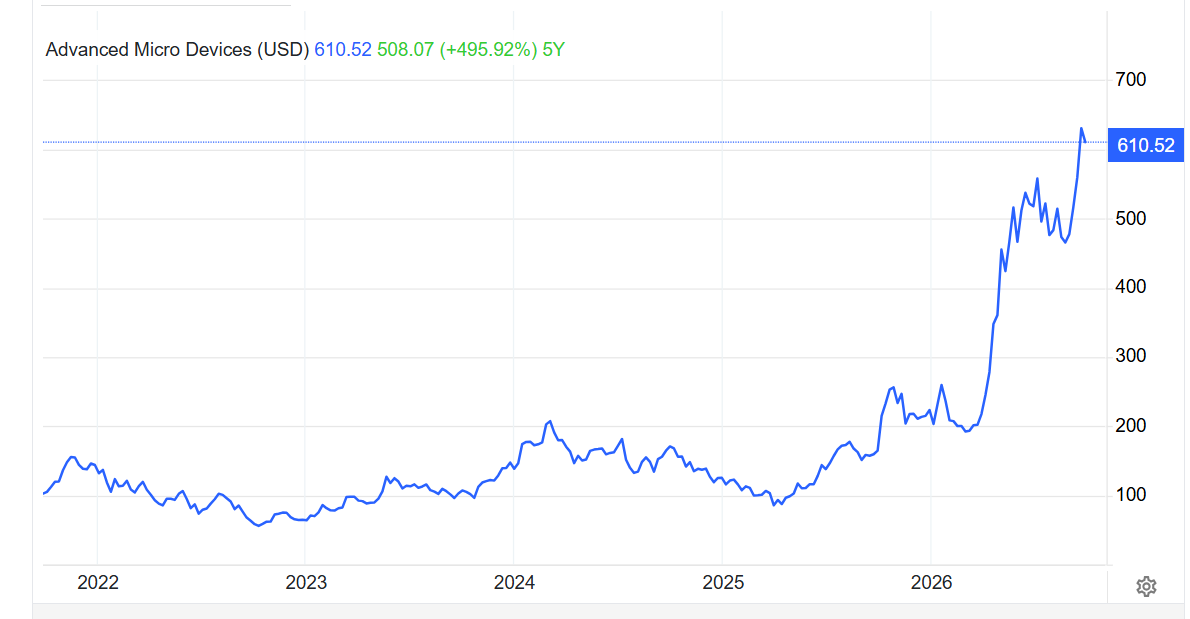
投资者们将AMD视为全球史无前例万亿美元级别AI资本支出的主要受益者,推动其股价今年以来上涨至年初的近三倍。这使AMD的市值最新达到约1万亿美元,只有包括英伟达与苹果在内的12家其他大型科技巨头也达到了这一水平。
英伟达仍然是全球市值最高的公司,市值超过5万亿美元。但其股价今年以来仅上涨约22%,2026年迄今的整体股价表现显著落后于几乎所有热门芯片/半导体上市公司,并且大幅跑输有着“AI算力基础设施风向标”称号的费城半导体指数。
Helios承接当下,世界模型布局未来:AMD的AI野心从出售算力覆盖到参与定义算力
AMD于9月21日首次迈过万亿美元市值门槛,以及近一年股价狂飙超过200%,背后是市场开始同时重估其AI加速器与数据中心服务器CPU的未来强劲增长空间。
英伟达GPU体系最强力竞争对手AMD本月早些时候在华尔街今日巨头花旗集团主办的全球科技大会上重磅宣布,截至2030年与AI数据中心加速计算相关的市场规模已扩大至2万亿美元(从此前的1万亿美元预期大幅上调至2万亿美元),并指出AI推理需求已经成为AI算力资源需求的最主要增长来源,聚焦于代理式AI工作流的AI智能体同时拉动GPU和服务器CPU。
AMD在大会上表示,Meta及另外两家AI实验室这三家Helios核心客户,给出的未来采购需求预测,均高于双方最初建立战略合作时的预期。;公司同时还重磅预计服务器CPU业务今年下半年同比增长超过80%、明年超过70%。这一最新的预期组合无疑强劲支持算力需求继续扩张,但集中于客户需求预期大幅上调,不能全部视为已经下达的不可撤销算力基础设施订单。Helios是AMD的机架级AI计算系统,而Facebook母公司Meta是采购该系统的核心客户之一。
需要明确的是,AMD预计2030年接近2万亿美元的是覆盖数据中心、PC、边缘和嵌入式领域的整体计算市场,其中数据中心AI加速器约为1.4万亿美元,服务器CPU约为2,200亿美元。
尤其值得注意的是愈发强劲的AI算力需求兑现方面,AMD管理层当时在这场花旗会议上表示,Meta、OpenAI和Anthropic三大核心客户提供的需求预测,均超过合作初期预期,Helios的2027年需求规模也高于AMD最初的需求侧规划。管理层预计,MI450及Helios在第三季度末启动初始出货,第四季度和2027年继续扩大交付;同时,公司此前预计2027年数据中心收入同比增长超过100%,服务器CPU收入在2026年下半年及2027年分别增长超过80%和70%。高利润率CPU业务有望为整体盈利提供支撑,而与Cerebras合作则补充低延迟推理能力。
Muse与Astra所代表的智能体应用,为这轮扩张提供了具体的工作负载基础:一次指令可以触发浏览器操作、代码执行、资料检索、多轮推理及结果校验。GPU承担模型计算,CPU支撑虚拟机、任务编排和工具执行,内存与存储保存上下文、文件和运行状态。当AI超级应用平台从屏幕内的工作进一步走向机器人和物理环境,三维场景生成、环境仿真及多条行动路径评估,又会增加新的计算需求;实际增长幅度仍取决于任务规模、模型效率与部署方式。
Muse通过专属云端虚拟机和浏览器执行跨应用任务,并可在用户关闭应用后继续工作;Astra则强化了计算机操作、软件工程及多步骤专业工作能力。当AI能够完成研究、编程、购物和办公流程,可收费的价值便从生成一段答案,扩展到交付一项工作成果。从商业增长逻辑看,更高的任务成功率和更低的完成成本,有望推动企业与消费者扩大使用范围,进而支撑订阅、按使用量付费及相关基础设施收入的增长预期。
这种应用扩张向算力端的传导,涉及完整的计算系统:GPU及其他AI加速器承担模型计算,CPU负责浏览器、代码执行、虚拟机、工具调用与任务编排;模型权重、上下文和并发会话增加高速内存需求,任务文件、长期记忆及适合分层保存的缓存增加DRAM和企业级SSD需求。英伟达的工程分析也指出,CPU工具执行速度会影响智能体工作流吞吐量,而KV缓存可根据访问需求在GPU内存、CPU内存和存储之间分层管理。
这也是为何高盛以及杰富瑞等华尔街巨头们看好AI应用加速渗透与AI算力狂潮之下美股盈利持续扩张的硬核逻辑支撑,AI智能体渗透率大举提高,有望同时扩大计算、内存、存储与光互连网络等AI基建核心领域需求。
华尔街金融巨头杰富瑞近日表示,在AI投资狂潮和AI相关企业盈利超预期上行的双重引擎驱动下,标普500指数预计将在2026年底飙升至8000点,并在2027年进一步触及9000点。杰富瑞的核心逻辑清晰而有力:在一个AI驱动的盈利增长超过历史平均两倍以上的周期中,与盈利趋势对抗是危险的。杰富瑞的2026年8000点位标普500指数基准预测基于每股收益(EPS)达到373美元(同比增长35%,远高于市场共识的29%)以及21.5倍的市盈率。
从工程与投资角度推演,这笔收购在一定程度上能够被概括为AMD试图争夺英伟达所主导的“人工智能基础算力定义权”——更早掌握模型究竟需要怎样的硬件。Atlas采用多模态自回归扩散架构,其矩阵计算、空间上下文管理与迭代生成,对计算吞吐、内存带宽和调度效率提出不同要求;AMD可以把这些真实需求反馈至Instinct GPU、EPYC CPU、ROCm软件及机架设计。双方此前已围绕Instinct开展计算与工作负载优化合作,收购将使这一反馈过程更加直接。对股东或者投资者们而言,长期价值则集中于这些研发能力能否转化为更低的任务完成成本、更快的客户部署和更高的产品采用率。
本文来自大风号,仅代表大风号自媒体观点。
