能源大省出手了!山西明确:煤炭产量下滑趋势必须尽快扭转
9月26日,山西开了一场不同寻常的会。
省长卢东亮亲自主持,常务副省长董晓宇到场,主题是全省煤炭安全稳产稳供。通稿里有一句话,值得逐字咀嚼,“以强烈的责任感、使命感、紧迫感,全力推动复工复产、稳产稳供,加速扭转产量下滑趋势”。
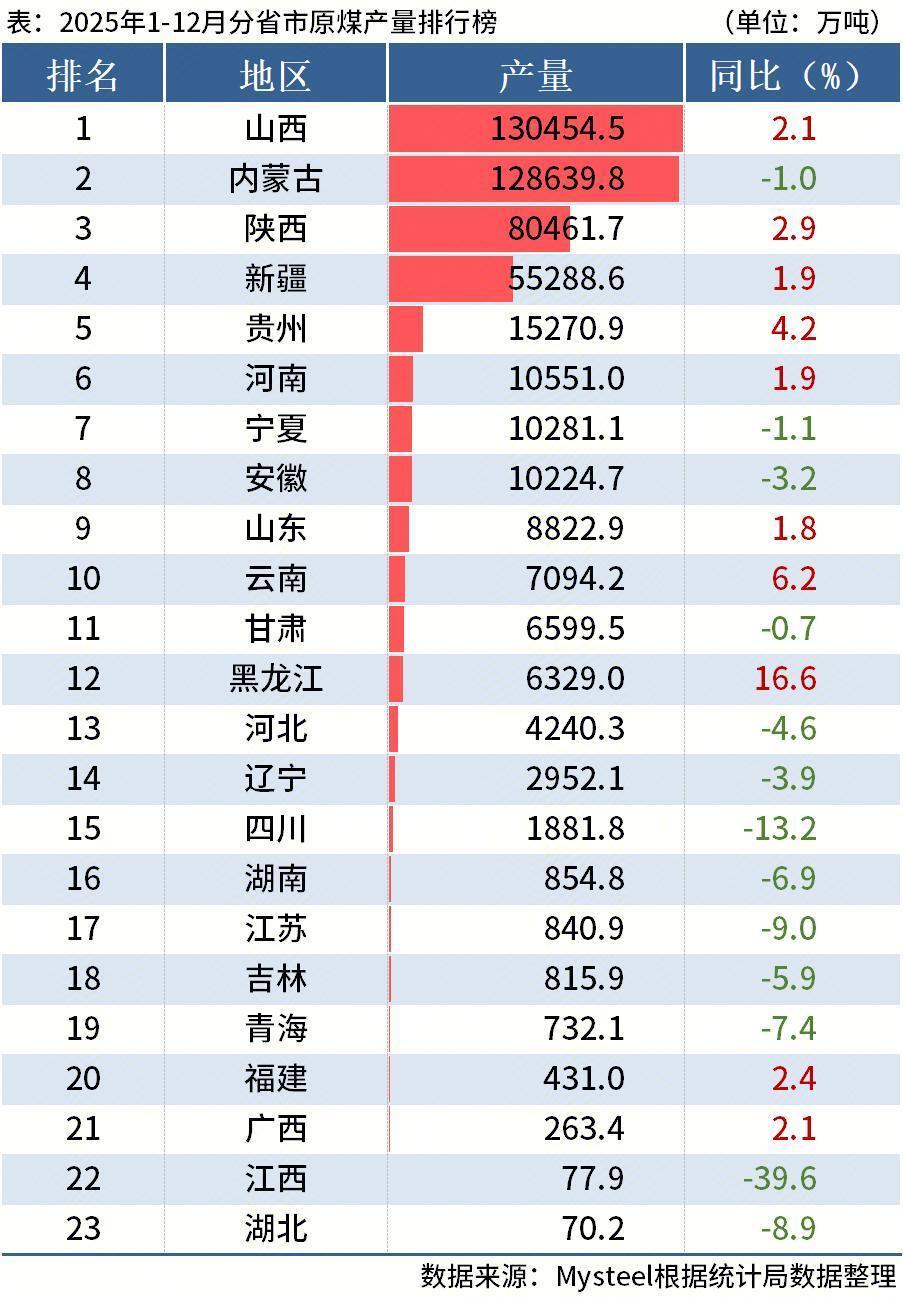
要知道,山西刚在2025年以13.05亿吨的原煤产量重回全国第一,占到全国总产量的27%。这块压舱石稳了十几年,如今却要省长出面喊“扭转下滑”,只能说明一件事:下滑的窟窿,已经大到压不住了。
一省独跌10%,全国最深的坑在山西
国家统计局数据,今年1-8月全国规上工业原煤产量30.6亿吨,同比下降3.3%。单看8月,产量3.6亿吨,同比下降7.7%,日均产量1167万吨。
把时间轴拉长,味道更不对。1-3月全国还是正增长0.1%,1-4月转负,此后跌幅一路加深:1-5月-0.3%,1-6月-1.7%,1-7月-2.9%,1-8月-3.3%。半年时间里,增速从水上滑到了水下三米多,中间没有任何一次回头。
而山西,是全国跌得最深的省份,没有之一。
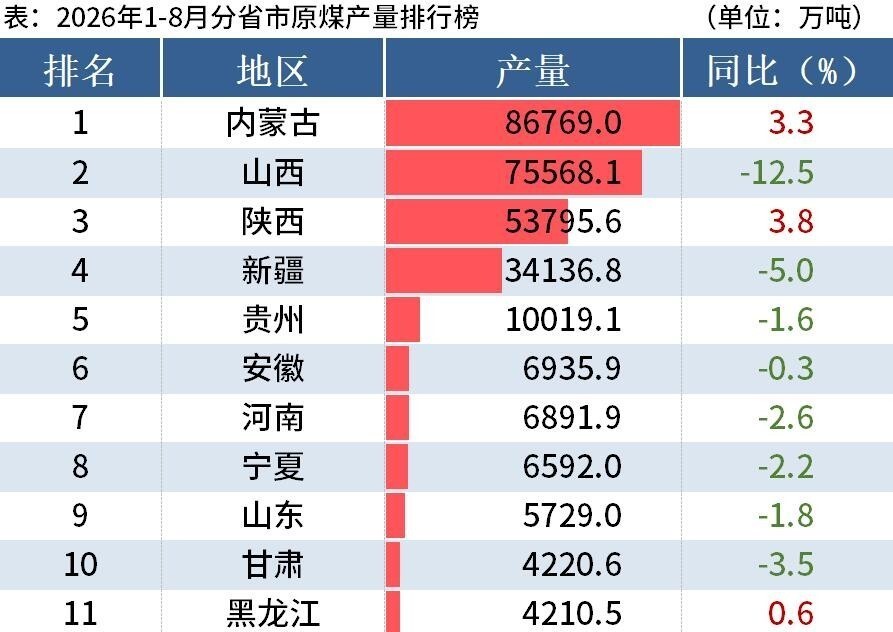
1-7月,山西原煤产量同比下降10.2%。同一时期,内蒙古增长2.7%,陕西增长3.7%。三个产煤大省,两个在增产,唯独山西一个猛跌,跌穿两位数。
煤炭企业层面的数据更加刺眼。中国煤炭工业协会统计,1-8月11家重点大型企业合计减产9036万吨。其中晋能控股集团产煤2.16亿吨,同比下降20.3%;山西焦煤下降8.5%,潞安化工下降9.4%。晋能控股是全国第二大煤企,年产能4亿吨的庞然大物,五分之一的降幅,放在任何行业都是地震级别。
82条人命,掀开了行业的另一本账
煤价明明在涨,企业为什么反而大幅减产?
答案藏在5月22日那个夜晚。当天晚上,长治市沁源县通洲集团留神峪煤矿发生瓦斯爆炸,82名矿工遇难,2人失联,128人受伤。这是2009年屯兰矿难之后,全国最严重的一起煤矿事故。
国务院迅速成立特别重大事故调查组,最高检挂牌督办。而调查越深入,暴露出的东西越让人心里发凉:井下当班作业247人,公示的却只有124人;“阴阳图纸”“两套监控”、隐蔽工作面长期偷采超采。
说白了就是一句话:产量是虚胖出来的。
这类操作在行业内不是秘密。过去煤价走低那几年,煤矿普遍以量补价,在核定产能之外多采两三成,靠着超采摊薄成本。2025年7月,国家启动全国性煤矿生产情况核查,反内卷的大棒正式落下,超产这部分水分产量被大面积挤干。而山西过去几年产能利用率常年维持在110%以上,是全国超产最普遍、最集中的省份。所以这次挤水分,别人是掉层皮,山西是伤筋动骨。
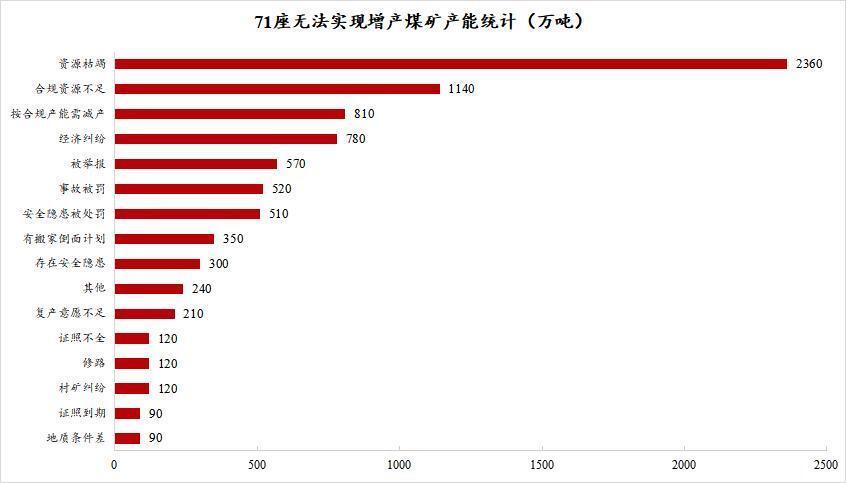
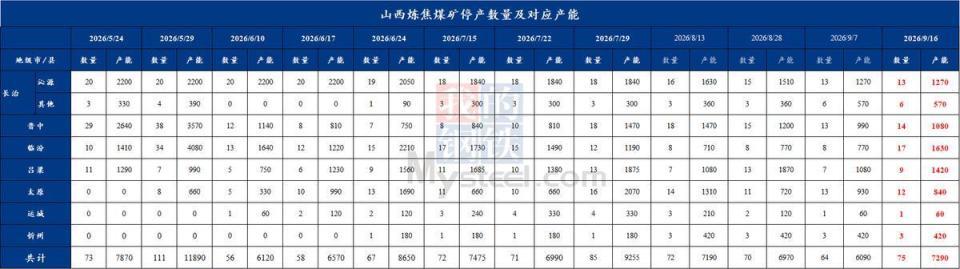
5·22事故之后,沁源县25座煤矿全面停产整顿,涉及产能2560万吨;全省范围内的安全大排查随之而来,大量矿井停产、限产、等待复产验收。
产量下滑的真相至此浮出水面:这不是需求塌了,而是供给端被安全整治硬生生摁住了。
越涨价越减产,煤价一年暴涨40%
供给被摁住的最直接结果,就是价格。
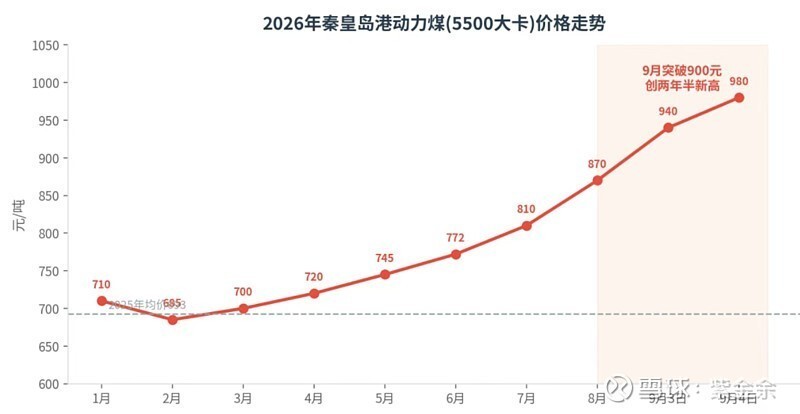
9月中旬,秦皇岛港5500大卡动力煤价格冲到984元/吨,距离1000元整数关口只差一口气。而就在去年9月,这个价格还只有695元左右,一年涨了将近40%。
煤价冲到近三年高位,煤企却在大规模减产,量价严重背离。市场上流传着一组耐人寻味的数字:年度长协价704元/吨,现货价格却站在983元,中间280元的差价,正是供给紧张的刻度。
8月,山西工业生产者出厂价格同比上涨15.8%,煤炭涨价的推力清晰可见。一个以煤立省的省份,PPI涨幅冲到两位数,靠的不是经济过热,而是资源品价格在供给收缩下的报复性反弹。
为什么偏偏赶在9月底开这个会?
看懂数据,再看这场会的时点,就明白什么叫紧迫感了。
北方供暖季11月中旬启动,电厂冬储补库通常9月、10月进入高峰。眼下正是备煤的紧要关口,山西大面积矿井却还在停产整改和复产验收的路上,保供主力军在最吃劲的时刻火力不足。
历史的经验并不让人乐观。复盘2020年以来的11起煤炭特大事故,事故后一个月,秦皇岛煤价平均上涨7.3%;事故后一年,平均涨幅高达23.7%。
如果山西的复产进度追不上冬储的节奏,迎峰度冬期间会发生什么,电厂、钢厂、化工企业心里都有数。工业用能成本要重估,北方居民的取暖账单,大概率也要比去年厚一截。卢东亮在讲话里连用“责任感、使命感、紧迫感”三个词,落点就在这里。
省长的解法:不是把产量追回来,而是换一种活法
值得注意的是,“扭转产量下滑”并不等于回到过去。
这场会开出的药方很有章法:有隐患的煤矿加快整改、尽早验收复工;生产矿井优化组织、尽快达产满产;建设矿井紧盯节点、抓紧投产达效。而真正的题眼,是“上大压小、增安减危”这八个字,配套的还有矿区规划修编、接续产能市场化出让、依法合规释放和核增先进产能。
翻译过来就是:小矿、差矿、风险矿,该停就停,停得彻底;大矿、好矿、智能矿,产能可以给你核增。
山西现有887座煤矿、14.65亿吨的年产能,先进产能占比已超过83%。未来的方向很清楚,产量进一步向这八成先进产能集中,同时推进“统筹煤炭行业发展和安全新规十七条”和智能化煤矿的迭代升级。2026年全年产量计划定在13亿吨左右,和去年基本持平,但产出这个数的矿井构成,将完全不同。
这不是产量的简单回填,而是一次供给侧的换血。
保供地图正在重画,谁接住山西让出的缺口?
山西这场减产,震感早已传遍全国。
“十四五”期间,山西累计生产原煤约65亿吨,以长协价格为24个省份保供电煤20亿吨以上。煤炭及相关产业增加值,长期占山西工业的近七成。山西每减产10%,全国的供应盘子里就要凭空蒸发1.3亿吨。
缺口谁来补?内蒙古、陕西已经先动起来了,1-7月一个增产2.7%、一个增产3.7%;新疆的产能还在爬坡;进口煤前8个月3.1亿吨,同比增长3.4%,也在加速补位。
全国的保供重心,正在明显西移、外向化。山西这座压舱石主动减重,意味着中国能源安全的承重结构,从山西单点支撑转向多极分担。
结语:代价太大,但旧时代回不去了
一场矿难,82条人命,换来的是整个超产时代的终结。
短期看,这个冬天的煤价很难降温,取暖费和工业成本都面临重估;中长期看,煤炭行业野蛮生长的旧剧本翻篇了——安全是底线,产能向先进矿井集中,超采的水分被彻底挤干,保供从单点承重走向多极分担。
代价太大。但方向已经摆在那里:省长督战,督的不是产量数字,而是整个行业换一种活法的速度。
对普通人来说,读懂这场会的分量,就读懂了未来几个月电表和暖气账单的走势。对这个行业来说,阵痛之后,才算真正走上了高质量发展的路。
本文来自大风号,仅代表大风号自媒体观点。
