男子买重疾险10年后患癌遭拒赔,张雪公开喊话保险公司后秒赔:理赔不该“见舆论下菜碟”
近日,据后浪视频报道,成都人肖某发布长文,感谢张雪仗义发声、帮自己拿回保险理赔金。
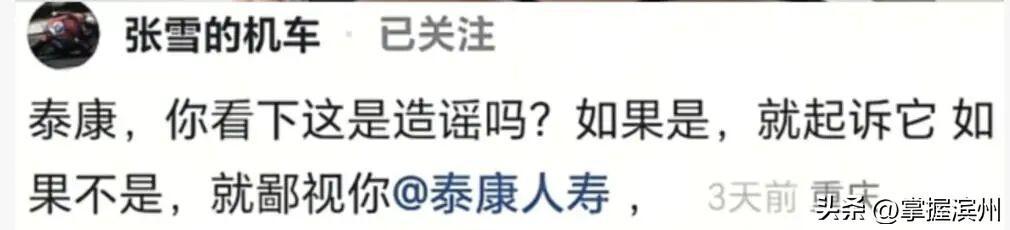
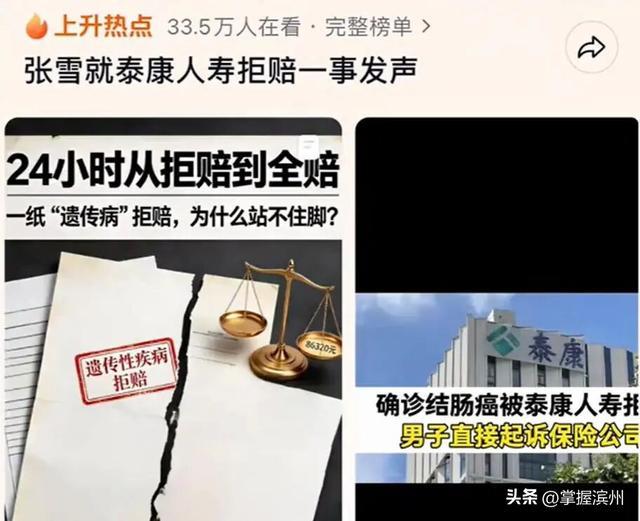
肖某的母亲在2011年为他投保泰康人寿重疾险,十五年间保费按时足额缴纳。2026年肖某确诊降结肠恶性肿瘤,提交理赔申请后,却收到拒赔通知。保险公司以其父亲也曾患癌、诊断并列有家族性息肉病,就认定属于遗传性疾病,援引免责条款不予赔付。肖某无奈向法院提起诉讼。9月23日,机车品牌创始人张雪公开发声,迅速引发全网关注。不到24小时,9月24日,泰康人寿即向肖某全额支付86320元理赔款。
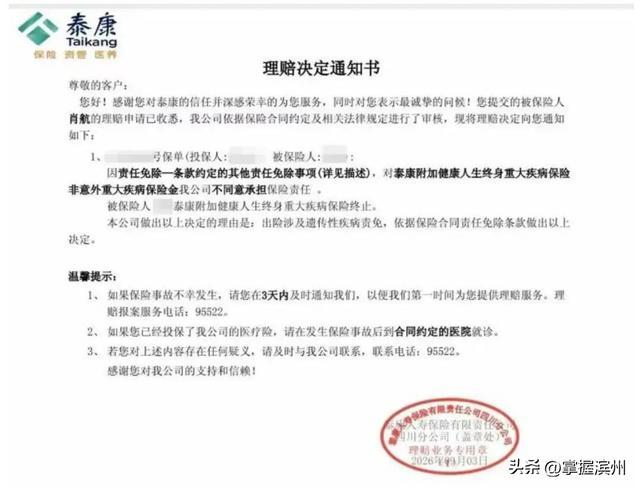
一场僵持二十一天的理赔纠纷,没等到庭审判决,仅凭公众人物发声就迎来反转,这样的结局看着是维权成功,却让公众产生疑问:如果没有公众人物关注,没有网络舆论施压,肖某是不是只能漫长等待法院开庭审理?保险公司的理赔尺度,究竟是依照法律与合同,还是看事件热度高低。若是理赔变成"舆论有多热,赔付有多快",理赔标准岂不是成了"见人下菜碟"?
这起事件之所以引发舆论共鸣,是不少人都有类似经历:买保险时业务员天花乱坠,"什么都保""确诊就赔"说得轻巧,合同里密密麻麻的免责条款、除外责任却很少逐条解释,投保人往往在一知半解中签了字;等到真生了病、出了险,保险公司立刻换了副面孔,翻出格式合同里的小字,这也属免责、那也不达标,理赔门槛层层加码。
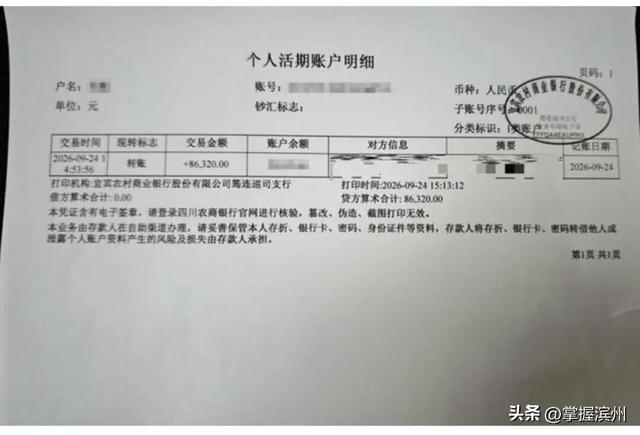
投保人已收到付款
销售时把保障吹上天,理赔时把条款抠到底,"投保容易理赔难",成了不少人的经历。
肖某案中,保险公司连基因检测都没做就一口咬定是遗传病拒赔,本质上也是这种"销售宽松、理赔严苛"惯性的延续。
对于绝大多数普通人而言,没有流量、没有声量,一旦遭遇理赔纠纷,个人势单力薄,沟通、取证、诉讼都要付出巨大成本,理赔维权举步维艰。
保险,是长期的信用约定。投保人一交十几年保费,买的就是确诊之后能兑现的那份保障。保险的价值在于给普通人兜底。理赔金本就不该是名人撑腰才换来的礼物。张雪的仗义帮得了一个人,却挽救不了保险行业的公信力。
来源 | 大象新闻评论员 赵冰
本文来自大风号,仅代表大风号自媒体观点。
