济南前首富携力诺药包又双叒要IPO了



医院里,一支胰岛素笔的预灌封玻璃套筒、疫苗瓶身上的管制瓶,乃至千家万户冰箱中那只用来储存饭菜的耐热玻璃保鲜盒,背后都可能站着同一家供应商:力诺药包。
这些平日里不被留意的硼硅玻璃制品,串起了公司每年近十亿元的生意。9月28日,港交所官网披露,山东力诺医药包装股份有限公司(301188.SZ,证券简称曾为“力诺特玻”,下称“力诺药包”)正式向香港联交所主板递交H股发行上市申请,招商证券国际与力高金融集团担任联席保荐人。这是力诺药包继2021年登陆深交所创业板后,实控人高元坤在资本市场落下的又一枚棋子。
就在此番递表前约三周,力诺药包于9月7日披露了一则股东减持预披露公告:控股股东力诺投资控股集团有限公司与复星系两家一致行动人,拟在9月30日至12月29日期间合计减持不超过4%股份,按彼时股价静态测算套现约3.7亿元。
一边是赴港二次上市的雄心,一边是重要股东的逢高减持,这家“力诺系”首家上市公司的资本叙事,正变得愈发耐人寻味。
01
硼硅玻璃供应商的生意经
《招股书》将力诺药包定位为中国知名的硼硅特种玻璃供应商。硼硅玻璃因具备优异的化学稳定性、低热膨胀系数与耐热冲击性,被广泛用于药用包装、半导体封装、实验室器具及耐热器皿等领域。
力诺药包的收入,正是建立在把这种特种玻璃“造出来、卖出去”的基础之上。
具体而言,公司的产品组合分为三块。一是药用玻璃包装,包括管制瓶、模制瓶,以及RTU(即用型包装)、PFS(预灌封注射器)和硼酸玻璃管,下游对应制药、生物技术企业,服务于生物制剂、疫苗、胰岛素、造影剂及各类注射剂的包装需求。
二是日用耐热玻璃,涵盖耐热玻璃餐具、微波炉转盘及其他耐热玻璃制品,终端面向食品饮料与日用家居;三是销售剩余原材料、模具及废料等“其他”业务。

支撑这套生意的,是公司在窑炉设计与玻璃熔化技术上的积累。《招股书》称,力诺药包开发了中国首台六角阶梯式全电玻璃熔化窑炉,并已取得156项专利(含141项中国专利与15项海外专利)。
从市场份额看,弗若斯特沙利文数据显示,按2025年销售收入计,力诺药包在中国药用玻璃包装供应商中排名第9(份额2.4%);在日用耐热玻璃市场则位居中国第一、全球第二,份额分别为9.5%与5.1%。产品销往美洲、亚洲及欧洲约60个国家和地区,构成了其收入的地理半径。
盈利逻辑上,力诺药包本质上是一家以制造价差为核心的B2B企业。以技术壁垒锁定高标准的药包与耐热玻璃订单,通过规模生产摊薄窑炉等重资产成本,赚取制造毛利。
近年的财务数据勾勒出一条毛利率爬坡曲线。2023年至2026年上半年,公司毛利率分别为17.44%、19.01%、21.12%与21.4%,呈逐年抬升之势,背后是产品结构向无菌给药包装、半导体封装用玻璃基片等更高附加值方向迁移;但同期净利润的走势,却给出了另一番景象。
02
出现增收不增利,销售费用上涨
当把力诺药包这些产品的利润表,结合近几年的表现来看,并不如产品本身那般稳固。
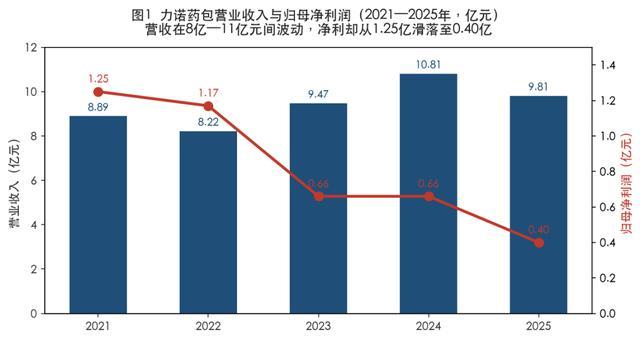
把时间拨回上市之初。2021年11月,力诺药包登陆创业板,当年实现营业收入8.89亿元,归母净利润1.25亿元,是公司迄今盈利的高点。此后几年,营业收入在8亿到11亿元之间起伏,净利润却走出了一条清晰的下行线。
2022年,公司营收8.22亿元,同比微降7.52%,归母净利润1.17亿元,同比下降6.51%。营收与利润同步小幅回落,但盈利体量仍维持在亿元之上。
转折出现在2023年:营收回升至9.47亿元,同比增长15.25%,看似重回增长轨道;归母净利润却骤降至6591.77万元,同比下滑43.49%。营收向上、利润向下,出现“增收不增利”。

2024年,这一格局被进一步固化。公司营收首次突破10亿元,达到10.81亿元,同比增长14.09%;归母净利润却几乎原地踏步,仅6606.76万元,同比微增0.23%。
真正的压力在2025年集中释放。当年公司营业收入9.81亿元,同比下降9.19%;归母净利润仅3966.04万元,同比再降39.97%;扣非净利润2938.59万元,降幅更深,达47.12%。
把时间拉长看,公司归母净利润已从2021年的1.25亿元缩水至不足4000万元,数年累计降幅约68%。
更具信号意义的是第四季度:当季营收2.6亿元,归母净利润却为-1122.19万元,单季由盈转亏,几乎把前三季的利润抹去大半。
进入2026年上半年,趋势仍未扭转,营收6.73亿元,同比增长34.93%,看似强劲;归母净利润3115.74万元,反而同比下降23.95%,“增收不增利”的剪刀差依旧张开。
数据来源:公司历年财报
利润究竟去了哪里?答案藏在收入的内部结构之中。
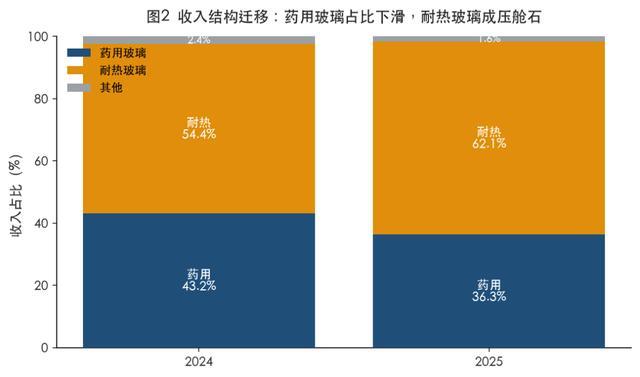
力诺药包的收入长期由药用玻璃与日用耐热玻璃两块撑起。2024年,药用玻璃收入4.67亿元、占比43.2%,耐热玻璃5.88亿元、占比54.39%;到了2025年,药用玻璃收入降至3.57亿元、占比滑落至36.34%,耐热玻璃则增至6.09亿元、占比升至62.09%。
一家以“药包”为名的企业,收入底盘正越来越依赖日用耐热玻璃。
数据来源:公司财报
这种此消彼长并非偶然。中国药品终端市场整体收缩,医药包装市场出现了“量价齐跌”的阶段性特征,公司药用玻璃板块也因此承压。
主力业务受挫,公司转而把资源加速投向耐热玻璃及电商等非集采领域,费用端随之高企。
2025年销售费用6170.91万元,同比增长27.26%,增速远高于营收降幅;2026年上半年销售费用更达5089.15万元,同比大增90.54%,其中电商相关费用增加约1980万元,管理费用增长68.76%,并计提股份支付费用1468.04万元;旗下杭州电商子公司上半年净利润为-1406.12万元,仍处投入期,尚未反哺利润。
更具警示意味的是现金流的情况。2025年公司经营活动产生的现金流量净额为-1932.55万元,而上一年同期为1.23亿元,同比下滑115.71%,公司将其归因于销售收入下降、库存增加,以及票据收款增幅大于票据付款。
与之呼应,控股股东力诺投资的资金面也并不宽裕。据8月披露的质押公告,其累计质押5393万股,占所持股份的78.28%、占总股本的20.16%。
03
高元坤的资本版图:两家上市,一家折戟
将镜头拉远,力诺药包的赴港之旅,只是“力诺系”掌门人高元坤庞大资本版图的一角。
现年68岁的高元坤,1994年以50万元起家组建力诺集团前身,由医用玻璃切入,一步步构建起横跨特种玻璃、化学制药、中成药的业务矩阵。2008年,他以40亿元身家首登济南首富;2018年山东创富榜上,又凭72.45亿元财富再度成为济南首富,“济南前首富”的名号由此而来。
力诺集团官网曾将战略概括为“资产证券化、制造数智化、产业全球化、价值最大化”。但在资产证券化这条路上,高元坤走得并不平顺。
早在2001年,他通过资产置换入主上市公司“双虎涂料”实现借壳,却因后续经营不善,于2011年退出,该壳辗转成为如今的宏发股份;其曾实控的“力诺太阳”亦因业绩亏损失去上市平台。
痛定思痛,高元坤转向推动旗下业务板块独立上市。力诺药包成为“力诺系”首家上市公司,于2021年11月登陆创业板,按9月初约35.68元/股测算,总市值约在92亿元级别;化学制药企业科源制药紧随其后,2023年4月挂牌。

科源制药(301281.SZ)主营化学原料药、化学药品制剂及中间体的研发、生产和销售,产品覆盖降糖类、麻醉类、心血管及精神类等重点疾病领域,核心产品取得欧盟、美国、日本、韩国等多国药政认证。
然而这家公司同样面临业绩考验。2025年其营业收入3.98亿元,同比下降14.12%;归母净利润1655.30万元,同比骤降72.62%,较2022年9127.84万元的盈利高峰已大幅缩水。截至2026年9月29日,科源制药总市值约51.37亿元。
真正让“力诺系”资产证券化受挫的,是另一块核心资产,百年老字号宏济堂。
始创于1907年的宏济堂,是商务部认定的“中华老字号”,品牌价值超160亿元,核心产品包括阿胶、安宫牛黄丸与麝香酮,其中安宫牛黄丸市场份额位列行业前三。2023年、2024年,宏济堂分别实现营业收入11.89亿元、12.83亿元,净利润0.69亿元、1.08亿元;在科源制药拟收购时,其整体估值约36亿元,看似稳健。
但这家老字号的资本之路却格外坎坷。
它曾在2016年挂牌新三板,不足一年便摘牌;2019年底试图与科源制药一同借壳ST亚星,因核心条款未能达成一致而折戟;此后两度接受IPO辅导,均不了了之。
2024年10月,科源制药抛出重组方案,拟以35.81亿元收购宏济堂99.42%股权,被视为宏济堂曲线上市的关键一步。然而经历深交所问询、反垄断审查通过后,该交易仍于2025年11月28日宣告终止,35亿元的资产整合大戏戛然而止。
宏济堂自身的经营质量亦频现隐忧。重组问询函曾直指其利润高度依赖投资收益与政府补助,主营业务盈利能力存疑;截至2024年末,其应收账款激增至7.29亿元,存货规模达8.41亿元,阿胶产能利用率更从2023年的106.8%骤降至2024年的38.36%。
进入2026年,监管对药品价格的治理进一步收紧。6月,宏济堂安宫牛黄丸因挂网价与零售价悬殊,被暂停上海市采购资格,折射出老字号在医保控费时代的转型阵痛。
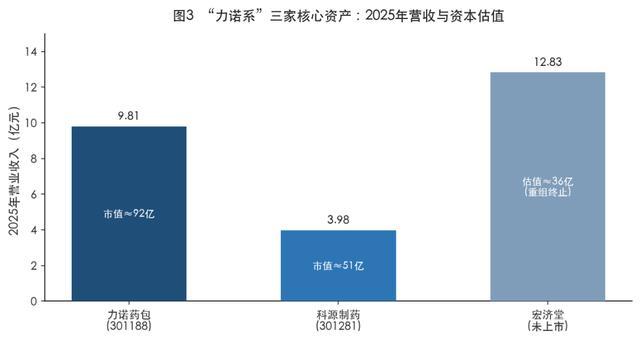
数据来源:公司财报、公告、招股书
回到力诺药包本身,本月披露的减持计划为这场赴港叙事增添了几分现实注脚。控股股东力诺投资拟以大宗交易方式减持不超过2%股份,复星系的济南财金复星惟实与宁波复星惟盈拟合计减持不超过2%,二者顶格合计4%,按9月7日35.68元/股测算套现约3.7亿元。
公告明确,本次减持不会导致控制权变更,但力诺投资近八成的股份质押比例,仍让市场对其资金安排多了一份揣度。
从济南商河县玉皇庙镇的窑炉车间,到深交所创业板,再到港交所的递表柜台,力诺药包用二十余年时间,把自己锻造成全球第二的耐热玻璃供应商与中国药包市场的重要参与者。
如今,它带着毛利率持续修复的成绩,也带着净利润连续承压、现金流由正转负的隐忧,迈向香港资本市场。对于高元坤而言,这既是“力诺系”资本版图的一次扩容,也是旗下首家上市公司必须直面的、比敲钟更漫长的业绩考题。你对“力诺系”的故事有何了解?欢迎下方留言讨论。
本文来自大风号,仅代表大风号自媒体观点。
