1500亿创纪录回购:为什么美股巨头赚得越多,越要把钱还给股东?



本文作者 | 哥吉拉
数据支持 | 勾股大数据(www.gogudata.com)

英伟达又扔出个炸场大消息。
追加1500亿美元股票回购,直接把美国企业回购纪录干到了新高度。
算上之前的额度,未来两年多它能掏出2350亿美元买自家股票。
黄仁勋说,这体现了对AI长期机遇的信心。
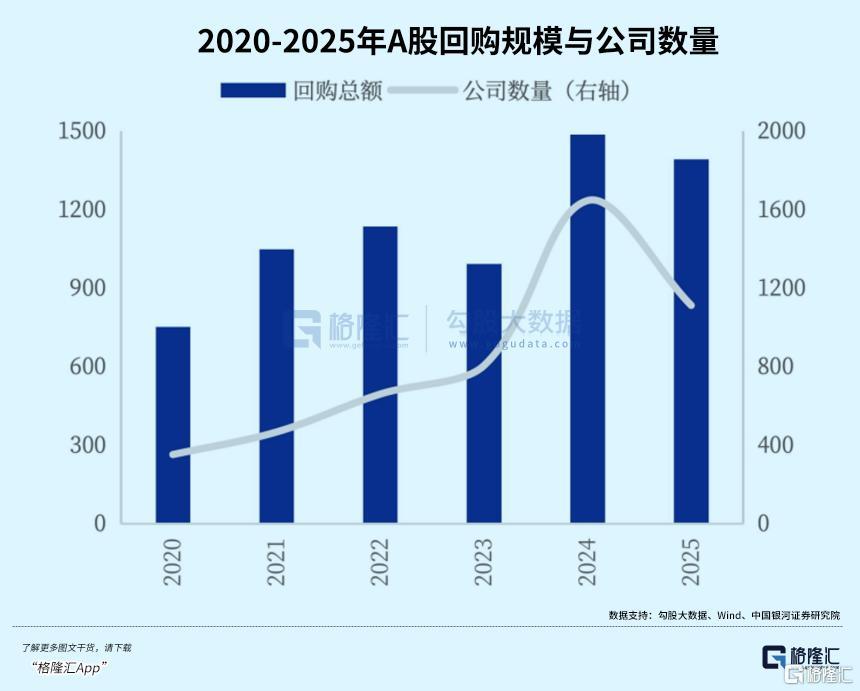
这个数字有多离谱?按当前汇率,约合1.7万亿人民币。A股2025年全年回购总额1427亿,英伟达一家的回购授权,够A股全市场回购十年以上。
这事最反常识的地方在于,大家对回购的刻板印象,向来是“增长见顶、没地方花钱了,才分给股东”。
比如苹果,是iPhone增速放缓后才开启天量回购;沃尔玛,利润十年下滑,靠回购硬生生把每股收益做涨了。
但英伟达可是现在AI浪潮的绝对顶流,年营收增速快90%,产能、研发、生态布局哪一样不在疯狂砸钱?一边玩命扩张,一边创纪录往回掏钱,这操作很多人看不懂。
其实哪有什么“良心发现”。美股巨头对回购的痴迷,全是一笔一笔算出来的。
看懂这背后逻辑,你才算真的看懂美股十年长牛的底层密码,也能明白A股和成熟市场的差距到底在哪。
01
很多人觉得,公司回购就是主业不行了,不思进取了,把钱还给股东混日子。这其实是对回购最大的误解。
AI产业还在爆发初期,大模型、算力基建的需求远未见顶,英伟达的资本开支和研发投入每年都在创新高。
但问题是,它赚钱的速度更快,单季度自由现金流接近500亿美元,年化下来逼近2000亿美元。
换句话说,把所有高回报的产能、技术、生态项目全投满,账上依然有巨额现金花不出去。
对顶级公司来说,钱趴在账上吃活期利息,才是对股东的不负责任。
资本配置的核心逻辑是:能拿到高于资本成本的回报,就投;拿不到,就还给股东自己去找更高收益的地方。闲置现金拉低净资产收益率,就等于是在稀释股东价值。
先投完所有高ROI的项目,剩下的还给股东,这才是对资本效率的尊重。
标普500去年回购总额突破1.1万亿美元,分红6539亿。回购是分红的1.3倍。
注意这个比例,回购已经取代分红,成为美股最主流的股东回报方式。
比如苹果一家,近10年回购7552亿美元。
什么概念?A股全市场2025年回购总额1427亿人民币,约200亿美元。苹果10年回购的钱,够A股全市场回购37年。
全球回购市场,美股占71%。标普500的总股本连续12年净减少,每年缩水2%-3%。这意味着,即便利润不增长,EPS也在自动上涨。
这是美股长牛的隐藏引擎。
但在A股这边,差距就太大了。
现在大家已经普遍觉得“分红就是好公司”,2025年A股现金分红总额快2.5万亿,股利支付率44.84%,甚至超过了OECD的全球中位数,进步确实实打实。
但回购呢?全年才1400多亿,还不到分红的零头。
A股里很多已经进入成熟期、现金流充沛的行业,宁可把钱趴在账上,或者去搞点不相关的多元化,也没想过回购注销。
说白了,我们还停留在“愿意分红就不错了”的阶段,离“主动优化资本效率”还差着好几个层级。
02
能赚到巨额的、多到无处投的现金流是很多美股巨头的回购底气。
但除此外,税收制度和公司治理,也是推着企业往回购走的重要动力。
按照美国的税法规定,上市公司现金分红发放当年就要扣15%-20%的股息税,公司赚的钱刚到股东手里,先直接打个八折。
但回购就不一样了,收益体现为股价上涨,不卖股票就永远不用交税,什么时候卖什么时候交,相当于税务局给了一笔无息贷款。
再加上美国的长期资本利得税率通常还低于普通所得税率,对机构投资者和高净值股东来说,这中间的收益差距可不是一星半点。
过去三十年,美股巨头集体从“高分红”转向“高回购+低分红”,就是算完账后发现,回购对股东更划算。
另一方面,美股是典型的机构主场,标普500里七成筹码在机构手里。
你敢囤积大量现金不回馈股东,直接给你扣上“资金效率低下”的帽子,估值先打个折。
遇到激进点的投资者,直接发起代理权之争,把管理层换掉都有可能。
而且公司管理层自己推动回购计划的动力也更足。
因为美股CEO的薪酬里,七成以上是股票期权和限制性股票,每股收益(EPS)直接决定个人财富量级。回购注销股本,总利润不变,EPS直接被动抬升——这可比拼业绩、赌研发稳多了,也快多了。
外面有倒逼,内部有激励,回购自然就成了必选项。
换到A股,这套逻辑就转不太动了。
首先,A股没有全面资本利得税,回购的避税优势根本不存在;
其次,A股的分红主力是央国企,2025年仅六大国有银行就贡献了4274亿分红,更多是政策引导和考核约束的结果,不是市场机构的倒逼。
民营企业回购意愿虽然强点,但整体规模有限,管理层收入和股价、EPS的绑定深度,也远没到美股那个程度。
所以对于回购,A股的上市公司,没那个压力,也没那个动力。
03
美股回购最颠覆认知的地方,是它根本不受“赚多少分多少”的限制,早就玩起了“超额支付”。
有的公司,赚100亿,敢分给股东150亿。甚至基本不赚钱,也能变着法子搞回购。
至于钱从哪里来?借呗。
最极致的,比如波音、家得宝这些如雷贯耳的巨头,通过每年大额给股东发展,甚至在2019-2024年期间把公司净资产都做到了负数!
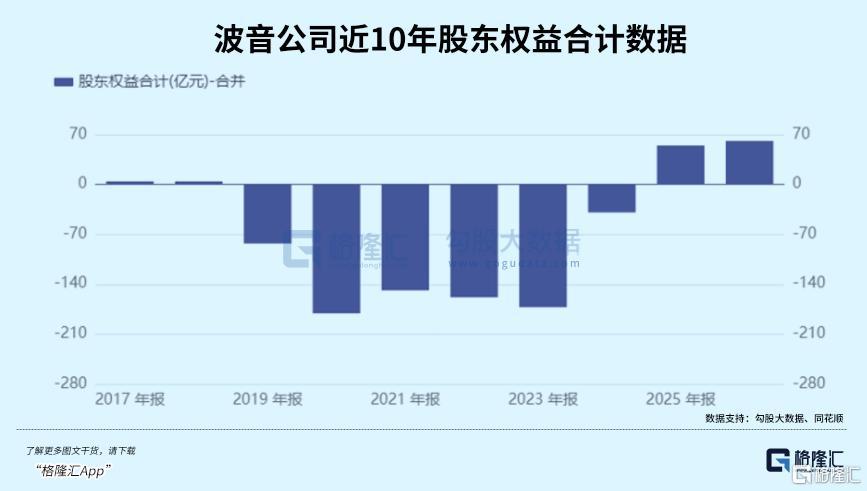
这并不是它们连年亏损,恰恰相反,人家每年都赚钱,只不过年年分出去的比赚的还多,净资产自然越分越少。
它们敢这样干的底层逻辑是,只要公司的资产回报率,高于借钱的利息成本,加杠杆给股东分钱就是划算的。相当于用债权人的低成本资金,放大股东的回报率。
尤其是过去十几年全球低利率环境,直接把这套玩法的收益拉到了极致。
但这从来不是免费的午餐。债务堆高了,公司的抗冲击能力自然就下来了。
2020年疫情一来,波音股价直接膝盖斩,单轮跌了70%,本质就是负资产+高债务的脆弱性。一点风吹草动,市场就会对它的偿债能力打个大大的问号。
这种“借钱给股东发钱”的操作,在A股基本看不见。
我们的上市公司普遍把股权融资当成“不用还的钱”,融到就是赚到,融资逻辑是只进不出。借钱回馈股东?想都不敢想。
这差距之大,足以让每一个股民感到心头堵。
04
结语
当回购从偶然的财务操作,变成企业的常态化制度,它就不只是分钱工具了,而是直接重塑了市场的供需和定价,滚起了自我强化的正向循环。
美股的回购,大多是2-3年期的滚动授权,今年批完明年续,雷打不动。
持续的回购注销,相当于在二级市场持续收走流通筹码。流通股少了,筹码集中了,上涨的时候抛压更小,走势更稳;下跌的时候,公司本身就是最大的接盘侠,天然有托底力量。
更关键的是,市场会给那些持续稳定回馈股东的公司,给出明确的估值溢价。估值越高,公司做回购的成本越划算;越回购,股价越稳、估值越高,这套循环一旦转起来,根本停不下来。
有人说,美股过去十几年牛市的涨幅里,大概三成是回购贡献的,这话真不算夸张。
A股的回购,目前还远没走到这一步。
2020到2025年,做回购的公司从不到400家增长到超过1000家,数量涨得很快,但大多还是短期行为:要么是股价跌多了出来托个底,要么是为了做股权激励。
真正把回购做成长期制度、滚动执行的A股公司,凤毛麟角。
A股不是没有“美股化”的公司?
长江电力,2025年分红244.68亿,股利支付率70.92%,承诺2026-2030年不低于70%。美的集团2025年回购115.45亿,其中注销约76亿。贵州茅台60亿注销式回购。
但问题是,A股只有一个长江电力,美股遍地都是。
差距的本质,不是“想不想回购”,而是“有没有能力回购”+“有没有制度激励去回购”。
英伟达用1500亿美元回购自己的股票时,它回答的不只是"对AI有没有信心",而是一个更根本的问题:
一家公司赚了钱之后,应该为谁而花?
什么时候中国的龙头公司也会认真琢磨一件事:钱投不完的时候,是不是该还给股东?那A股才算是真的走向成熟了。
本文来自大风号,仅代表大风号自媒体观点。
