双海峡制动,中东多线冲突正重新定义石油安全

9月28日,国际油价又经历了一波过山车行情,盘中一度震荡超5%。在美国总统特朗普确认拒绝伊朗提出的霍尔木兹海峡“七日方案”后,布伦特原油盘中升至每桶108美元以上,但随后随着卡塔尔斡旋方拟分别与美国和伊朗会谈,且美方愿继续谈判的信号释放,油价又明显回吐此前涨幅。当日布伦特最终结算于105.28美元/桶,仅上涨0.9%。
从近期国际油价短期剧烈震荡可以看出,当前国际油市交易的不仅是现实中的供需缺口,更像是在不断评估中东冲突持续时间以及霍尔木兹海峡恢复正常通航的可能性。
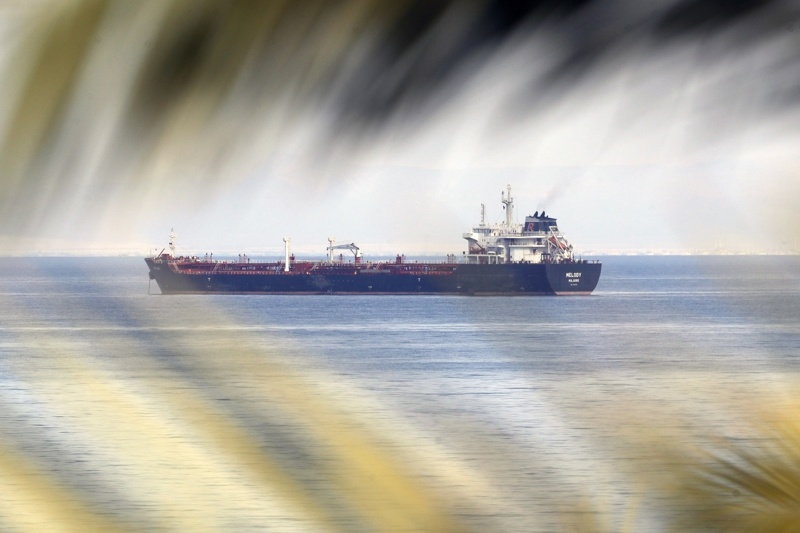
油轮在靠近埃及苏伊士运河入口处的红海海域行驶。
能源运输多节点同时承压
2月28日美以对伊朗军事打击、伊朗革命卫队封锁霍尔木兹海峡至今已过去超200天。霍尔木兹海峡的动态对全球油价的影响,显示了其无可替代的石油运输地位。然而随着中东地缘局势的不断演进,国际原油市场正在由“霍尔木兹海峡单一咽喉风险”演变为多个能源运输节点同时承压。
在霍尔木兹海峡运输受限后,沙特一度将约400万桶/日原油转由东西输油管道输往红海,相当于全球石油供应的约4%。但9月份该管道及其相关设施受到无人机袭击影响,输送暂时中止,恢复后也需要时间重新建立库存和装船能力。与此同时,红海地区战争险保费显著上升,部分与沙特相关的油轮保险费率达到船舶价值的3%左右,在靠近也门的高风险港口甚至更高。这意味着,绕开霍尔木兹海峡并不等于绕开中东地缘政治风险。国际原油运输与红海和曼德海峡的安全也密切相关。
美国能源信息署(EIA)数据显示,随着部分中东石油贸易由波斯湾向红海重新配置,2026年第二季度经曼德海峡运输的石油流量将由2025年上半年的约400万桶/日上升至约810万桶/日。因此,当前全球油市实际上面对的是两条相互关联的出口路径:一条是“波斯湾-霍尔木兹海峡-阿曼湾”,另一条是“沙特东西输油管道-延布-红海-曼德海峡”。霍尔木兹海峡风险越高,第二条路线的重要性就越大;而红海和曼德海峡风险升高,又会反过来放大霍尔木兹海峡的重要性。如果两个方向同时受到明显限制,市场能够依赖的缓冲手段就主要剩下战略石油库存、非中东产油国增产以及需求收缩了。
国际能源署(IEA)9月石油市场报告指出,海湾地区成品油和液化石油气出口比2月份低约370万桶/日,8月份海湾国家柴油净出口仅为约39万桶/日,约为战前水平的四分之一,并明确指出霍尔木兹海峡和红海-曼德海峡风险正在共同阻碍石油贸易恢复正常。因而,本轮中东局势影响的已不只是原油绝对供应量,而是原油生产、管道运输、港口装船、海上航运、保险和炼化产品贸易构成的整个石油供应链。
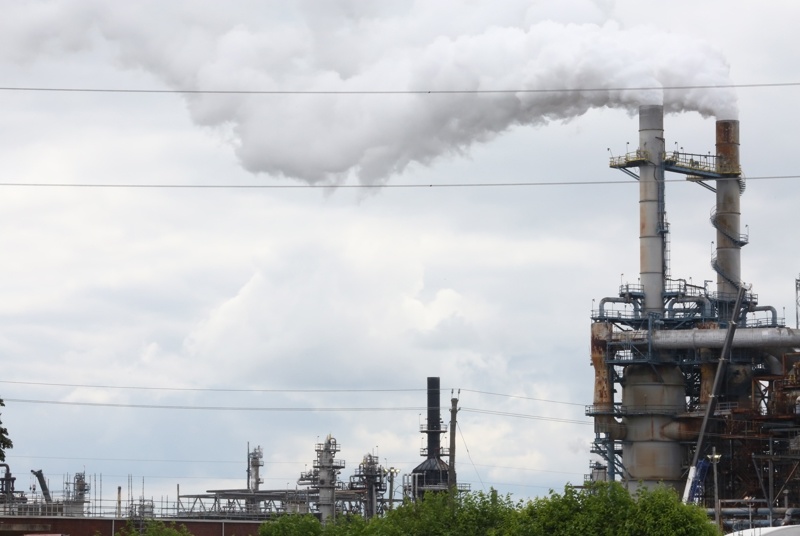
美国新泽西州林登市拍摄的炼油厂。
国际油价关键变量的调整
从地缘局势发展来看,假如美伊保持谈判,地区长期维持冲突与缓和不断往复的状态,霍尔木兹海峡尚不会完全关闭,沙特和阿联酋也能够利用替代管线和其他出口安排维持部分供应,油价将不会出现长期失控上涨;但保险、运费等成本将持续存在,从而使国际油价稳定高于冲突前水平。
但假如美伊谈判再次破裂,同时伊朗、以色列、美国以及也门方向的军事冲突进一步扩散,霍尔木兹海峡和红海两条石油运输路线将会同时承压。更糟糕的是,一旦市场开始怀疑全球剩余产能和战略库存不足以弥补运输损失,油价就可能呈现明显上行。
但也必须看到,高油价本身具有很强的反向调节机制:它会刺激美国、巴西等非中东产油区增加投资和供应,推动主要消费国释放库存、降低能源消费,并通过通胀和经济增速放缓最终抑制石油需求。因此,中远期国际油价不能简单作单边上涨判断,更可能表现为高风险溢价背景下的大幅震荡。
从更深层次看,本轮中东危机正在重新定义全球石油安全的含义。过去市场更多关注一个国家“还有多少剩余产能”,今后则必须同时考虑四个问题:原油能否生产出来、能否通过管道输送到港口、油轮能否安全驶离中东,以及战略库存能够支撑多长时间。霍尔木兹海峡仍然是当前国际油价最敏感的地缘政治变量,但真正决定未来油价风险的关键,将是整个中东石油生产和运输体系能否重新建立稳定并具有成熟的运行机制。
(作者系上海交通大学碳中和发展研究院助理研究员)
本文来自大风号,仅代表大风号自媒体观点。
