节前逆势涨停!终于等到拐点?



本文作者 | 远禾
数据支持 | 勾股大数据(www.gogudata.com)

节前,市场表现平淡,主要股指涨跌互现。
但就是在这样的背景下,乳业股逆势起舞。
国庆长假前最后一个交易日,阳光乳业直接拉至涨停,创下4个多月来的新高。
均瑶健康一字涨停,连续第二日封板,骑士乳业、新乳业、妙可蓝多紧随其后,涨幅居前。
乳业股最困难的时候,过去了吗?
01
乳业板块大涨的导火索,是一组看似不起眼的数据。
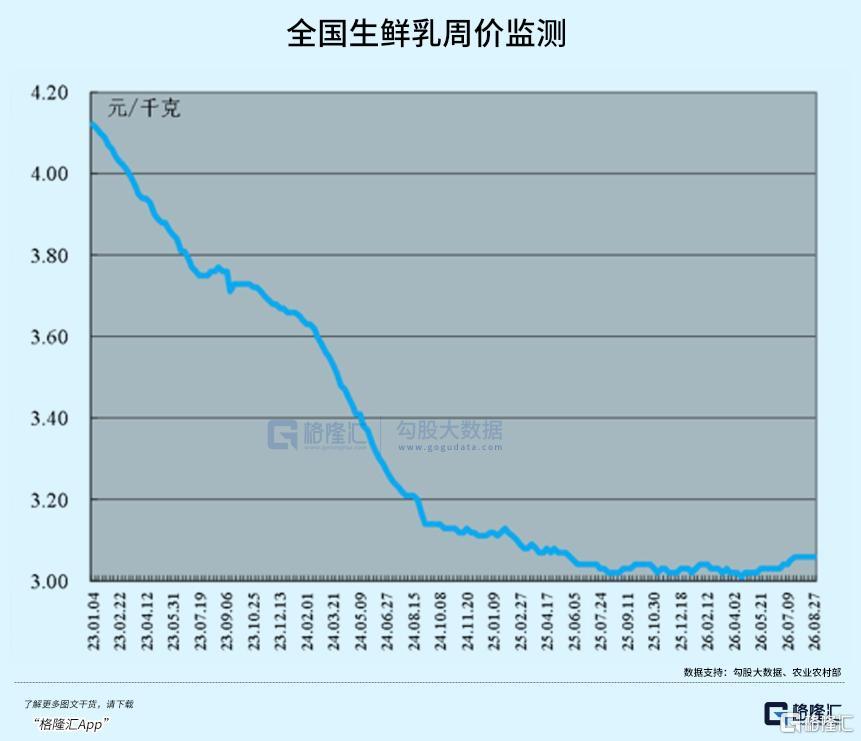
农业农村部监测显示,2026年9月第3周,全国10个主产省生鲜乳均价为3.08元/公斤,环比微涨0.3%,同比上涨1.7%。
3.08元/公斤,放在2019至2021年那轮每公斤4.8到5元的历史高位面前,确实不算什么。
但对于在成本线以下苦熬了近三年的乳制品行业来说,这0.3%的环比微涨,是近三年以来第一次如此靠近黎明。
2023年至2025年,国内奶牛养殖业经历了严峻的下行周期。
甘肃武威、张掖等黄金奶源带的部分规模化牧场,外销生鲜乳价格一度跌至每公斤2.4至2.6元,低于综合经营成本,不少牧场依靠持续输血维持运转。
上游牧场全面亏损,下游乳企虽然享受了一段成本下行的红利,但价格战和高费用很快把利润吞噬殆尽。
价格战的根源在于,奶源过剩加消费不及预期的双重挤压。
终端价格倒挂现象蔓延,主流高端乳品在不同渠道之间价差甚至超过20元。
中小企业也加速出清,整个行业进入了一场漫长的深蹲。
日子不好过,资本市场的反应也很诚实。
2024至2025年,乳制品产量连续负增长,板块估值一度被压到历史低位区间。
转折从今年年初出现。
一季度,海通国际率先喊出了“四底共振”,也即是需求底、成本底、竞争底、资金底。
板块估值方面,A股乳制品PE分位数低于10%,港股仅4%,南向资金与长线外资已经开始逆势加仓。
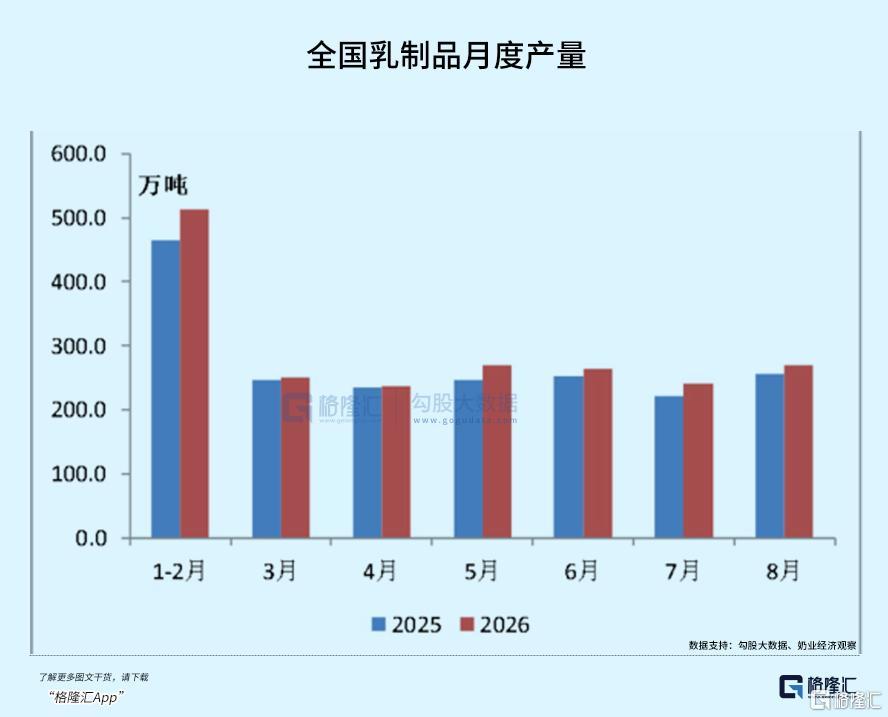
2026年一季度,乳制品产量同比增长10.5%,行业生产端率先回暖。
2026年1-8月乳制品产量2023.1万吨,同比增长4.9%,结束了2024至2025年连续负增长的局面。
量的恢复是一方面,价格的拐点更具信号意义。
7月,十个主产省份生鲜乳均价回升至3.04元/公斤,结束了长达53个月的同比下跌。
8月第三周均价3.06元/公斤,同比上涨1.3%,9月第三周进一步攀升至3.08元/公斤,同比上涨1.7%。
虽然步子不大,但一步一个台阶,奶价上行方向相当明确。
而这轮奶价回暖背后,是供给出清与需求回暖的叠加作用。
2024至2025年,全国奶牛存栏累计下降55万头。
截至2026年6月末,全国奶牛存栏量约577.2万头,较2023年高点减少约12.5%。
今年,去产能仍在延续,预计全年存栏继续减少15至20万头。
供给端的收缩,并非一朝一夕。
2018至2021年的奶业景气上行期,全国各地布局大批万头级规模化牧场,新增产能在2022至2023年集中释放,直接压垮了奶价。
此后,奶价持续低于成本线,行业普遍亏损,中小牧场被迫出清,整体竞争趋于理性化。
而在需求端,情况同样在发生变化。
2026年乳制品产量同比增长,加工端开工率回升,反映终端需求的拉动作用在增强。
深加工产能释放增加了原奶消耗量,低温鲜奶、奶酪、奶油等品类持续渗透,国产替代趋势不改。
半年报数据已经透露出积极信号。
2026年上半年乳制品收入同比增长4%,较2025年下半年的-5%大幅改善。
剔除补贴与一次性减值影响后,行业归母净利润同比增长14%,扭转了此前双位数下滑的态势。
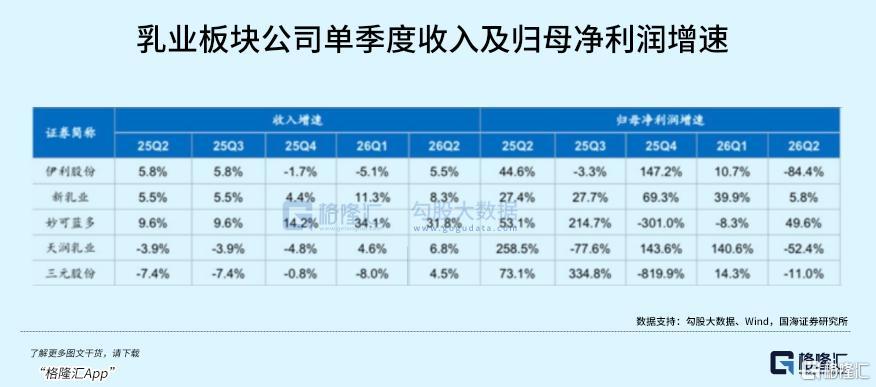
乳制品成为大众消费品中唯一实现,收入增速、净利率双双改善的子板块。
奶价回暖带来的甜头,正在从上游牧场向中游乳企、再向下游渠道层层传导。
对于上游牧场而言,奶价回升意味着资产减值计提压力减小,业绩弹性更大,现金流和资产负债结构也将进一步改善。
对于中游乳企而言,原奶上行周期初期往往伴随定价权试探性增强,有望成为股价催化剂。
不过,面对如今的乳制品行业,需要保持一份清醒。
本轮回暖属于阶段性修复,并非爆发式反转。
每年八九月份本就是奶业传统旺季,国庆过后奶价大概率适度回落。
且行业内部盈利分化明显,管理水平高、饲草成本控制得当的大型规模牧场已实现扭亏为盈。
但部分中小牧场综合成本居高不下,即便奶价上行,依旧徘徊在盈亏平衡点附近。
尽管奶价涨了,但并不是所有人都能喝到这口汤。
02
奶价回暖传导到乳企端,各家的境遇截然不同。
伊利、蒙牛两大头部乳企,运营仍旧保持大体稳定。
而在这次乳业股大涨中,领涨的腰部乳企也在寻找自己的突围路径。
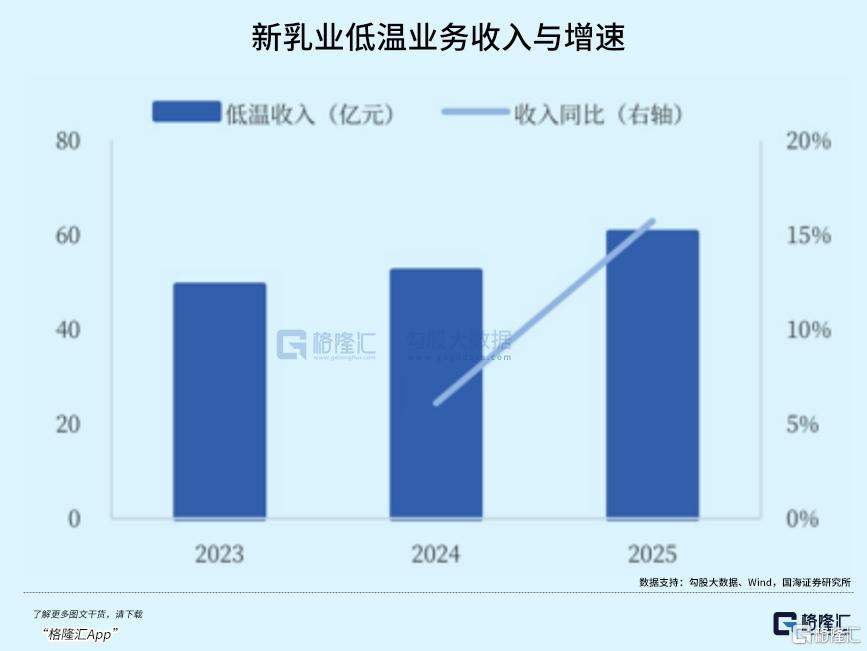
新乳业上半年液奶部分收入55.4亿元,同比增长9.4%,低温奶赛道保持相对景气。
天润乳业一季度乳制品销量8.13万吨,较上年同期增长9.13%。
这些区域乳企凭借其产品创新和深耕本地市场,在巨头夹缝中找到了生存空间。
但与此同时,随着国内奶价上行,大量代工品牌和自有品牌或将因利润变薄而退出市场。
接下来,消费结构的深层变化将决定乳业的长期走向。
最直观的变化来自于低温奶赛道的爆发。
马上赢数据显示,2026年一季度,国内低温纯牛奶销售额同比增长30.7%,低温酸奶同比提升11.8%,而同期常温纯牛奶销售额下滑近3.1%。
低温液奶在整体液奶市场中的占比,预计将从2025年的27.4%提升到2030年的31.9%,市场预计按8.8%的复合年增长率增长。
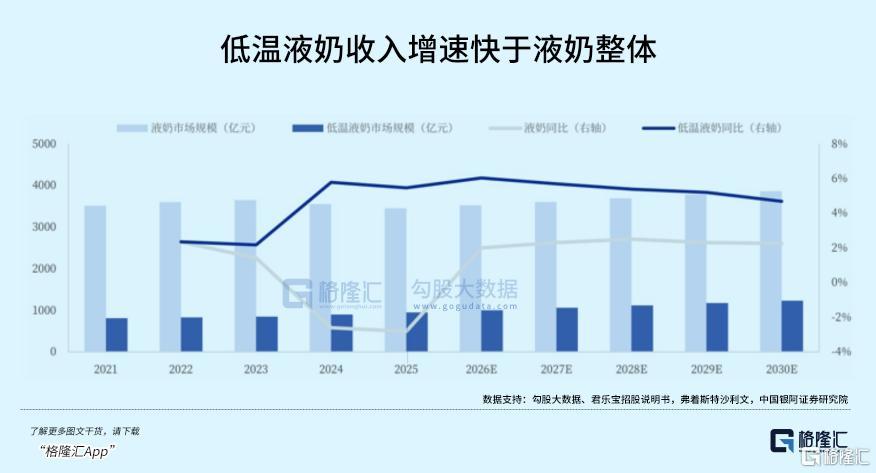
而当前中国低温液奶的渗透率,仍远低于美国和日本等成熟市场。
奶酪,同样是另一个正在被打开的新大陆。
目前,国内奶酪C端市场规模已约206亿元,以34%的市场增速跑赢绝大多数快消品品类。
2026年1至6月,中国进口奶酪12.16万吨,同比上升24.8%,国内奶酪市场延续快速增长态势。
虽然我国奶酪人均年消费量仅约0.3公斤,但家庭渗透率已从28.3%提升至29.2%,增长潜力巨大。
从更宏观的视角看,在欧美市场,乳制品消费结构中液态奶仅占四成,六成原料用于生产奶酪、功能性蛋白制品。
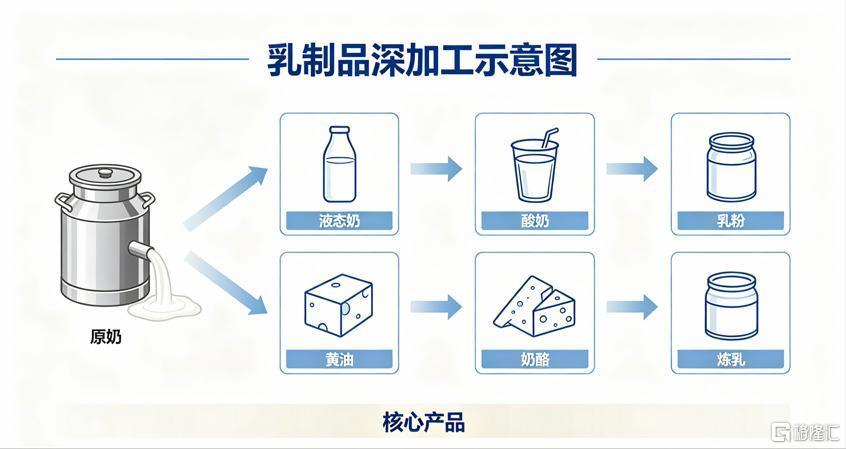
而我国消费仍以液态奶为主,乳清蛋白、酪蛋白等高附加值原料进口依存度超过90%。
政策也在逐渐发力,助力国产。
25年年底开始,商务部对原产于欧盟的进口相关乳制品实施了临时反补贴措施。
初裁认定,欧盟相关乳制品产品存在补贴,国内产业受到实质损害,被抽样公司的税率为21.9%至42.7%。
中国乳制品工业协会执行理事长刘美菊表示,近年来部分欧盟乳制品凭借其境内补贴支持,以不合理价格大量进入中国市场,对国内稀奶油、奶酪等重点细分领域形成持续冲击。
2025年1至10月,中国进口奶酪、奶油、稀奶油总量分别为15.6万吨、11.81万吨和21.45万吨,自欧盟进口占比分别为15%、12%和29%,且进口价格大幅低于国内产品。
此外,2025年国家还相继发布了《食品安全国家标准 发酵乳》《食品安全国家标准 稀奶油、奶油和无水奶油》等多项标准制修订。
这既是产业短板,也是未来最大的增量空间。
站在国庆长假的门槛上回望,目前,对于乳制品板块的悲观情绪已经消散,取而代之的是对奶价拐点和盈利修复的期待。
但需要清醒地认识到,原奶价格回升本身并不直接增厚乳企利润。
关键在于,企业能否实现量价同向改善,终端销量稳住、促销收窄、渠道库存健康。
如果龙头如伊利能维持销量韧性并优化费用效率,成本端企稳将实质性缓解价格战压力,推动毛利率修复节奏加快。
接下来几个季度,行业需要用实实在在的数据来验证这个预期是否兑现。
国庆长假之后奶价大概率会有季节性回落,消费复苏的节奏仍有不确定性,中小牧场的生存困境也远未解决。
但至少,最苦的日子正在过去。
03
结语
今年以来,乳业板块的表现已经说明,行业的机会在分化。
区域乳企、低温奶、奶酪和功能性产品等方向更活跃,龙头则受减值、竞争和需求恢复偏慢影响,业绩和市值承压。
进入下半年,随着原奶价格企稳信号增强,市场开始从规避风险转向寻找弹性。
但当前仍是温和修复,尚未开始全面反转。
消费复苏力度取决于居民收入和消费信心,中小牧场的现金流压力也没有完全解除。
奶价即便回到成本线以上,行业也很难回到上一轮高毛利、高扩张的状态。
对投资者来说,乳业板块的机会,大概率不会是连续涨停的狂欢,而是业绩逐季改善、估值慢慢抬升的慢牛。
乳业最困难的阶段正在过去,但复苏仍旧需要时间。(全文完)
本文来自大风号,仅代表大风号自媒体观点。
