合肥100万元存款能买房,年利息1.5万至2万元够撑多久?
在合肥,100万元存款可以买一套位置较好的二手房,但是存银行一年利息大约是1.5万到2万元左右,对于有房贷的家庭来说这更像是一个安全垫,那这笔钱还能撑多久呢?
它更像是一个可以阻挡意外的保护层,而不再是使人从此不再工作的通行证。“它”究竟有多少重量,不能只看它的表面情况,还要把它放到城市发展、房价、收入以及家庭负担当中来衡量。
合肥本身就是一个增长迅速的城市。2025年,合肥的GDP达到1.42万亿元,常住人口超过1000万人,成为全国第16个GDP和人口“双万”的城市。今年上半年,合肥GDP为7073亿元,同比增长6.8%,在全国GDP排名前30的城市中增速居首,高出全国平均增速4.7%两个多百分点。
合肥GDP排名由十年前全国第31名上升至目前全国第18名。城市发展速度很快,但是城市经济体量,并不等于每个居民的存款都随之增长而增加。合肥产业的增长主要来自于京东方、长鑫存储、蔚来、比亚迪、大众等大型项目。
面板、芯片以及新能源汽车等产业需要大量的资金、设备、生产线的投入。政府通过国资参与产业投资,产业项目落地之后,会带动产值和GDP的增长。今年上半年合肥规上高技术制造业增加值增长接近80%,长鑫存储单家企业的营收就比去年同期增加近1000亿元。
这样大的增长有分量,但是它首先体现为企业的投资、产能、产值的增长,并不必然引起普通居民收入的大幅提高,也并不都进入到家庭账本之中。居民消费数据又有另一个面的呈现出来。
今年上半年合肥社会消费品零售总额增长只有0.6%,比全国平均值1.3%低,而同期GDP增速达到了6.8%。工厂扩大生产的同时居民消费趋于谨慎,说明城市帐与家庭帐并不是同一个账本。
全国居民人均可支配收入为2025年43377元,中位数为36231元。安徽居民收入在全国中游偏上,合肥是省会城市,其居民收入水平比全省平均高一些。普通上班族税后月均工资在七八千到一万多元之间属于比较常见的范围,在这个范围内是否能有实际的留置问题还要从住房、贷款和家庭支出来考虑。
合肥家庭最大的支出,不是吃饭和出行,而是房子。2020年到2021年间滨湖、政务等地的热门板块新房报价一度达到每平方米3万元以上,二手房报价也接近每平方米3.5万元左右,在部分楼盘上还出现了全款购房要求、摇号、限购、限售以及学区限制等调控措施。
后来市场转弱,二手房一直处在一个降价消化的状态之中,业内有观点认为合肥二手房的价格基本上回到了2018年以前的水平。新房受计容新规、得房率提高十几个百分点以及优质地块供应的影响,价格表现比较稳定,在市场上出现新房相对稳定、二手房继续调整的分化情况。
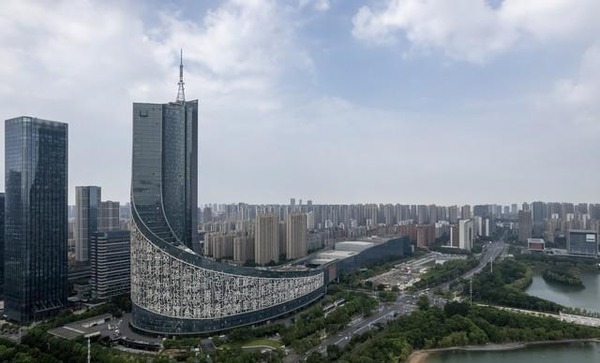
近段时间合肥二手房成交面积一般在每平方米一万元以上,总价为一百万以内,占比达五分之四以上。总价小于一百万的部分占总成交量的一半左右,而超过150万的部分约占三成左右,并且有不到两%的房源达到300万元以上的价格。
放在这个价格结构之中,100万可以全部买下一套位置较好的二手改善型次新房,也可以用作一套新房的首付、装修和部分备用金。它能够使家庭达到“上车”的目的,但是并不能保证家庭获得完全的财务自由。
尤其是对还有一部分房贷的人来说,这笔钱首先要承担的就是流动性以及还款的压力。假如所有的100万都存入银行,那么按照目前一年期定期存款利率大多在1%多的水平来说,即使选择相对较高的产品,一年利息也只会有大约1.5万元到2万元左右,并且平均每月一千多元。
这笔钱大概可以承担一个月的物业费、水电费和网络费用,再加上一些日常买菜的钱,但是很难独立支撑一个家庭的生活。过去100万每年可以得到四五万利息,现在本金还在,但是依靠利息不断增长财富的能力已经大大下降了。
它更应该被当作保留家庭底线的资金,而不能当做一个会不断地产出足够收入的机器来理解。存款的价值就其本身而言,在于它的选择权。工作发生变化的时候,可以给家庭留有余地去支撑一段日子;
当孩子遇到教育、医疗或者其他重要的支出的时候,家里不需要立刻借钱;对于不合适的工作来说,也不会因为短期没有收入而马上陷入困境。但是安全感有多少强取决于下面三个因素的大小程度。
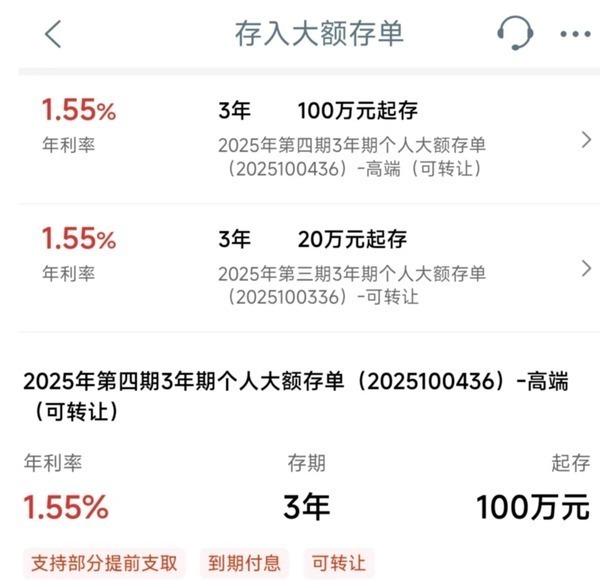
已经完全支付了房屋首付款且没有大额负债者,100万可以起到较好的安全储备作用;背负着几十年房贷的人,则把这笔钱当作收入变动时期里的一种缓冲区。收入稳定、来源可预期的人群的现金压力较小;
民营中小企业员工、服务业从业者、个体经营者要为消费不足或者经营变化留下更多的钱来满足全家一到两年的开支。“家庭刚性支出也会改变结论。”
合肥三口之家一年基本开支约为十万元以上,加上子女教育之后还会增大。30多岁的,有房有车、无贷款者,100万元为较高的积蓄;
四十多岁有两孩,房贷还没还清的人,这笔钱只能算是维持家庭的基础;五十多岁快要退休的人,还要考虑养老金、医保、子女安置等问题,“想要做任何事情都行”100万元只是个起点。
这笔钱的安排不能仅仅关注收益。首先要保证关键时刻可以取用,其次才是其他用途,不可以为了追求回报而把所有的现金都投入无法及时变现的资产中去。合肥今年常住人口只有大约3000人左右,明显少于前两年每年十几万到二十万的增长量,在此期间由于高校外迁、周边腹地人口减少等各方面的原因造成住房市场难以再次复制过去上涨的逻辑。
如果把100万元本来打算投向第二套或者第三套房,那么就必须从现金流的角度出发进行合理的判断。因此合肥的100万存款属于一种体面、稳定的状况,但是并不是可以停下来的一种状态。
它可以给人们在遇到失业、家庭开销大增或者收入忽高忽低的时候留下一定的余地,也说明之前所作的一切已经在这座城市站稳了脚跟。但是它最终是人生的开始,还是仅仅只是暂时的缓冲期呢?住房负债、收入稳定性、家庭阶段以及长期支出都会影响到它的延续性。
看清这些条件之后,才能明白这100万究竟属于财富积累,还只是生活的安全网。
本文来自大风号,仅代表大风号自媒体观点。
