AI算力引爆上游“缺料潮”,港股PCB概念集体大涨



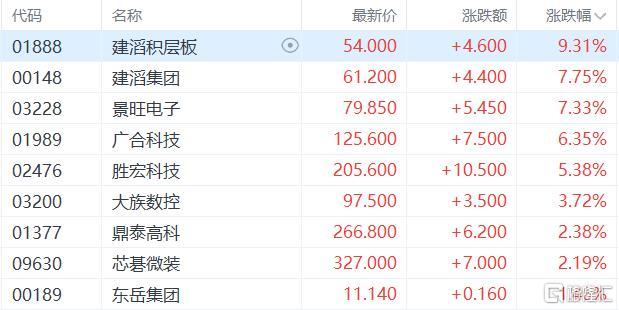
10月5日,港股PCB概念股集体上涨,建滔积层板涨超9%,建滔集团、景旺电子涨超7%,广合科技、胜宏科技等跟涨。
市场资金正加速涌入PCB板块,核心驱动力正是AI服务器与高速网络需求爆发引发的上轮原材料严重短缺,行业正式进入量价齐升新周期。
自2025年下半年起,PCB、IC载板及核心材料供应全面趋紧,2026年改善依然有限。
紧缺从HVLP4铜箔、低CTE玻纤布等尖端材料起步,已蔓延至CCL、高阶PCB乃至设备耗材,连中低端材料也开始涨价。虽然厂商已启动扩产,但新产能普遍要等到2027-2029年才能集中释放。
机构预计,全球PCB供应链的结构性紧张至少延续至2027年,具备高端产能壁垒的龙头将持续受益。
需求端爆发+供给端硬约束
这一轮PCB及上游覆铜板(CCL)行情的本质,是AI算力基建催生的结构性需求爆发。
与传统通用服务器相比,AI服务器对信号传输速率、损耗控制及散热能力有着严苛的标准,驱动PCB板向高多层、高阶HDI方向演进,覆铜板材料体系也从标准FR4向超低、极低损耗的M8、M9甚至更高阶迭代。
硬件架构的革新直接带来了价值量的跃升。
以英伟达Rubin为代表的下一代平台所用PCB将达到40至78层,单机柜高端覆铜板用量大幅增加。
高盛预计,AI服务器CCL需求量将从2026年的4200万张增至2028年的1.31亿张,年复合增速高达77%;AI CCL平均售价预计从2026年的165美元攀升至2028年的362美元,均价复合增速约48%。
与需求端爆发形成鲜明对比的是供给端的刚性约束。
高端覆铜板及其上游材料属于技术、资本双密集赛道,产能扩建存在多重硬性壁垒。
第一,核心生产设备交付周期漫长。
电子布的核心生产设备——织布机,以及高端HVLP铜箔依赖的表面处理设备,均面临交期漫长的困境。据产业链调研,高端HVLP铜箔设备交期长达9至12个月,而日本丰田织机的年产量上限更是锁死了电子布的扩产速度。
第二,工艺验证与客户认证门槛极高。
高端电子布、特种树脂等材料从投产到通过下游大客户认证,周期长达两年。即便上游企业加速扩产布局,短期内也难以形成有效新增供给。
第三,海外厂商扩产节奏保守。
海外覆铜板厂商扩产态度偏保守、节奏相对滞后,导致全球供给弹性不足。业内普遍预计,覆铜板供需紧张格局将至少延续至2027年甚至更久,新产能集中释放期普遍要等到2027年至2029年之间。
PCB龙头迎盈利重估
摩根大通指出,AI及通用服务器需求爆发导致电子级玻璃布严重短缺,年初至今价格涨幅超100%,这将显著增厚公司一体化毛利并加速市场份额提升。
摩根大通预计建滔集团将凭借供应链地位显著扩大利润率与市占率,预测其2025至2028年间每股收益(EPS)复合爆发可达8倍。
核心驱动逻辑涵盖:
1. 供需缺口与高端化迁移推动CCL综合均价大幅上行
行业结构性短缺叠加产品向高端CCL迁移,预计覆铜面板混合平均售价累计上调150%。通用服务器出货量预计在2026年及2027年分别同比增长22%及25%,进一步刺激对M4至M7级CCL产品的需求。
2. 广东与江西产能扩张项目落地
公司正全速推进关键扩产项目,包括广东韶关年产7万吨电子玻璃纤维纱生产线(已于2026年6月底提前投产)、清远特种电子玻璃纤维纱窑炉扩建,以及江西萍乡覆铜面板工厂等。新产能的释放将直接转化为未来的销量增长。
3. 织布机队规模大幅扩张锁定供给瓶颈
建滔积层板已锁定丰田织机未来两年35%至40%的供应份额。在此支撑下,未来两年公司织布机总数将从2026年的约3300台增至2028年的约5800台,规模提升75%,带动2025至2028年玻璃布总出货量增加55%(含特种品种)。
4. 高端铜箔产能爬坡与核心客户认证突破
铜箔方面,佛冈新厂将于2027年第三季度起放量HVLP1至HVLP3铜箔(年产能2.1万吨),预计2026年加工费可上升20%至60%。同时,公司正积极推进HVLP4材料的潜在客户认证,并扩大“T布”产能5倍,已向生益科技等核心CCL客户供货,逐步切入AI级材料供应链。
展望后市,华泰证券指出,PCB行业正从“规模竞争”向“技术竞争”转型。东吴证券预计2027年全球AI服务器PCB市场规模达200多亿美元。个人投资者可重点关注高端PCB供需缺口变化和覆铜板涨价持续性,在AI算力驱动PCB结构性升级的长期趋势中,精选具备技术壁垒、客户认证和产能兑现能力的优质标的,警惕短期涨幅过大和低端产能竞争加剧的风险。
本文来自大风号,仅代表大风号自媒体观点。
