3年期年化2%利率再现江湖!本轮大额存单重启发行潮仍在扩散,中小银行利率续刷新高



财联社10月5日讯(记者 彭科峰)自下半年中国银行等国有大行相继重启发行以来,“大额存单重启潮”非但没有结束,且利率还在不断攀高。
财联社记者发现,10月1日以来,已有邯郸银行、锡商银行等多家地方银行上新长期限大额存单,且利率相比此前首轮重启发行的存单有明显提升,3年期最高年化达2%。
在业内人士看来,国有大行重启长期限大额存单后,“带头效应”显著,一些地方银行不得不改变上半年下架长期限存款产品的策略,转而重启此类产品的发行。此类产品持续发行,也意味着当前居民稳健投资的趋势依然没有改变,2%或许并非本轮“重启潮”的利率最高点。
稳步走高!2%年化大额存单再现
此前,财联社记者率先报道,中国银行于7月1日重启发行长期限大额存单产品,消失已久的国有大行三年期、五年期存单由此重现江湖,且利率相比普通定存产品有明显优势。
此后,工行、农行、交行等国有大行和华夏银行、民生银行等更多银行于8月份、9月份相继重启长期限存单的发行,且利率均保持在最高1.60%。和往常不同的是,部分银行在前期发行额度售罄的背景下,还于9月份再度上架长期限大额存单产品。
进入四季度,下半年重启的大额存单发行潮结束了吗?目前来看并没有,且利率有逐步走高的趋势。财联社记者查询发现,10月以来再有部分银行继续上新长期限大型存单。
比如,邯郸银行通过官方微信公众号发文称,为更好满足客户多元化资金配置需求,提升金融服务能力,该行于10月1日起新增三款个人大额存单产品。“本产品20万元起存。具体挂牌利率为,1个月年利率1.0%、9个月年利率1.255、18个月年利率1.4%。”
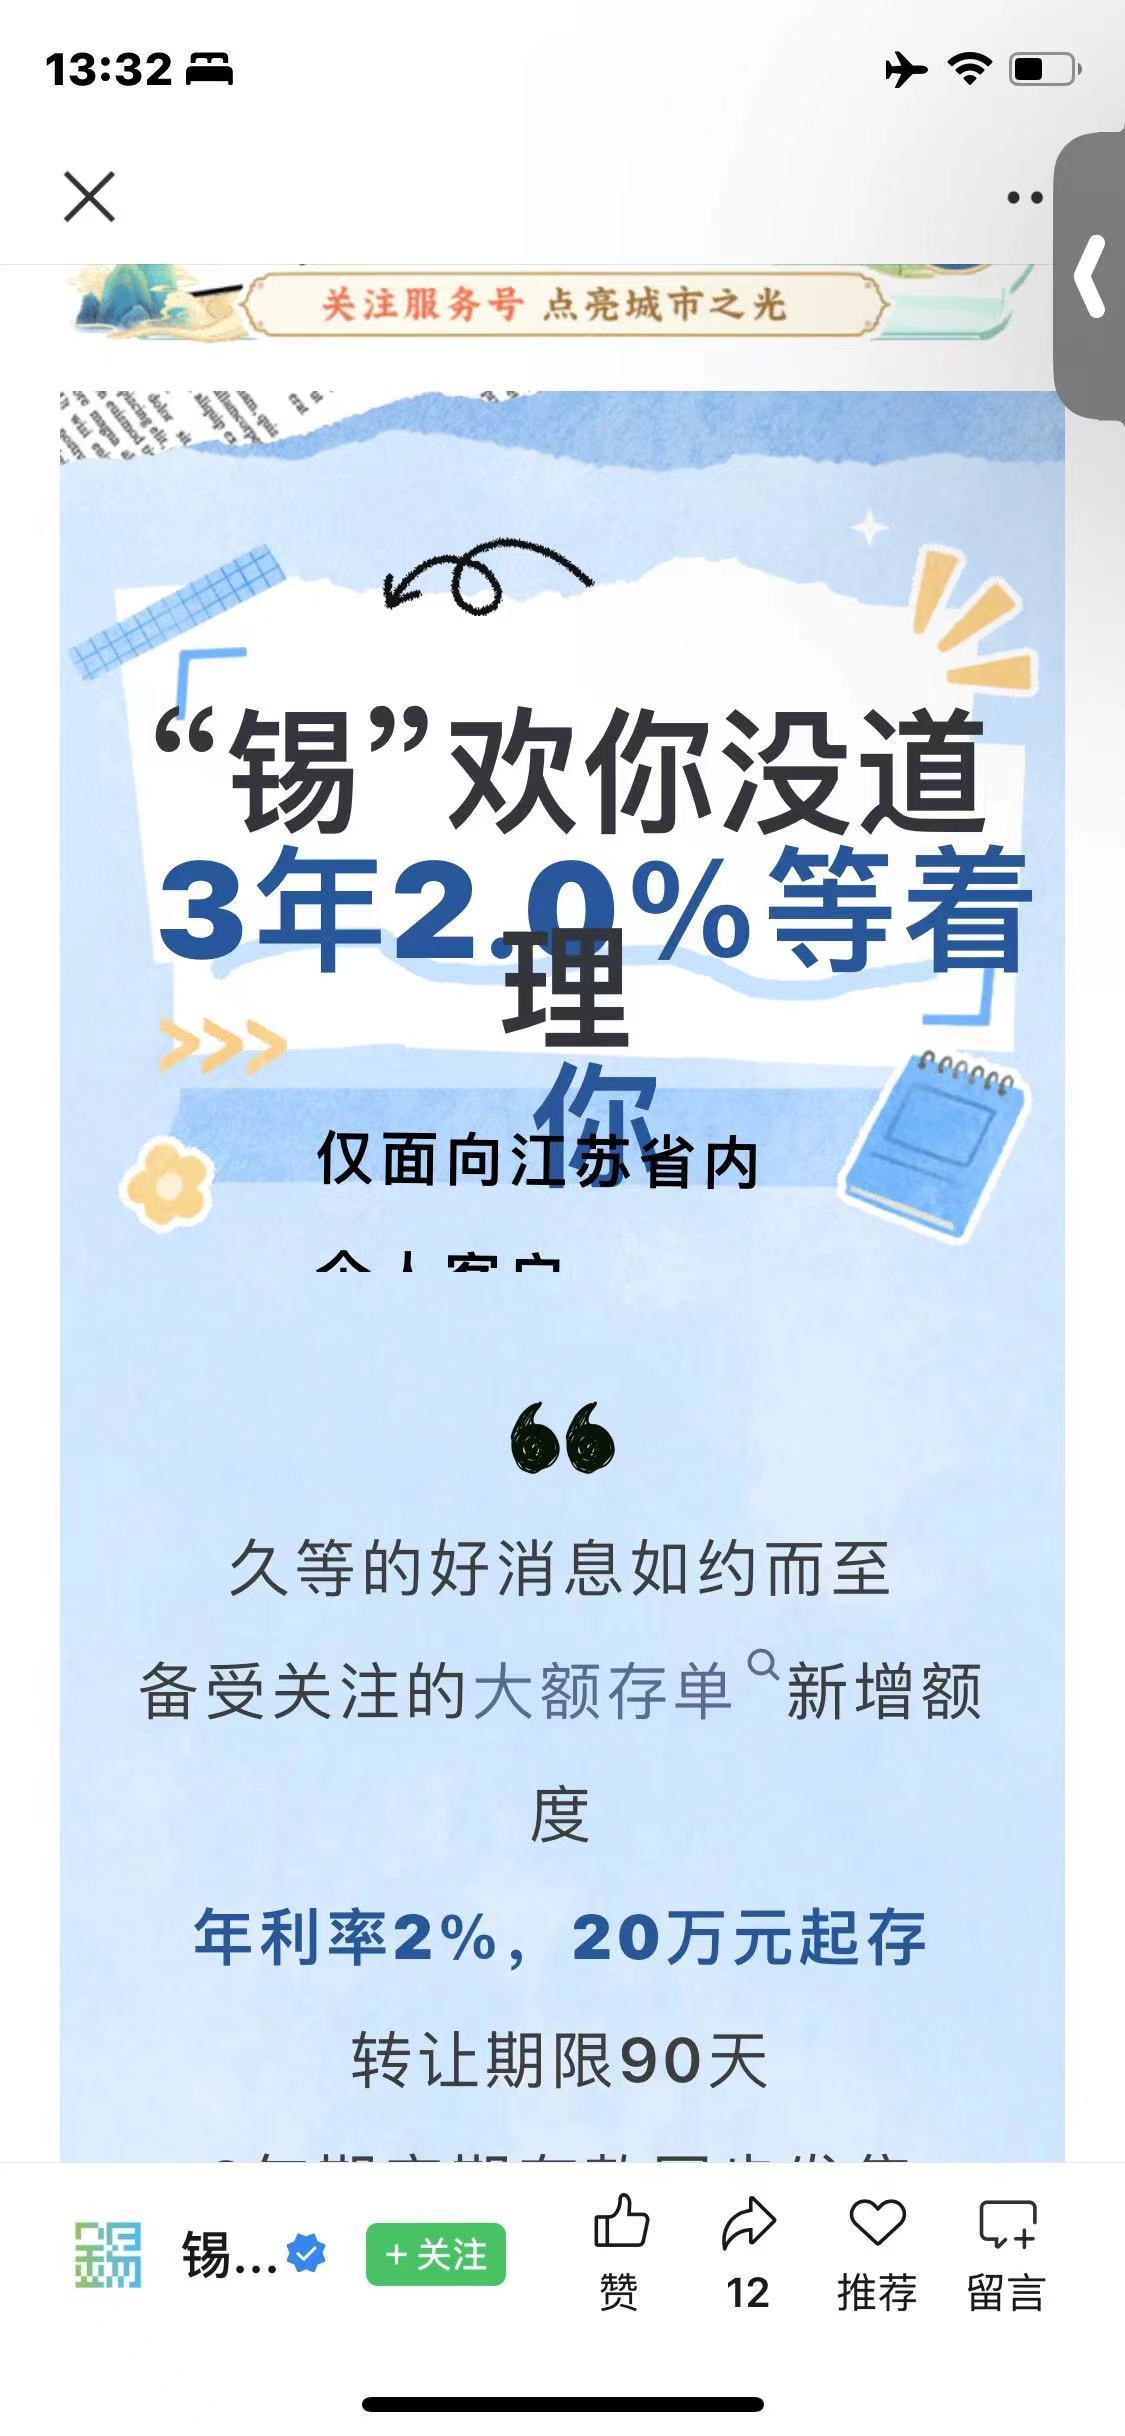
9月30日晚间,锡商银行通过微信号发布了大额存单产品额度上新的公告。在公告中,锡商银行表示,该行新发年利率2%、20万元起存、转让期限90天的3年期大额存单产品,“额度有限,先到限先得”。
依据公开信息,财联社记者检索发现,年化2%的三年期大额存单,应是本轮“大额存单重启潮”以来利率最高的产品。此前,国有大行的长期限大额存单最高年化为1.60%;股份行同类产品最高年化为1.75%;城商行最高年化普遍为1.85%左右。
在锡商银行本次2%的年化产品之前,最高利率的民营银行长期限大额存单产品为上海华瑞银行发行,年化为1.90%。此外,2%的年化利率,也是去年大部分银行的长期限存款产品的主流。
市场需求旺盛、行业竞争等原因所致
某券商银行业分析师告诉财联社记者,从银行的角度来看,长期限的大额存单产品相比普通的定存,利率相对更高,这意味着银行需要付出更多的成本来承接居民的长期限负债。今年7月以来,国有大行相继重启此类产品发行,且近期还出现了中小银行利率走高的现象,“其实值得多方关注”。
在他看来,这或许意味着,当前银行业对于利率基本见底已达成一致共识,即政策利率在一定时间内难有显著下调。“年内全面的降息概率不大。”
记者注意到,去年甚至前年,包括工行、招行等部分国有行、股份行就已相继下架长期限大额存单,彼时一度引发社会广泛关注,被行业解读为利率将进一步走低的信号。今年上半年,多家地方银行、民营银行也普遍下架了长期限大额存单和定存产品,但在半年之内,随着大行率先启动大额存单发行,这些地方银行、民营银行又于8、9、10月份重新上架此类产品。
对此,上述分析师认为,地方银行在负债管理上相比大行更为灵活,上半年下架长期限产品是出于负债压力,下半年重启发行则更多出于被动跟随大行的行为。“今年数十万亿的居民定存到期现象的确存在,部分大行在半年的业绩会也给予了确认。2%的产品重现,也意味着地方银行为了争夺到期存款不得不适度调整利率来揽客”。
“地方银行跟进发行长期限存单,除了应对大行竞争,也因为当前居民稳健投资的趋势依然没有改变,普通投资者对于权益类投资依然保持谨慎,这是大额存单重启发行的根本原因。”有地方银行人士告诉记者,线下客户对于大额存单“热度不减”,2%的利率或并未本轮最高点。
“部分区域中小银行上调利率是为了稳定负债,守住本地存款基本盘。”某国有大行研究员向财联社记者表示,此类现象属于局部、点状操作,不具备全面扩散的基础。其认为,与上调存款利率相比,下调存款利率压降负债成本更具有普遍性,存款利率温和下行应仍是主流趋势。
本文来自大风号,仅代表大风号自媒体观点。
