工龄41年半,个人账户11.76万,山东退休到手养老金4400
山东枣庄一位男职工,1984年10月参加工作,2026年3月60岁退休,工龄41年6个月,个人账户117651.20元,平均缴费指数0.6388,核定每月约4371元、到手接近4400。 长工龄却没到五千,问题主要在缴费指数和建账规则。
他建立个人账户时间是1998年1月,建账前从1984年10月到1997年12月,共13年3个月。
建账后从1998年1月到2026年3月,共28年3个月,两段合计41年6个月,期间无断缴。
山东2025年除菏泽外企业和机关事业养老金计发基数按7831元执行。
基础养老金用公式:计发基数×(1+平均指数)÷2×缴费年限×1%。
代入后是7831×(1+0.6388)÷2×41.5×1%,核定2662.94元。
个人账户养老金用账户余额除以计发月数,60岁退休按139个月。
117651.20÷139=846.41元,这部分只看出账户余额和退休年龄,不看了缴费指数高低。
过渡性养老金补的是建账前年限,山东常用公式为计发基数×平均指数×建账前年限×1.3%。
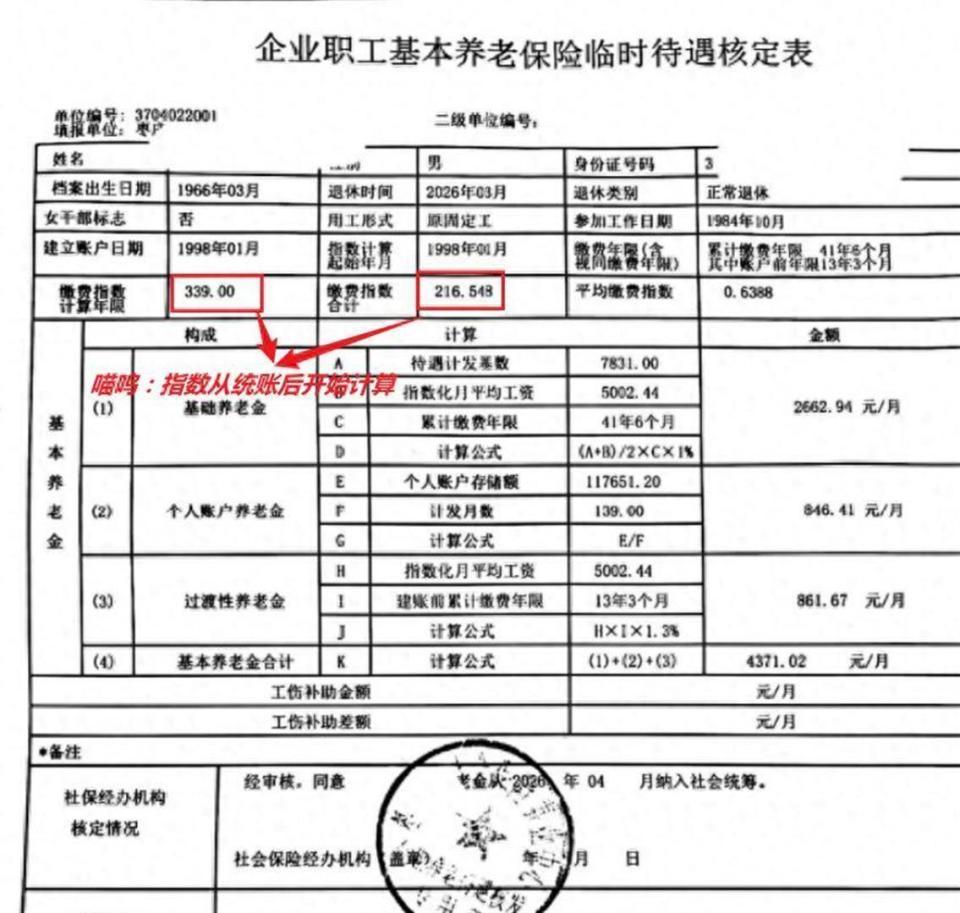
他这笔是7831×0.6388×13.25×1.3%,核定861.67元。
三笔加起来2662.94+846.41+861.67=4371.02元,按四舍五入和预发口径说约4400元。
平均指数0.6388是这套案例的关键。 它从1998年1月实际缴费开始算,到退休共339个月,指数合计216.548再平均得出。
这个数值接近最低档0.6,会把基础养老金和过渡性养老金同时压低。
如果同样41年6个月、同样13年3个月建账前年限,平均指数按1.0算。
基础养老金变成7831×(1+1)÷2×41.5×1%=3252.87元,比0.6388多约589.93元。
过渡性养老金变成7831×1.0×13.25×1.3%=1349.04元,比0.6388多约487.37元。
仅基础加过渡两项,每月就相差约1077元,还不算个人账户因高基数增加的部分。
山东多数企业1996年1月建账,省直企业1995年1月,青岛企业1994年10月。
这位按1998年1月建账,属于单位或行业较晚建立个人账户的情况,具体原因以档案和参保地核定为准。
建账晚会让建账前年限变长,过渡性养老金年限增加,这是有利的一面。
但山东过渡性养老金用建账后的平均实际缴费指数,后期如果长期低基数,建账前这段也会被一并拉低。
他13年3个月老工龄按0.6388算,过渡金只有861.67元。
若后期平均指数提高到1.8,过渡金按7831×1.8×13.25×1.3%≈2428元,和现核定差约1566元。
2026年山东缴费基数已公布,按2025全口径平均工资91452元、月均7621元确定上下限。
缴费下限4573元、上限22863元,这是上班缴费标准,不是退休计发基数。
2026年养老金正式计发基数暂未看到全省统一公布文件,新退休人员可先按上一年口径预发。
等正式基数公布后,基础养老金和过渡性养老金按新基数重算,个人账户部分不重算。
按他这套参数,若新计发基数只比7831小幅上调,重算后每月增加有限,不会因换基数大幅跳涨。
菏泽企业、青岛企业可能存在单独计发口径,省直和部分行业建账时间也不同。
枣庄按本案例口径使用7831元测算即可,其他城市以当地社保核定表为准。
在职的人可先查电子社保卡里的历年缴费基数和平均指数,不必只盯着工龄年限。
距离退休十年内提高缴费档次,对平均指数、基础养老金和过渡性养老金都有影响。
灵活就业人员可在下限4573和自身承受范围之间选择,长期按过低档次会让退休三笔都偏薄。
账户余额也值得每年看一眼,41年工龄只攒11.76万,说明历年进入个人账户的金额和利息都不高。
把建账时间、历年基数、账户余额三张信息对起来,比单看工龄更能看清退休待遇。
养老这件事没有一刀切的答案,有人工龄短但指数高,有人工龄长但基数低。
把账目算清楚,按自己的收入节奏慢慢调,到退休那天心里会更踏实。
你现在的建账时间、账户余额和平均指数是多少,愿意在评论区说说,咱们一起对一对。
本文来自大风号,仅代表大风号自媒体观点。
