假期外围市场爆发,A股明天有好戏?



来源:图虫
国庆长假,外围资本市场上演了一出“国人在休假,市场在抢跑”的戏码。
在AI科技的带动下,纳指、标普再创历史新高,亚洲区的日股、中国台股表现也相当抢眼,韩股、港股表现虽然不及前面这些指数强劲,但也不乏结构性亮点。
明天,A股重新开闸。
具体上,外围市场这些天,究竟有什么样的表现?支撑因素是什么?又会如何影响明日A股走势?
01、外围市场:整体上涨,局部分化
外围市场的表现,AI科技主线始终贯穿其中。
美股方面,截止10月6日,标普500指数与纳斯达克综合指数分别收报于7818.93点、27599.89点,双双创下历史新高。
10月1日-10月6日,标普指数涨幅2.19%,纳斯达克指数涨幅2.75%。
板块方面,AI科技集体上涨,英伟达、亚马逊、微软、特斯拉、AMD、博通等重要AI股走高。
其中,隔夜英伟达市值一度逼近6万亿美元大关。
日本和中国台湾股市,和美股的科技股主导类似,都是受益于AI科技,尤其是中国台湾股市,因为台积电权重大,涨幅好,今年以来中国台湾加权指数涨幅已经超过70%,稳居全球第一。
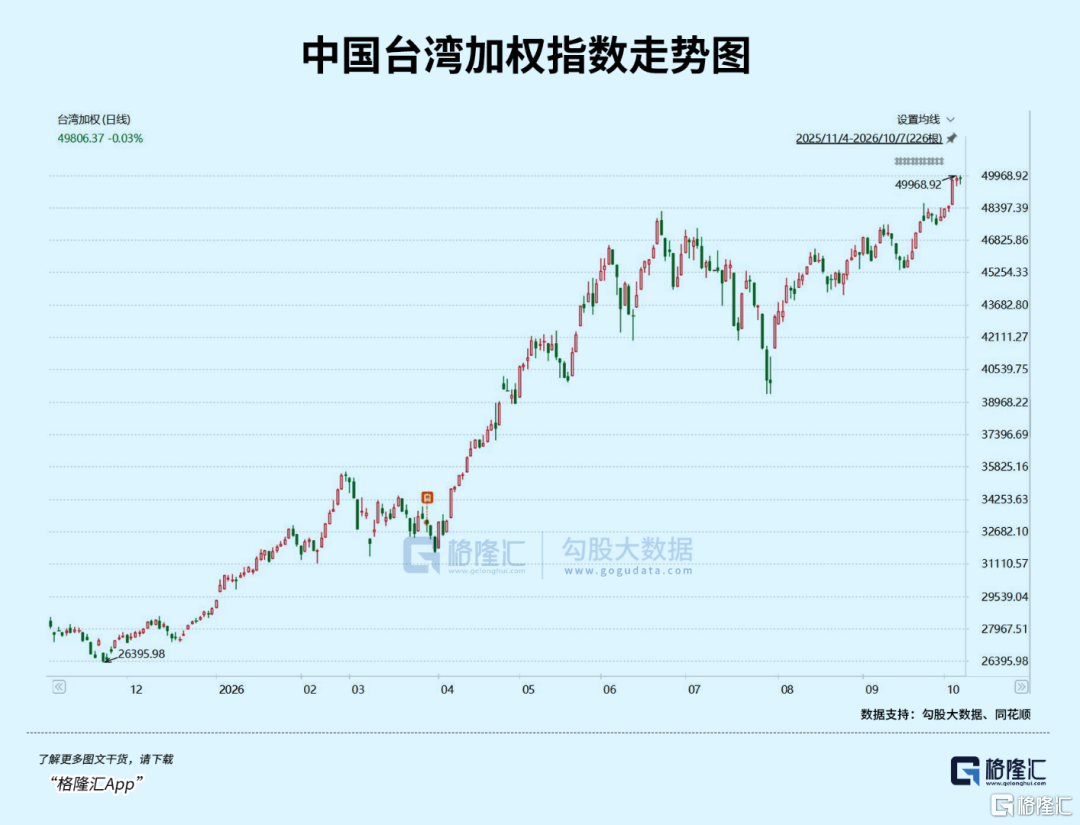
国庆期间,日经225指数涨幅5.89%,中国台湾加权指数上涨3.93%,均超过标普和纳指。
不过,亚洲股市也不是全面开花,韩股、港股的走势就相对弱。
尤其是韩股的表现,基本处在横盘状态,令人匪夷所思,毕竟拥有SK海力士、三星电子两大重磅AI存储芯片巨头,是本轮AI大基建的绝对受益者。
港股方面,表现就更弱势,恒指、恒科指相对节前,都是下跌的。
一方面,是港股的老问题,即缺乏类似美股市场的AI芯片股,所以在承接美股市场情绪的能力上有所不足,这是基本面因素;另一方面,南下资金通道因为国庆假期关闭,会影响港股的资金量,这是流动性因素。
同时,因为美债收益率持续上升,对于仍然依赖海外流动性的港股,并非好事。
不过,港股市场也不缺乏结构性机会,10月6日,生物医药板块受美股Vaxcyte大涨30%带动,维亚生物涨近20%,康希诺生物涨约13%。
大宗商品方面,COMEX黄金期货处于横盘阶段,主要在4100-4200美元之间波动,布伦特原油则仍然站在100美元上方,两者价格波动不大,主要是地缘纠纷没有继续恶化。
02、支撑因素
要看清楚国庆期间海外市场的走势,就离不开以下两点。
首先要说的,是AI产业链,因为它仍是全球股市最核心的定价锚。
美股AI算力巨头、韩国AI存储芯片、台积电先进制程、日本的半导体设备和材料,包括中国相关的,在全球范围内都有竞争力的配套产业链(不考虑人为制造的地缘、贸易障碍),仍然受惠于全球范围内巨额的AI资本开支,因为这些开支给相关企业带来了实实在在的利润增长。
这个基本面因素非常刚性且强劲,虽然行情走势中,会产生过热行为,但只要回撤幅度足够,资金随时会展开新一轮的上涨行情。
英伟达在经历反复调整后,成功创下历史新高,就是最好的证明。
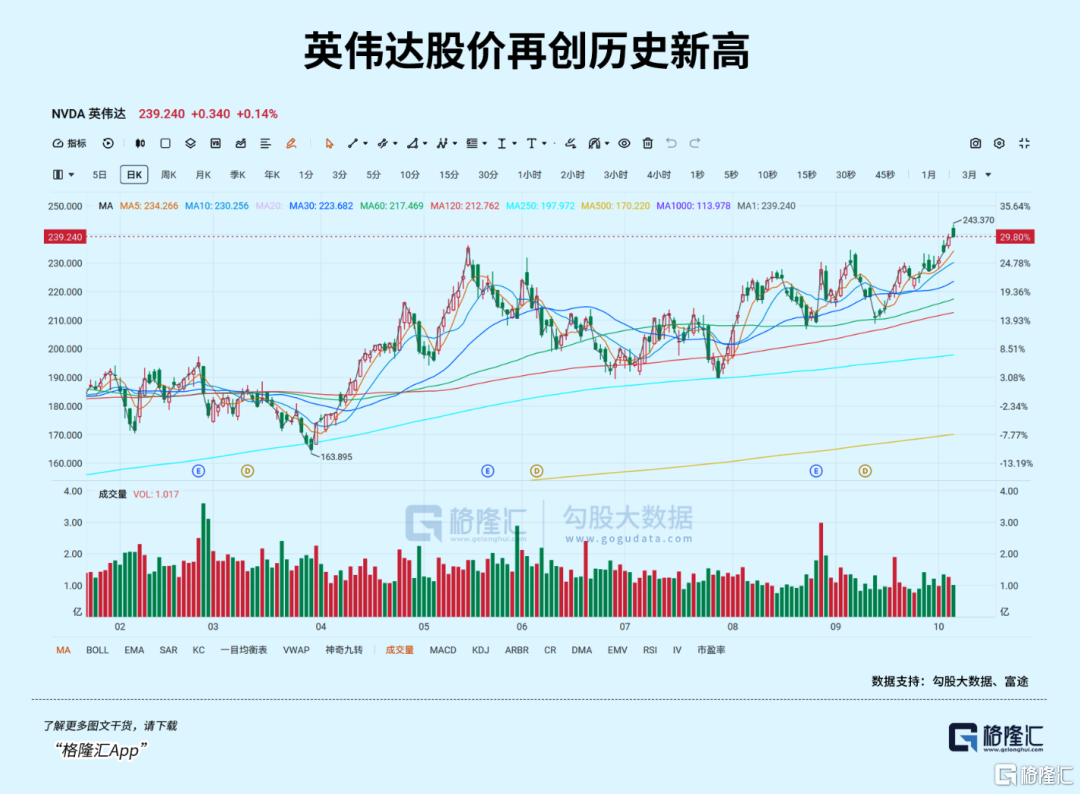
这个基本面因素,也成为美债收益率持续破顶之后,股指依然没有像过去那样崩溃的核心原因。
并不是说美债收益率上升,全球债市出现抛售潮,没有负面影响,相反,这对企业估值是带来明显压力的。
但是,巨额的AI资本开支、AI算力基建给相关权重企业带来的盈利扩张,能够有效抵消上述负面影响。
只要这些巨额资本开支仍在,只要相关企业的盈利扩张仍在进行,就能够有效抵消宏观上的、地缘上的、流动性层面的负面因素。
而从目前的消息面上看,似乎要偏利好一些,例如刚有媒体报道,马斯克的spaceX将融资400亿美元做AI算力投资,成为新一位加码算力资本开支的大型科技公司。
这也证明,围绕AI算力的军备竞赛大概率还会维持下去。
摩根士丹利预计,到2028年,AI基础设施需要1.5万亿美元外部融资。
虽然会引发越来越多的投资和回报之间是否匹配的争议,也经常被外界批评导致严重的债务风险,但具体要看对象是谁,对于受益于资本开支的企业来说,业绩增长仍然有保证,估值扩张仍然有力,股价上涨的动力仍然充足。
第二,是货币政策。
9月美联储加息落地后,10月初公布的非农数据远低于预期且失业率上升,市场先前对于货币紧缩的紧张情绪有所缓解,加上地缘纠纷没有新恶化,油价也没有继续大幅上涨,反弹行情也顺势展开。
不过,这类因素属于短期扰动,后续如何走势,还得看后期的数据。
在大方向上,我更倾向于认为通胀需要压,货币紧缩预期是紧缩为主。
因此,在未来,投资者会看到AI产业强劲且正向的基本面,和地缘纠纷、通胀粘性、货币紧缩政策所带来的负面影响一直拉扯,反复博弈。
不能说那个因素一定会胜出,只能说这些拉扯和博弈,会令到估值出现扩张或者受压,也会持续给出波动性的投资机会。
理解这两点,再去看明天A股的重开,思维会顺畅一些。
03、A股明天会如何表现?
先总结一句,基于外围市场表现、宏观消息面、节后资金面变化等等,可以对明天开市的A股保持信心。
甚至可以在外围市场的利好情绪下,加上节前沪深两市成交量已经萎缩到1.45万亿附近,期待一下明天出现高开的机会。
具体到板块层面,需要重点关注以下几条线。
第一,是科技板块,尤其是AI算力、半导体、光通信方向。
例如,受英伟达再创历史新高的情绪影响,已经深入嵌入到英伟达产业链的国产CPO板块,加上节前再次受到贸易问题的困扰,出现过一轮明显跌幅,可以重点跟踪一下,看是否能乘着英伟达上涨的影响,顺势进行一波修复行情。
英伟达产业链的其他细分方向,例如PCB、液冷、服务器组装等等,估值节前没有冲得很高的,同样可以期待一波上冲行情。
不过,也不能盲目乐观,因为港股上的国产CPO公司今天是下跌的,明天CPO板块如果想要上涨,就需要国内资金的强力助推了。
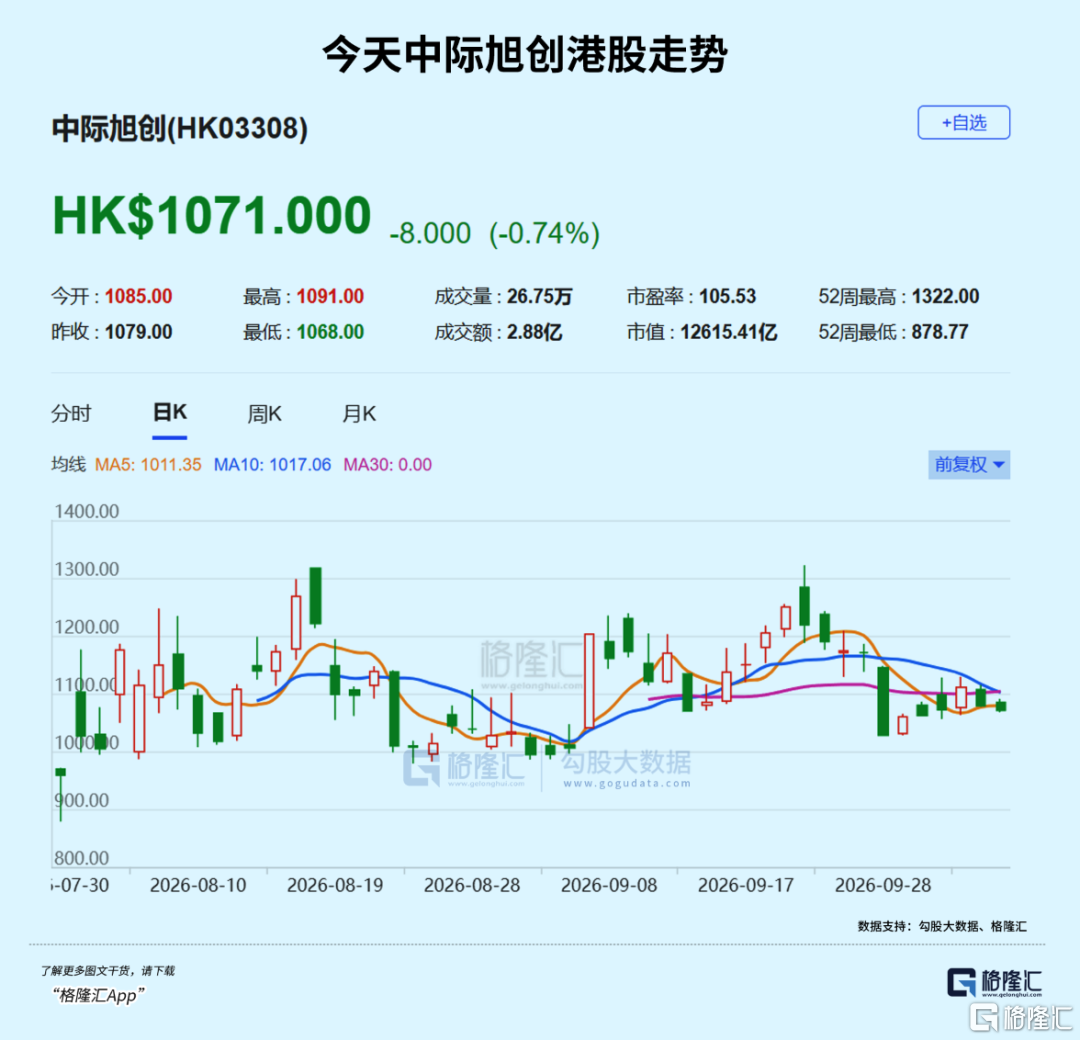
另外,即使CPO板块出现反弹,也需要警惕某一天突然出现的贸易限制,对估值和股价的打击。
因此,对于A股英伟达产业链,看长做短,或是一个好策略。
至于国内的其他算力产业链,也有机会在英伟达破顶的乐观情绪下,走出新一波行情。
除了AI科技,生物医药也是一个值得重点关注的方向。
假期中,港股医药板块活跃,维亚生物、康希诺生物大涨,叠加10月23日至27日ESMO年会将有31项中国公司药物研究入选,以及诺贝尔奖预期催化,创新药板块可能迎来阶段性机会,CXO、ADC、疫苗等细分方向,都可以重点关注。
至于传统板块,例如地产链、消费链,节前已经释放了不少利好政策--房贷贴息、以旧换新,出现过预期式上涨,明天还能不能上涨,就需要国庆期间相关数据的验证。
值得注意的是,假期中,港股的地产表现反复,内部分化也不小,既有像世贸、富力这类暴涨的公司,也有华润置地、万科等波动小的票;消费板块则整体波动偏弱,无什么行情可言,很可能也在等假期的统计数据。
说了有可能表现好的方向,也需要警惕一下有可能承压的板块,例如高股息红利板块。
在7月份AI存储板块进入调整之后,有资金进入高股息、红利板块做切换,表现为一些电力股、公用事业股、银行股涨幅不错,但如果节后重新切换到AI科技板块,这些提前防御的资金很可能重新切回科技成长方向。
另外,三季报披露窗口开启,节前已有部分公司预告业绩下滑,节后开盘可能集中释放负面冲击。
再有,一些过去两个月,因为市场缺乏明确方向而被疯狂炒作的题材股,若市场整体量能不足,资金将优先流向有业绩支撑或外围催化明确的方向,纯题材炒作的个股可能面临调整。
资金面上,北向资金节后首日流向也需要关注。
若美债收益率维持高位,北向资金可能延续节前流出态势;若美元指数回落,北向资金回流将为A股提供额外支撑。
南向通道恢复后,内资对港股的承接力度也值得观察,这将间接影响A股相关板块的情绪。
04、结语
总结下来,国庆期间,外围市场的抢跑,为A股节后开盘提供了情绪支撑,但也不要忽视A股自身的节奏。
对投资者而言,开盘前可以保持乐观,但开盘后,就要具体切换到量能是否放大、北向资金流向、领涨板块是否具备持续性的信号观察中,因为这些信号将决定行情到底是开门红、持续修复,还是高开低走,重回震荡。
总体上看,目前股市依然是结构性行情主导,没有雨露均沾,上涨还是下跌的核心决定力量,依然取决于自身业绩增长、经济面、政策面和流动性几方的博弈结果。
本文来自大风号,仅代表大风号自媒体观点。
