预付款“锁”进保险箱,民生题“解”到心坎上|记者观察
近日,滨州推出“安心储”信用监管平台,专为预付消费的“商家跑路”风险设防,引来广泛关注。
办卡时笑脸相迎,退费时人影难寻,预付消费的痛点,几乎人人都能说出一段亲身经历。健身房闭店、理发店易主、教培机构失联,一张张预付卡锁住的,不只是余额,还有消费者对市场的信任。
平心而论,预付消费本是门好生意:商家提前回笼资金、摊薄成本,消费者享受折扣、锁定服务,各取所需。可好模式为何屡屡走样?症结在于权责不对等,钱先交了,服务却押在后头,商家一旦有个风吹草动,风险全由消费者兜底。
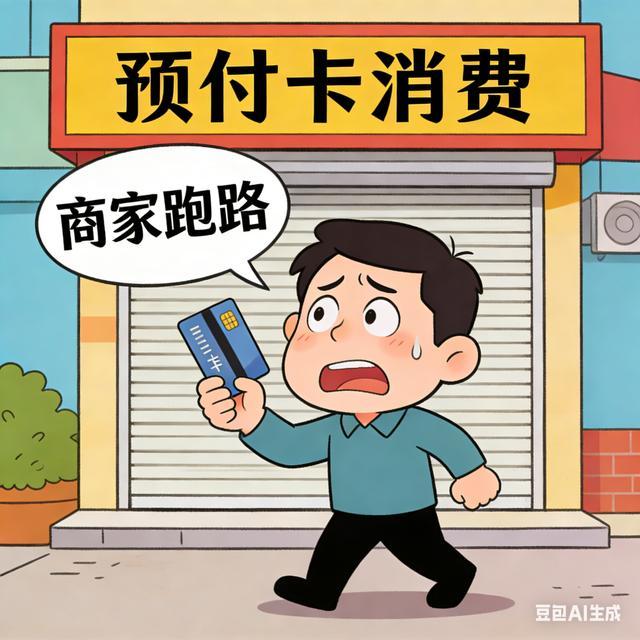
过去治理这类问题,多是“事后追讨”。投诉、调解、诉讼一路走完,商家早已人去楼空。可见,监管并非不够努力,而是介入慢了“半步”。
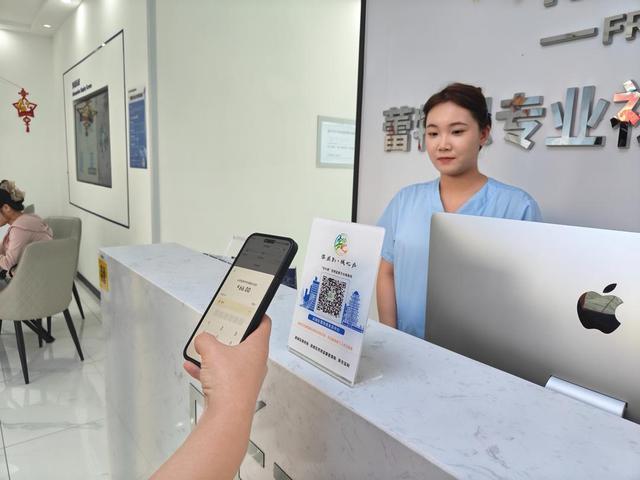
破题的关键,在于如何补上这“半步”。滨州的思路是把关口前移,用制度填平“先交钱、后服务”的时间差,引入公证提存,让预付款进独立账户,消费一笔、划转一笔。钱还是那笔钱,只是多了一道安全“闸门”,未消费的资金,始终攥在消费者手里。
从技术层面看,这改写了风险流向,不用再指望消费者“盯紧”商家,而是让制度替大家“守住”资金,从源头扎紧钱袋子的“篱笆”,真正给群众吃下“定心丸”。
值得关注的,还有这套做法背后的协同治理逻辑。“安心储”不抽成、不收入驻费,且给商户叠加信用背书与金融支持;“示范街区”“示范商户”“红黑榜”和专属信用标识,让守信者被看见、被选择;助企服务队上门帮办代办,新媒体、社区网格员把“怎么用、有什么好处”讲得明明白白。这套组合拳,不把商家推到监管的对立面,而是把消费者、商户、公证机构、金融机构串成利益同向的生态。治理的难点正在于此,单靠行政强制,推得动规则,留不下口碑;只靠号召宣传,听得进道理,落不实行动。只有让守法者不吃亏、让诚信者得实惠,规则自然而然长出生命力。
2024年7月施行的《消费者权益保护法实施条例》,对预付式消费作出专门规范,经营者应按约定提供商品或服务,未按约定提供的,应依消费者要求履行约定或退还预付款。法律立好了底线,“安心储”则蹚出了一条可落地的路径。
当然,探索仍在路上。信用动态评价如何更精细?平台应用如何覆盖更多领域?跨区域协同如何破题,让“安心” 成为更广泛的行业共识?这些,都需要靠持续的数据积累和制度迭代来回答。
比具体做法珍贵的,是背后的方法论:从群众的 “烦心事” 里找治理课题,从问题的源头处找解决方案,用多方共赢的思路探路。
让“安心”成为预付消费的底色,这是一座城市的尝试,也应成为一种普遍的治理自觉。群众的“钱袋子”稳了,消费的底气才足;底气足了,消费的引擎才转得顺;引擎顺了,经济的活水才更通畅。
(大众新闻记者 刘兵)
本文来自大风号,仅代表大风号自媒体观点。
