多地红旗4S店集体翻车!车主购车遇多重维权困境
全款购车、足额缴纳税费保险,却遭遇4S店无故拖延交车、拒不退款,部分车主还在不知情的情况下被办理车贷,面临征信受损风险。近日,陕西西安、河南郑州、山东青岛多地红旗“泰岳系”4S店突发经营异常,数十名车主陷入提车难、退款难、莫名背贷的三重困境,多方投诉维权均收效甚微,涉事门店均隶属同一控股公司,这到底是怎么回事?
事件经过
据大象新闻报道,此次维权事件涉及西安、郑州、青岛三地红旗泰岳系4S店,各地车主遭遇相似、维权受阻。西安车主杨女士于8月29日在红旗西安泰岳4S店花费13万余元购入一辆红旗H5轿车,同时足额缴纳车辆购置税与保险费用,门店承诺9月15日正式交车。
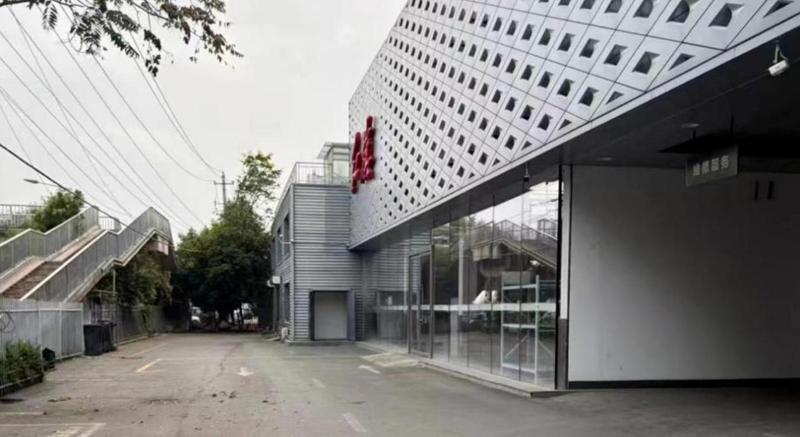
令人意外的是,9月14日,也就是约定提车日前一天,销售人员突然告知杨女士无法按时交车,且未说明具体缘由。杨女士多次联系门店领导无果,先后拨打一汽红旗400官方客服、12315消费投诉热线、12345市长热线求助,西咸新区相关部门仅表示可协助协商,协商无果需车主自行走司法途径维权。
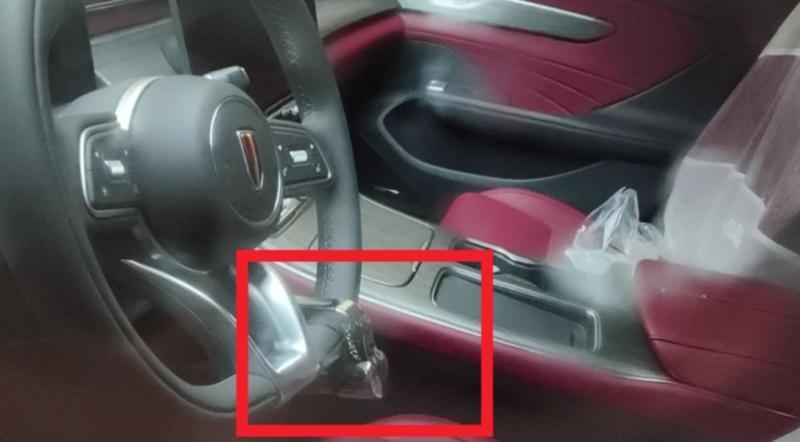
据杨女士了解,门店无法交车的原因是车辆合格证与车钥匙已抵押给银行,因厂家未发放绩效,门店资金短缺无法赎回证件。9月15日当日,她在门店遇到八九名同款维权车主,涵盖红旗H5、HS5、HS3等多款车型。后续该门店全面停业,工作人员悉数离场,仅留存展车,门店大门紧锁。为避免车钱两空,杨女士自行租赁拖车将已购车辆拖离门店,即便车辆方向盘被门店加装锁具,现场工作人员也未加以干涉。9月28日,记者查询一汽红旗官网,该门店仍在正常服务门店名录中,但门店客服电话始终无人接听。
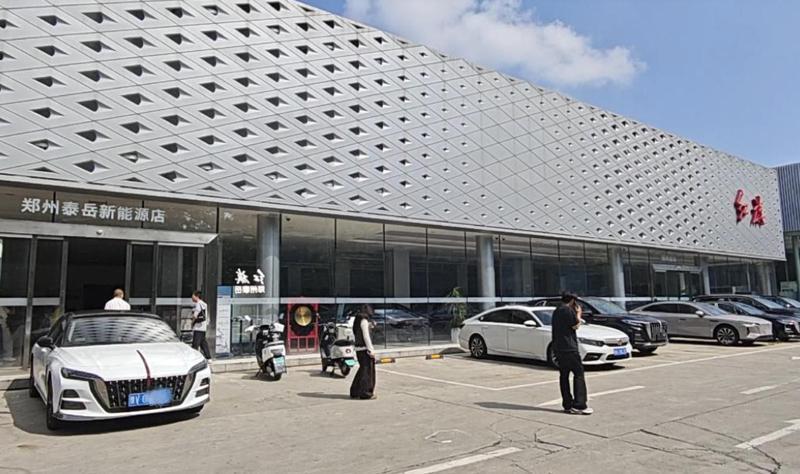
郑州门店的维权情况更为复杂。9月29日,记者实地探访郑州泰岳红旗4S店,现场大门被私家车封堵,店内仅剩十余辆展车,无工作人员值守,多名车主现场维权。车主常先生9月4日全款购入一辆红旗H5,门店先后两次延后交车时间,最终既无法交车也拒不退款。
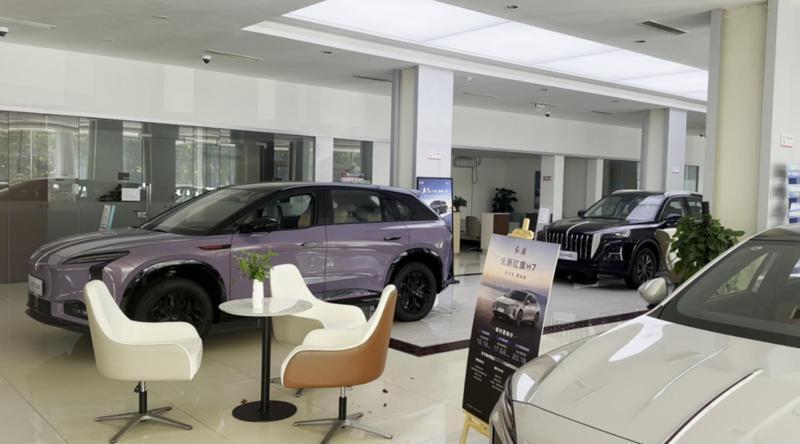
更让常先生困扰的是,他遭遇了不知情的“被贷款”情况。购车时销售告知其配合办理分期可享受额外优惠,且所有分期款项由4S店负责偿还,无需车主承担费用。常先生全款购车后,配合办理了5万元车贷,如今却收到金融机构催款通知,需在10月5日偿还首期款项,逾期将影响个人征信。记者查看相关协议发现,这份承诺无需车主还款的合同,并未加盖门店公章,也无相关人员签字确认。当日记者致电郑东新区市场监督管理局,工作人员表示仅受理车主投诉,无法对外透露相关处置信息。此外,山东青岛泰岳系红旗4S店也出现同类问题,车主交钱后无法提车,门店同样以合格证抵押银行、无力赎回为由拖延。
涉事门店同属一家控股,厂家已介入暂无新进展
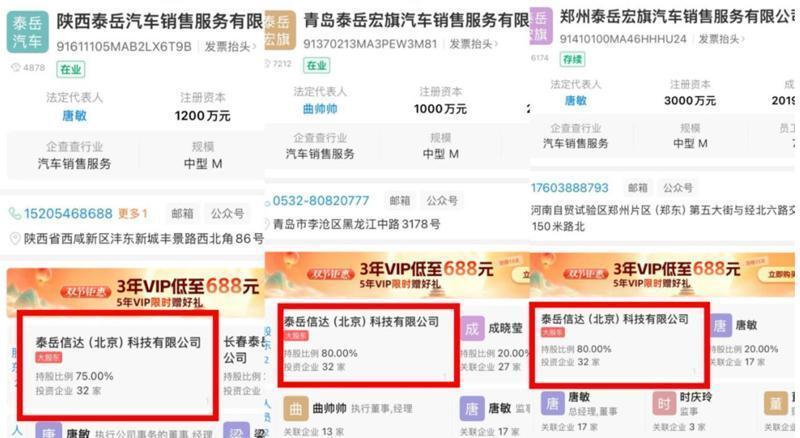
经核查,西安、郑州、青岛三地涉事红旗4S店均隶属泰岳信达(北京)科技有限公司控股。企查查信息显示,陕西泰岳汽车销售服务有限公司、青岛泰岳宏旗汽车销售服务有限公司、郑州泰岳宏旗汽车销售服务有限公司,分别由泰岳信达(北京)科技有限公司持股75%、80%、80%,三地门店经营异常问题系同一集团经营风险引发。
针对多地门店维权事件,一汽红旗官方客服回应称,泰岳集团出现经营风险,品牌已成立专项工作组,联动泰岳集团、第三方银行协商处置相关问题。但多名维权车主表示,厂家仅告知已启动处理流程,始终未明确问题解决的具体时间、退款及交车节点。记者多次拨打一汽红旗官方人工客服电话,均提示话务繁忙无法接通。截至记者发稿,涉事各方暂无最新处置进展。
那么问题来了,4S店以优惠为由诱导全款购车车主办理车贷,且未兑现代为还款承诺,在无公章、无签字的口头及简易协议情况下,车主该如何举证维权,能否免除自身还贷及征信受损责任?
律驰驾道观点
承诺无章,责任难逃?4S店“代还车贷”承诺的法律困局
全款买车,却莫名背上贷款;销售口头承诺“无需你还”,合同上却无公章、无签字。当4S店翻脸不认账,金融机构催款短信如期而至,车主才发现:那份看似贴心的“代还承诺”,在法律上可能只是一张废纸。
这起事件中,最值得深挖的法律焦点,不是合格证被抵押,也不是交车延期,那些是违约问题,法律关系相对清晰。真正棘手、也最让车主恐慌的,是常先生遭遇的“被贷款”困局:当4S店以“配合分期可享优惠、店内代还”为由诱导全款购车者办理车贷,承诺却不加盖公章、无人员签字,车主能否以“被骗了”为由,拒绝向金融机构还款?
争议焦点:口头代还承诺无章无签,车主能否对抗金融机构的还款主张?
结论先行:难度极大。在这类纠纷中,法律上存在两个相互独立的法律关系:车主与4S店之间的购车/承诺关系,以及车主与金融机构之间的贷款合同关系。两者不能混为一谈。
车主常先生的困境核心在于:他签署的贷款合同,是与金融机构直接成立的。金融机构放款、车辆抵押、常先生作为借款人签字,这一套流程在法律上构成了一个独立的借贷法律关系。根据合同相对性原则,金融机构的合同相对方是常先生本人,而非4S店。4S店对常先生作出的“代还”承诺,属于另一层法律关系,不能直接约束金融机构。
这意味着,即便4S店的承诺真实有效,金融机构仍然有权依据贷款合同向常先生主张还款。常先生若拒绝还款,征信受损几乎不可避免,金融机构还可能起诉追偿。
那“承诺无公章、无签字”是否让4S店完全免责?恰恰相反。 问题的关键在于:无公章、无签字,受损的首先不是4S店,而是车主自己。
在司法实践中,认定公司行为效力的核心标准并非“有没有盖章”,而是“行为人是否有代表权或代理权”。最高人民法院在相关裁判规则中明确,即便合同未加盖公章,只要有证据证明签约人是法定代表人或经授权的代理人,合同仍可能对公司产生效力。反之,如果车主无法证明销售人员获得了公司授权,这份承诺就可能被认定为销售人员的个人行为,4S店可以“甩锅”。
根据《民法典》合同编通则司法解释的相关规定,合同仅加盖法人印章而无人员签名的,相对人需要证明合同系“在其权限范围内订立”的,才能主张对法人发生效力。换句话说,“无章无签”的承诺,举证责任完全在车主一方。
常先生想要维权,必须证明:销售人员作出“代还”承诺时,是在履行职务或经公司授权。这需要调取微信聊天记录、录音、门店监控、其他车主的证言等,证明这不是销售的个人忽悠,而是门店的统一话术。难度不言而喻。
更残酷的现实是:即便证明了4S店应承担“代还”义务,常先生仍需先向金融机构还款,再向4S店追偿。而在泰岳系门店全面停业、工作人员悉数离场的当下,追偿的实际可能性微乎其微。
那车主是否完全没有出路?也未必。若车主能证明金融机构在放贷过程中存在违规操作,例如明知是“虚假分期”仍配合放款、未充分履行风险提示义务、或与4S店存在某种共谋,则可能主张贷款合同存在欺诈或重大误解,请求撤销。但这同样是举证难度极高的路径。
所以,这起事件给所有购车者的警示再清晰不过:任何“代还”“免息”“配合走流程”的口头承诺,只要不落在纸面上、不加盖公章、不注明签约人身份,就等同于没有。金融借款合同的签字,签的是你自己的名字,法律上首先找的就是你。
关注我,我是江苏无锡朱春昊律师,专打汽车纠纷官司。
本文来自大风号,仅代表大风号自媒体观点。
