工龄39年8个月个人账户12.59万,辽宁退休,这个水平在省内咋样?
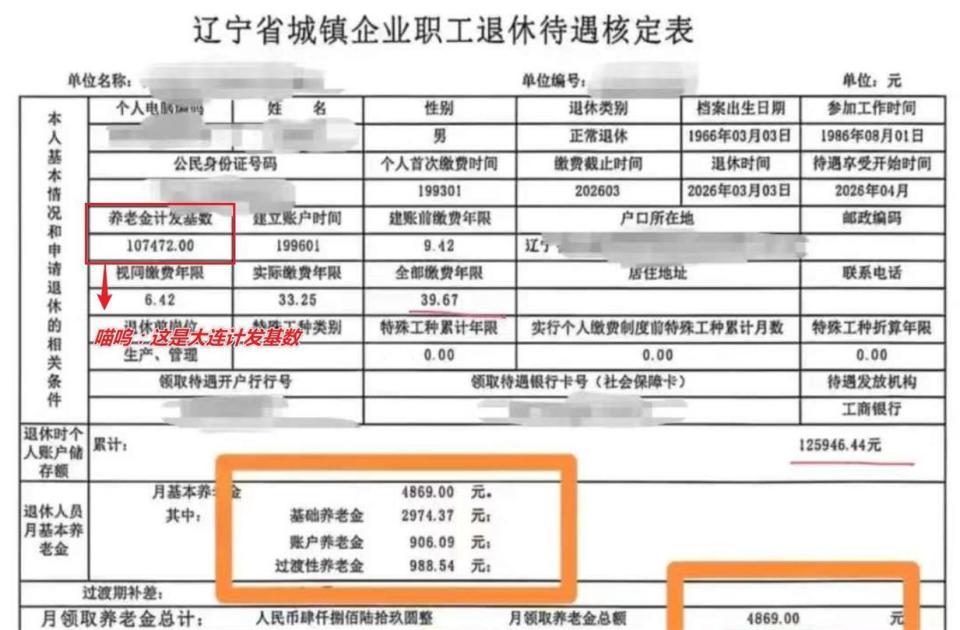
一张辽宁养老金核定表上写着:男,1966年3月生,2026年3月满60岁退休,退休地大连。 1986年8月参加工作,1993年1月开始实际缴费,累计39年8个月,个人账户125946.44元。 表上计发基数年值107472元,除以12是8956元,对应大连企业口径。 核定月养老金4869元,其中基础2974.37元、个人账户906.09元、过渡性988.54元。
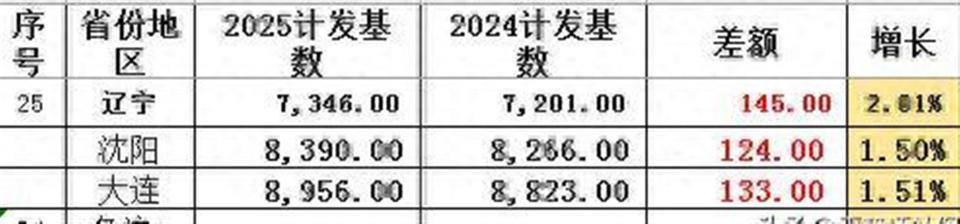
辽宁企业退休不是全省一个基数。 2026年公开材料里,大连企业8956元/月,沈阳企业8390元/月,其他12个市统一7346元/月,机关事业多数按全省统一口径走。 看核定表先翻计发基数那一栏,能直接判断退休地,再拆三笔钱才有意义。
这套案例的年限要分三段看。 1986年8月到1992年12月,共6.42年,没有个人实际缴费,按视同缴费年限处理。 1993年1月到1995年12月,共3年,已经开始实际缴费,但还没到辽宁统账结合节点。 1996年1月到2026年3月,共30.25年,按个人账户制度正常缴费。
很多人把视同缴费年限和过渡性养老金年限当成一回事。 辽宁按1996年1月建账,过渡性养老金看的是建账前缴费年限,不只是纯粹没缴费的视同年限。 这个案例里,视同6.42年,加上1993—1995年实际缴费3年,过渡性计发年限按9.42年算。 公式用计发基数×(1+平均指数)÷2×建账前年限×1.4%,1.4%这个系数在各省里偏高。
平均缴费指数0.67436,是这张表的关键背景。 用大连8956元乘0.67436,指数化工资约6039.57元。 基础养老金按(8956+6039.57)÷2×39.67×1%,得到2974.37元。 个人账户125946.44元,60岁计发月数139,得出906.09元。 过渡性按(8956+6039.57)÷2×9.42×1.4%,得出988.54元。 三笔相加4869元,除以39.67年,工龄单价约122.74元。
把同样参数换到沈阳,基数从8956改成8390。 基础部分约为8390×1.67436÷2×39.67×1%,结果接近2787元;过渡性约为8390×1.67436÷2×9.42×1.4%,接近927元;个人账户仍是906.09元。 三项合计约4620元,比大连少二百多元。
换到省内其他12市,基数7346。 基础约为7346×1.67436÷2×39.67×1%,接近2441元;过渡性约为7346×1.67436÷2×9.42×1.4%,接近811元;个人账户906.09元不变。 三项合计约4158元,比大连少七百元左右。
同样39年8个月、同样个账12.59万、同样指数0.674,退休地不同,月待遇能差出几百元。 这个差不是缴费年限造成的,也不是个人账户造成的,主要来自计发基数。
对照另一组辽宁近40年案例,能看出指数怎么拉待遇。 大连庄河一位男职工,1983年10月参加工作,2026年2月退休,39.83年,个账107481.22元,60岁按139个月算个账约765.91元,过渡性1228.07元,基础按大连8956、指数约0.6算约2845元,合计靠近4840元。 个账比本案例少约1.8万,但工龄更长、过渡年限更多,最终总额和本案例差距不大,原因在指数和建账前年限不同。
再看非沈大案例。 鞍山一位40年工龄、个账116727元、平均指数0.6217,按7346算,基础约2382.6元,个账约839.76元,建账前9.08年过渡约757.19元,合计约3979.55元。 工龄40年但指数更低,总额就落在四千以下。
本案例的个账12.59万,在近40年企业男职工里不算薄。 按139个月反推,光个账每月九百出头;如果全程按60%左右低档缴费,39年多个月积累再加计息,个账通常不会到这个数。 它更像是中年以后基数有所提高,但早年整体平均仍被压在0.67左右。
指数0.674的影响不只是个账。 基础和过渡都用(1+指数)÷2,指数低,这两块都低。 若同样39.67年、大连基数、9.42年过渡,把指数从0.674提到1.0,基础约8956×2÷2×39.67×1%=3552元,比2974元多578元;过渡约8956×2÷2×9.42×1.4%=1188元,比988.54元多约200元。 仅这两项就差七百多元,个账还会因为历年缴费基数提高而再增加。
辽宁建账前年限的认定很吃档案。 1996年1月前参加工作的,先看有没有可视同的连续工龄,再看1992—1995年当地实际个人缴费从哪个月开始。 像本案例1993年1月才实际缴费,1986年8月到1992年12月算视同,1993—1995年算统账前实际缴费,两段合起来进入过渡性计算。 如果档案材料缺入职表、工资表、招工手续,建账前年限可能少算,过渡性养老金会直接变少。
大连还有一笔单独说清楚:部分大连企业退休人员涉及采暖费补贴,和养老金三块不是一回事,核定表月基本养老金、实发金额、补贴项目要分开看。 比较省内水平时,用基础+个账+过渡的基本养老金对照更稳,不把地方性补贴混进去。
39年8个月这个工龄本身在辽宁企业男职工里属于长年限。 结合大连基数、1.4%过渡、个账12.59万,4869元的位置是:同参数放其他12市约4158元,放沈阳约4620元,放大连约4869元。 若把平均指数提高到0.8—1.0,大连同工龄可再上几百元;若指数只有0.6且个账不足10万,即便工龄接近40年,非沈大地区也可能只在三千六七到四千出头。
看自己核定表时,先抄三行:计发基数城市、全部缴费年限、建账前年限。 再抄平均指数和个人账户余额。 基础不对,查基数和指数;过渡不对,查1996年1月前档案;个账不对,查历年缴费基数和记账利息。 三块分开对,比只看总金额更容易发现是哪一段年限或哪一阶段缴费拉低了待遇。
本文来自大风号,仅代表大风号自媒体观点。
