三星与台积电业绩爆表难点燃AI狂欢! 美债收益率创24年新高,AI牛市迎来“算力现金回报大考”


智通财经APP获悉,三星与台积电交出的强劲成绩单之际,资金却在揭示AI投资狂热的一次定价转变:投资者开始要求数据中心运营商们积极证明,持续扩张的AI算力投资能够产生足以覆盖更高资金成本的现金回报。三星官方周四公布的第三季度初步营业利润达到107.4万亿韩元,同比增长782.5%,相当于上年同期的8.825倍,营收同比增长126.59%;台积电Q3季度营收则增长约51%,共同印证AI基础设施采购仍然强劲。然而,在10年及以上长期美债收益率攀升创24年来最高、能源成本居高不下、云计算厂商等AI科技企业融资需求持续扩张的大背景下,创纪录业绩尚不足以消除市场对AI算力繁荣持续性的疑虑。
10月8日,三星收跌2.42%至26.2万韩元,SK海力士下跌2.44%,韩国综合股价指数KOSPI下跌2.62%至6625.93点,连续第二个交易日跌逾2%。当天外资与机构分别净卖出约2.42万亿、2.09万亿韩元,个人投资者则净买入约3.74万亿韩元。这表明,市场正在经历机构资金减仓与散户承接并存的分化;期权到期、半导体ETF再平衡以及韩国假日前减仓,也放大了利率与油价压力。
三星股价走弱的核心,在于盈利纪录与投资者要求的盈利持续性之间仍存在距离。彭博采用的分析师预期调查显示,其利润略低于彭博预期显示的108.7万亿韩元;路透引用的LSEG预期约为106.1万亿韩元,利润则略高于这一水平。因此,更贴近市场表现的解释是:资金正在重新评估存储涨价能够持续多久、HBM份额提升能够贡献多少增量,以及假若云计算AI应用创收疲软背景之下未来存储芯片扩产是否仍能保持高回报。韩元升值同时也大幅削弱美元收入折算为韩元后的盈利表现。
AI算力产业链需求本身仍有清晰的技术支撑。智能体的一次请求可能触发多步推理、检索和工具调用,增加计算、内存容量与数据搬运需求;AMD公布的MI455X单颗GPU配置432GB HBM4,72颗GPU组成的Helios机架配备约31TB HBM4,体现了算力扩张对高带宽存储的实物需求。Counterpoint将第三季度DRAM价格环比涨幅预测上调至10%—20%,花旗预计明年12层HBM4价格可能上涨100%—150%,都指向存储厂商仍具备较强的盈利弹性。
毋庸置疑的是,包括三星、SK海力士以及英伟达、AMD、台积电、英特尔在内的芯片设计与制造大型厂商们正在兑现AI核心算力硬件短缺带来的利润,而这些利润能否持续,最终取决于下游云计算客户以及广义上的数据中心运营商们能否把昂贵的算力转化为可持续AI创收数据。
三星、台积电未能点燃投资者热情,创纪录业绩似乎失去轰动效应
三星电子季度营业利润达到上年同期的近九倍,台积电第三季度营收大幅增长51%,体现了持续不断的AI算力基础设施支出带来的丰厚利润回报。
然而,投资者对这一天接连公布的创纪录业绩反应平淡,原因在于市场愈发担忧,这场越来越依赖债务支撑的投资热潮能否持续。周四,三星股价在首尔下跌2.4%。东京市场上,包括东京电子、爱德万测试和揖斐电在内的两家公司供应商股价也出现下跌。
投资者们正在质疑AI支出还能持续多久,尤其是在全球借贷成本上升、企业庞大资本开支计划承压的情况下。
“我们能否看到目前包括云计算巨头们在内的那些数据中心运营商们所承诺的那种无比强劲且持续回报?”Ten Cap Investment Management联合创始人兼首席投资组合经理Jun Bei Liu表示。
全球最大的存储芯片制造商三星公布,截至9月底的季度初步营业利润达到创纪录的107.4万亿韩元,约合801亿美元,营收则增长逾一倍。不过,这一利润仍略低于分析师的平均预测。
eToro亚太区首席分析师乔希·吉尔伯特表示:“三星交出了创纪录的利润,却仍未达到预期,这足以说明AI投资交易的预期门槛已经变得多么苛刻。”
科技企业正争相锁定运行AI服务所需的存储供应。高带宽存储器(即HBM)存储芯片组件——与英伟达及其他公司的AI加速器配套使用的关键芯片——正吸引巨额投资、企业资本支出以及存储产能加速转向与布局,NAND相关联的闪存和低功耗芯片同样需求旺盛。创纪录的业绩与高企的预期,凸显AI热潮带来的经济利益正多么显著地向三星、SK海力士和美光倾斜。
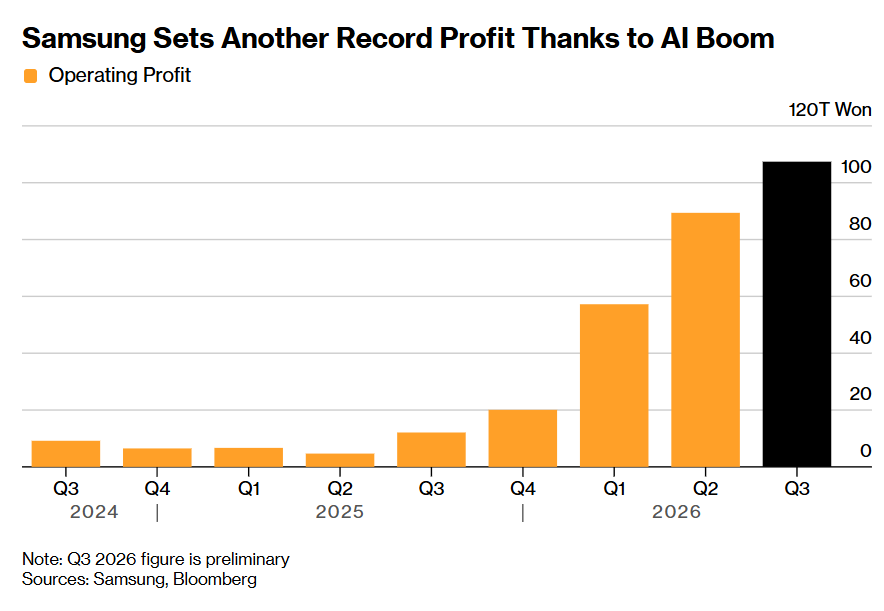
如上图所示的那样,AI投资热潮助推三星利润再创新高。注:2026年第三季度数据为三星管理层公布的初步经营数据。
Counterpoint Research将第三季度DRAM价格环比涨幅预测,从此前的5%—10%上调至10%—20%,理由是客户正在提前下单。
Counterpoint研究副总裁尼尔·沙阿表示:“三星目前的估值相当低。明年,他们在HBM方面还有不少潜力可以释放,主要是因为相关利好尚未完全体现出来。”
花旗分析师Peter Lee和Jayden Oh表达了类似的乐观判断,预计明年12层HBM4价格可能上涨100%—150%,显著提升三星的平均售价和利润率。不过,由于韩元走强,该机构已下调三星全年利润预测。
这场繁荣改变了三星的半导体业务。就在几年前,该业务还因需求严重下滑而陷于亏损。如今,AI基础设施建设正在消耗大量先进DRAM,而三星在HBM领域也正缩小与SK海力士的差距。这轮周期的强劲表现,同样反映在韩国贸易数据中:9月份半导体出口额达到上年同期的三倍以上。
华尔街分析师们平均预计,三星芯片部门将实现110万亿韩元营业利润,而电子产品业务部门将出现亏损。这家总部位于水原的公司将于10月29日公布完整财务报表。
不过,市场的谨慎情绪依然存在。即使三星在7月份公布了创纪录的业绩,其股价目前仍较6月份高点低约25%。对于一个容易经历繁荣与衰退交替的行业,投资者对利润飙升仍保留一定疑虑。三星和SK海力士目前正在扩大产能,同时也越来越多地支持AI领域的企业,以推动对自身产品的需求。
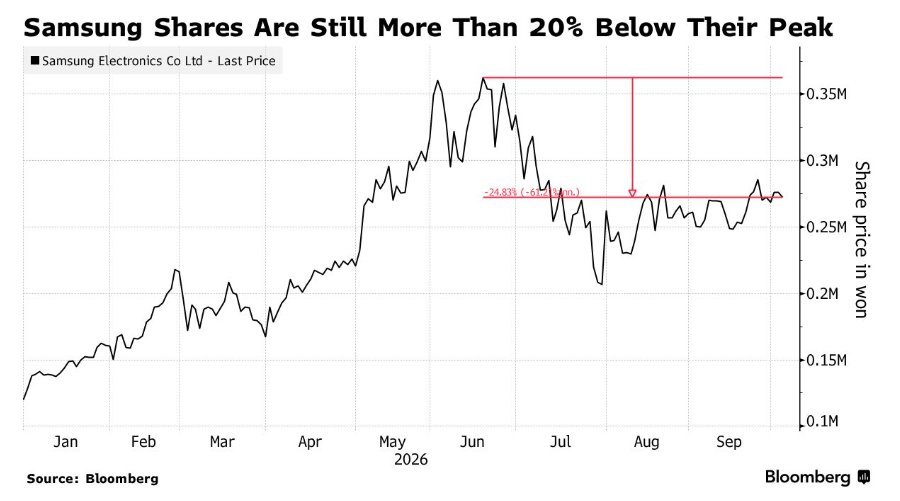
如上图所示的那样,三星股价在经历近期反弹轨迹之后仍较历史最高点低逾20%。
凸显当前市场状况的是,AMD首席执行官苏姿丰本周访问首尔期间,强调了与三星和SK海力士的长期战略合作关系。苏姿丰确认,AMD已开始批量性地交付采用HBM4的下一代Instinct MI455X和Helios系统。
苏姿丰对记者表示:“存储对于整体AI数据中心核心计算进程可谓至关重要;供应一直非常紧张。”她在采访中补充表示,AMD与三星和SK海力士的HBM合作将延续多个产品世代。“我们正在鼓励合作伙伴尽可能快地开展建设。”
从能源冲击到市场迫切追求算力投资的现金回报
美伊局势对资产价格的冲击,正在通过航运、燃料和融资成本持续传导。伊朗近期重申,相关条件得到满足之前,不会恢复霍尔木兹海峡正常通航;9月28日至10月5日,海峡周边至少发生12起针对油气运输船的攻击、未遂攻击或骚扰事件,达到战争爆发以来最高周度水平。持续的航运风险,使市场难以确信能源供应能够稳定恢复。
截至10月8日北京时间18:41,布伦特原油期货报105.20美元/桶,日涨4.99%,WTI报92.75美元/桶,日涨5.06%。以2月28日战争爆发前最后一个交易日——2月27日——的收盘价72.48美元和67.02美元计算,两者分别上涨约45.14%和38.39%。当天涨势还受到美国墨西哥湾飓风停产影响,能源市场承受着地缘政治与天气扰动的双重压力。
能源通胀的压力在成品油环节更加突出。国际能源署指出,中东接近300万桶/日炼油产能因袭击和出口受阻而停运,美国柴油价格较战前接近翻倍,欧洲和亚洲也接近这一涨幅。柴油价格上涨会直接抬高运输、工程施工和工业生产成本,天然气供应受扰则增加部分地区的电力成本压力。IEA已决定加快落实此前承诺的储备释放,并优先供应柴油,但释放库存主要缓解短期缺口,航运与炼油设施的恢复仍决定供给能否持续改善。
长债定价包含未来多年短期利率的平均预期,以及投资者持有长期债券所要求的期限溢价。市场降低对下一次会议加息的押注,并不意味着长期融资环境同步宽松。能源冲击增加通胀回落的难度,财政赤字与债券供给扩大增加融资压力,AI企业举债又与政府争夺长期资金。英国还面临预算前的财政可信度考验,日本则同时承受财政扩张疑虑和央行正常化预期的影响。
在全球国债市场,有着“全球资产定价之锚”称号的美国10年期国债收益率10月7日盘中一度飙升至约5.36%,再创2002年以来最高点位,美国30年期国债收益率盘中一度升至约5.73%,持续位于2002年以来最高区域,约24年高位,英国30年期国债收益率则一举创下1998年1月以来最高点位,徘徊在6.05%附近。
这轮美债收益率上行态势还有一个直接关系AI估值的特征:实际利率与期限溢价正在抬升,导致与美债共同争夺长久期资金池的AI科技企业债券收益率以及这些企业融资成本持续攀升。路透分析师团队援引纽约联储模型指出,10年期美债期限溢价已升至2014年以来最高,近期名义收益率上涨主要伴随实际收益率上升,长期通胀预期相对稳定;美国财政部数据显示,10月7日10年期通胀保值国债实际收益率达到2.92%。这些都意味着,资金提供者们对信用市场真实回报的要求正在提高,企业远期利润需要跨越更高的估值门槛。
长期收益率持续攀升,正在成为刺破部分AI资产泡沫的强力催化剂,其传导过程具有明确的先后顺序。首先,折现率上升压低远期现金流现值,科技股估值先承压;随后,国债基准利率与信用利差共同决定的新融资成本上升,数据中心需要更高的利用率、更稳定的客户付费和更快的现金回收,才能覆盖建设、芯片采购、运维及债务支出;如果这些条件无法满足,项目延期与资本开支下修才会逐步传导至GPU、HBM、先进封装和设备订单。三星今天兑现的利润,来自已经发生的采购;股票市场则倾向提前评估下一轮采购还能以多快的速度持续。
真正具有经济意义的“AI斩杀线”,是新增算力项目的预期回报率持续低于其资本成本,并进一步损害融资与扩张能力。这也解释了为何Panmure Liberum资深策略师Joachim Klement将高融资成本与AI投资持续性联系起来,并提出2027—2028年AI泡沫可能破裂的悲观熊市情景。对于热门AI科技股而言,下一阶段的分化将更集中于:谁能把Token增长转化为收费增长,谁能通过软硬件效率改善提高单位算力利润,以及谁能依靠持续现金回报支撑扩张。AI算力领军者们创纪录纪录利润仍然重要,但资本回报的可持续性,正在决定市场愿意为这些利润支付多少估值。
本文来自大风号,仅代表大风号自媒体观点。
