不靠大电网制氢,瓜州5万吨绿氨获2.3379亿元,卖得动吗?
甘肃瓜州一个没有接入公共电网的制氢合成氨项目,已经获得2.3379亿元的资金支持,规划年产5万吨级绿氨;但是绿氨成本大约是5000到8000元每吨,在85/170储能是否能够承受风光波动的同时使产品有盈利的前提下,能否成功?
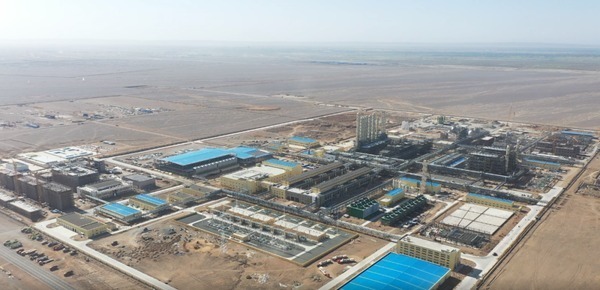
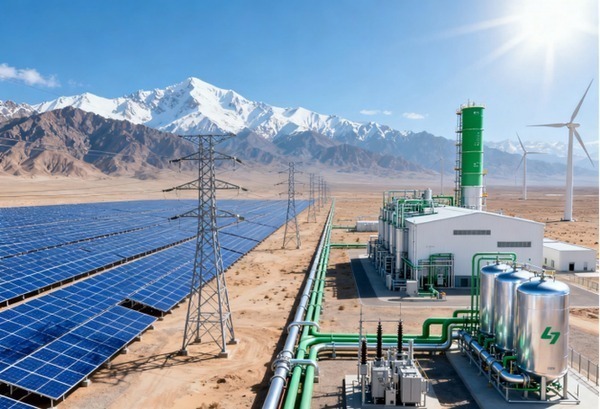
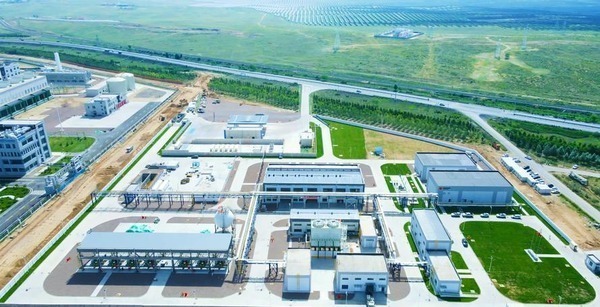
甘肃瓜州柳沟煤化工产业园内中广核一个不依赖公共电网的制氢合成氨项目获得2.3379亿元政策性资金支持。把光伏、风电、构网型储能、电解制氢和合成氨装置放在同一个系统里,规划出5万吨级绿氨产能。
钱已经到了项目层面,更重要的问题是这套离网系统能不能把波动的风光电稳定转化成可以储存和运输的化工产品。项目的电源配置比较大,包含150MW光伏、120MW风电以及85MW/170MWh构网型储能。
它不从大电网取电,而是由自己拥有的新能源发电,直接供给25套电解槽。构网型储能不是只把多余的电量储存起来,还要在独立运行的系统中提供频率、电压和无功支撑,在没有公共电网兜底的时候维持各个设备协调一致。“构网型储能不仅存储多余电量,还需要在独立运行的系统里起到频率、电压和无功支撑的作用,在公共电网不到位的情况下保证各种设备之间的协调配合。”
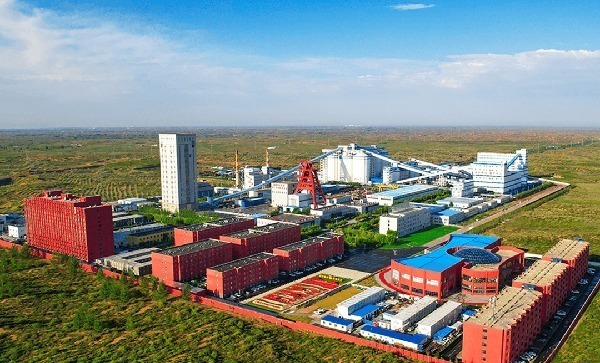
2.3379亿不是单独设立的专项,而是瓜州获批的五个政策性金融工具项目的组成部分。5个项目建设资金合计为5.349亿元,中广核项目所占比例接近一半。资金进入项目资本金后就解决了前期重资产投入的压力问题。
氢氨部分占用地面面积为228亩,估算总投资额9.48亿元,环保投资为757万元,建设本身需要较长的资金和设备投入周期。离网模式核心的不仅是“电从哪里来”,还有绿电身份如何确认。
并网制氢可以直接利用电网电力,但是电网中的电源可以是风电、光伏以及火电,那么得到的氢气需要具有清晰的绿色属性溯源过程会更加复杂。离网系统将电源、储能、制氢和合成氨连成一个闭环,电力从光伏组件和风机产生后经过储能调节再进入电解槽,并且绿电来源很容易对应到具体的生产环节中去。
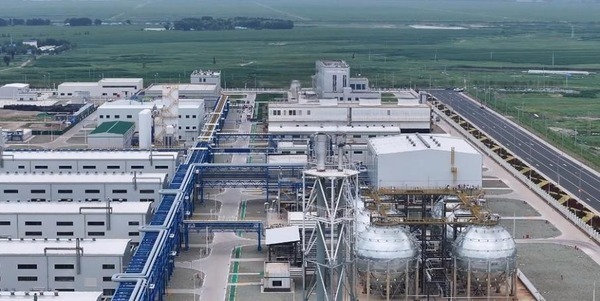
制氢环节采用的是25套电解槽,每套设备的生产能力为1000Nm3/h,满负荷运行时每小时可以产出2.5万立方米的标准氢气。氢气经过空分装置制取后,在合成过程中利用到空分装置生产的氮气,并且在合成塔内与氢反应。
项目设计的合成氨生产能力是每年6.2万吨,但是由于风光发电存在波动,实际执行的是每天5.04万吨,并且在宣传中的“5万吨级绿氨”,就是按照这样的运行条件来确定的产能口径。
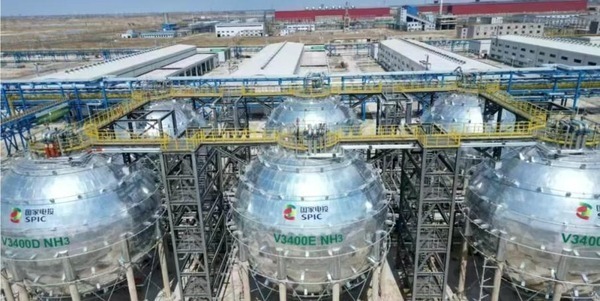
储存设备有缓冲的功能。项目配套6个2000m³氢气球罐,储氢能力为15万Nm3;液氨端配置2个1500m³球罐。风光发电不是一直平稳的,氢气和液氨的储存空间可以给电力变化以及后续合成工序留出调节的空间,但是它不能替代长期能源保障。
离网系统最难以处理的是新能源出力随着天气的变化,而光伏受云层的影响较大,风电会出现短时间内迅速上升或者下降的情况,如果电解槽直接承受这些变化的话就会造成运行效率降低、设备老化等问题的发生。
瓜州配置两小时储能,主要是平抑较短周期波动,不能解决季度尺度上的少风少光问题。实际运行还要依靠电解槽的柔性启停和能量管理,在风大时多制、风小时少制、波动时由储能补足的前提下保持连续生产。
构网控制成为项目的主要技术部分。辽宁华电铁岭25MW风电离网制氢示范项目,原先设有5MW/5MWh构网储能装置,许继方案包含黑启动、调频、调压和短路支撑等环节,在2024年转为商业运行,证明了风电离网直供电解槽的路径。
南瑞继保做电氢一体化控制时,把任务分成不同的时间尺度,储能PCS负责毫秒级电压和频率调节,电解槽协同控制承担百毫秒级负荷分配,能量管理平台进行分钟级优化,用来解决新能源缺少传统同步机惯性、电解槽调节能力有限等问题。
其他的项目也用同样的思路来处理。吉电大安直流离网制氢项目使用构网风机和构网储能给20万吨绿氨、2万吨绿甲醇供电,为用户提供绿色电力。这些案例并不等于瓜州项目的全部验证已经完成,但是可以给储能配置、控制系统以及设备协同提供一个可以对照的工程路径。
瓜州后续还要完成构网控制、黑启动、N-1故障后的恢复、氢氮配比、储氢缓冲等环节的单独调试,离网制氢并不是把几类设备简单拼接在一起。柳沟园区的产品也不只有绿氨。
润陇泓能绿色甲醇项目已开工,配套390MW风电和150MW光伏,总投资55亿元。园区形成两条产品线:绿电转化为绿氢再到绿氨和绿甲醇;从煤到电的转化路径上又分为两个部分。瓜州拥有1210万千瓦风电装机容量、172万千瓦光伏装机容量,在2025年总发电量达到417.68亿千瓦时,其中大部分电量是通过祁韶、天中、吉泉等通道外送的。
离网化工项目将一些风光资源留在本地,作为可以装罐、运输、销售的氨或者甲醇。该数字不表示项目就会取代外送通道,只是表明部分风光电可以直接售电,并且还可以通过转化为化工品再销售的方式增加一条路径。
产品能否形成稳定的市场,还要看成本、认证以及下游的使用条件。绿氨的一个方向就是煤电掺烧。国内煤电低碳化改造要求相关机组具有按热值掺烧10%以上的绿氨能力,但是截至2026年为止,国内建成和在建的绿氨项目合计不到100万吨/年,在与煤电潜在掺烧需求相比之下仍然存在较大的差距。
现实约束在价格上更加直接,煤制灰氨的完全成本是280元/吨左右,绿氨的完全成本是50元左右。没有电价疏导或者碳收益支持的情况下,电厂持续使用绿氨就会出现成本压力的情况。
航运燃料又是一个可以考虑的销售途径。国际海事组织不断收紧了对航运碳排放的要求,业内测算到2030年,氨类、醇类绿色船舶燃料合计需求量约为5900万吨。远景赤峰绿氨计划在2026年3月首发出货,并且运输目的地为韩国乐天,同时采用ISCC EU和ISCC Plus认证的方式进行销售。
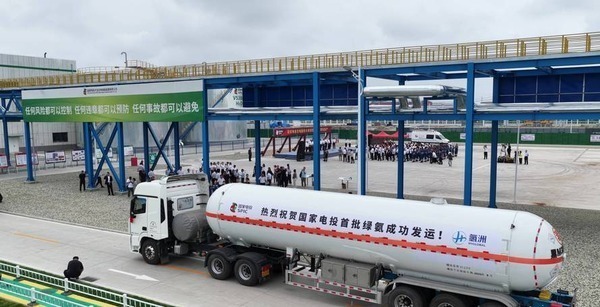
大安项目已获得RFNBO Ammonia认证,碳足迹包括风光发电、电解水、合成氨、储运等各个环节。瓜州项目如果以后对外销售,客户关心的是年产量多少万吨,还涉及认证体系以及各个批次全流程的溯源。
行业测算得出,新能源直连离网制氢为15.5元/kg,并网从电网取电制氢为21.7元/kg,差异主要是绿电价格和电网购电折价造成的。但是瓜州项目的最终成本还要受风光利用小时、储能循环寿命、电解槽负荷率以及合成氨连续运行水平等因素所影响。
5万吨产能本身不是这笔投资的主要边界,真正需要检验的是一套不依赖于大电网的县域风光化工系统能否稳定运行。因此瓜州项目的现实价值,在于提供一个可观察的工程样本,即85MW/170MWh储能怎样配合电解槽、空分装置怎样跟随负荷变化、氢气缓冲和合成氨装置怎样衔接,最终会形成怎样的产能折减率。
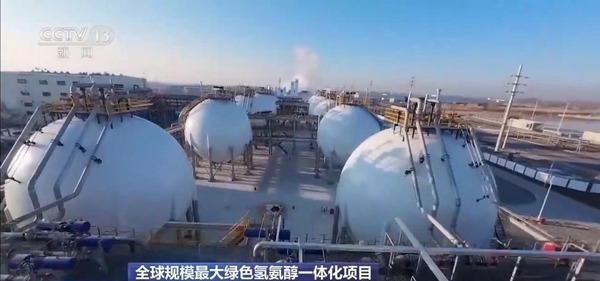
西部其他风光资源丰富的地区如果要布局类似的项目,就可以参照这些参数。甘肃正在在做的不是将风、光继续送出去,而是在特定条件下把它们转化为可装罐、运输和交易的绿氨和绿色甲醇。
本文来自大风号,仅代表大风号自媒体观点。
