袁记云饺通过港交所聆讯,老乡鸡却IPO五连败,还有望圆上市梦吗?
作者:张静文
9月底,知名餐饮品牌袁记云饺的运营主体——袁记食品集团股份有限公司(以下简称“袁记食品”),通过港交所上市聆讯。市场预计,公司将于本月启动招股,联席保荐人为华泰国际和广发证券。
单看这则消息,或许谈不上轰动。但若把视线拉远,在餐饮企业赴港上市的热潮逐渐退去之后,2026年前9个月,港股市场尚无一家内地餐饮企业完成上市敲钟。
正因如此,袁记食品此次IPO的推进,被市场看作餐饮消费赛道一场久违的突围。
靠向加盟商卖货赚钱
今年前5个月净利同比增164%
招股书显示,2023年至2025年,袁记食品营收分别为20.26亿元、25.61亿元和27.95亿元;经调整净利润为1.79亿元、1.80亿元和2.62亿元。2026年前5个月业绩大幅跃升,营收达13.05亿元,同比增长39.78%,经调整净利润1.85亿元,同比大增164%。
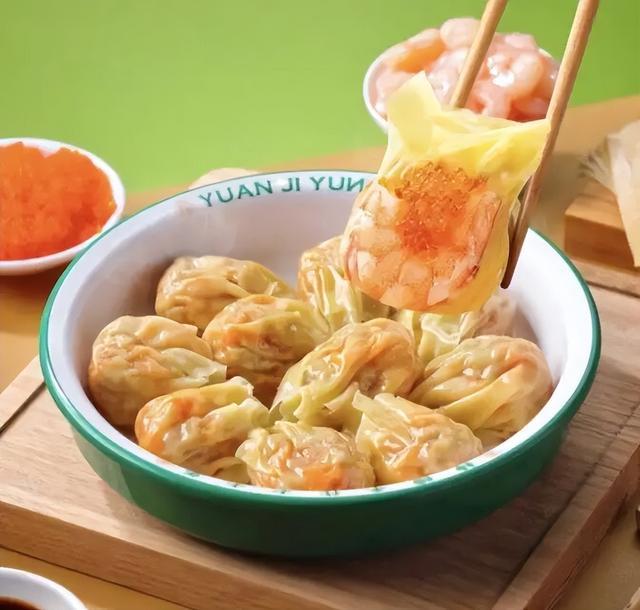
值得注意的是,袁记食品虽以饺子云吞为人熟知,但其盈利的大头却并不来自零售端售卖饺子云吞。
图源:淘宝闪购
据招股书,袁记食品2023年至2025年以及2026年前五个月,货品销售收入占营业收入的比例分别为95.6%、94.9%、95.1%和95%,买家主要是加盟商;加盟服务费及直营收入几乎可忽略不计。2025年,袁记食品加盟服务收入占比不足5%。
而若看另一项数据,一切迎刃而解:截至2026年5月31日,袁记食品全球门店总数达4773家,覆盖全国33个省级行政区、超过250个城市。4773家门店中直营店仅有23家,加盟店占比高达99.5%。
也就是说,从营收结构来看,袁记更像是一家面向加盟商的食材供应链服务商。这一模式加快了袁记云饺的扩张速度,但也在一定程度上限制了其盈利能力。
招股书显示,袁记食品赚的是向加盟商供货的批发差价,毛利率天然偏低,常年徘徊在25%左右;原材料占销售成本的比例长期在八成以上,前五大供应商中猪肉类供应商占三席,一旦上游农产品价格波动,将直接影响盈利水平。
此外,随着袁记云饺门店规模大幅扩张,加盟商收益变差、食品安全风险等副作用开始显现。招股书显示,单店日均GMV(商品交易总额)从2023年的5394.4元降至2025年的4687.6元,2026年前五个月进一步跌至4627.3元;每单平均GMV从26.1元降至22.5元。营收增速也从2024年的26.4%回落至2025年的9.1%。
老乡鸡上市梦第五次梦碎
年内尚无内地餐饮企业成功赴港敲钟
袁记食品此番通过港交所聆讯,也被市场视作行业企业上市“破冰”信号。毕竟,今年以来,奔赴港股IPO的内地餐饮企业不少,但真正上市敲钟的依然为零。
以安徽合肥老乡鸡为例。7月8日,港交所更新信息显示,其于1月8日递交的招股书满6个月失效。这已是老乡鸡上市梦的第五次落空,截至目前尚未有其重新递表的公开信息。
2022年5月,老乡鸡首次向上交所递表,志在“中式快餐第一股”。然而,同年10月,证监会发出45项反馈意见,每条都精准戳在企业敏感神经上。2023年2月,老乡鸡重整旗鼓二次申报,却最终在同年8月主动撤回。
2025年1月,老乡鸡转战港股,首次向港交所递表,招股书因未在规定期限内完成材料更新而失效;同年7月7日二次递表并再度失效。今年1月8日,老乡鸡第三次递表,直至7月又失效。
年内,与老乡鸡同样在招股书失效后未重新递表的,还有精酿餐吧COMMUNE幻师的运营主体极物思维,以及连锁自助餐品牌比格披萨的运营主体比格餐饮。
也有企业选择继续闯关。
巴奴火锅运营主体巴奴国际,截至目前累计三次向港交所递交招股书,于2025年6月16日首次递表,材料失效后于同年12月第二次递交招股书,今年6月再次到期失效,公司随后更新全套申报材料,并于同日第三次递交招股书;生鲜品牌钱大妈运营主体在1月12日首次递表,招股书到期失效后,于8月21日完成二次递表。
合规性等成上市审核核心门槛
部分已上市餐饮企业股价大跌
行业分析普遍认为,2026年餐饮企业IPO集体“卡壳”并非偶然。
2025年底,港交所与香港证监会联合发文,明确要求压实保荐机构责任,严查消费餐饮项目尽职调查漏洞。文件发布后,单店模型真实性、翻台率、闭店原因、加盟商关联关系、供应链合规等全部纳入穿透式核查范围。
这意味着,财务数据达标仅仅是上市的基础入场券,企业全方位的合规能力,才是能否顺利过会的核心门槛。
仍以老乡鸡为例,市场普遍猜测,其IPO迟迟未能过会,与企业治理问题不无关系。早在向上交所递表时,老乡鸡就因食品安全、社保公积金缴纳、实控人行贿旧案、历史增资程序瑕疵等多个敏感问题,被证监会发出45项反馈意见。
而直到转战港股,这些被反复追问的治理问题,也始终没有得到真正解决。2020年疫情期间,束从轩曾因“手撕”员工减薪联名信、放话“哪怕卖房卖车,也要确保你们有饭吃”被网友盛赞“有担当”。然而招股书披露的数据却让这份形象打了折扣:2022年至2025年前8个月,老乡鸡社保及公积金供款缺口合计超1亿元,成为监管问询中无法回避的硬伤。
此外,新苏商关注到,已经在港股上市的餐饮企业,处境同样艰难。
遇见小面首日破发下跌27.84%,至今股价已较发行价腰斩;太二酸菜鱼母公司九毛九相比巅峰时期股价跌去九成,被网友调侃“股价活成了自己的名字”;绿茶餐厅背后绿茶集团上市首日即破发,最新股价约4.8港元/股,较2025年7月高点9.81港元/股近乎腰斩,总市值仅约32亿港元。
新股上市破发、存量标的持续承压,也从侧面为餐饮企业的进一步资本化增添阻力。
袁记食品通过聆讯,固然为沉寂已久的港股餐饮IPO撕开一道口子,但“破冰”之后能否真正站稳,仍要看其加盟模式下的盈利质量与合规成色能否经受住市场检验。若单点突围无法带动板块信心修复,这道口子,或许还只能是一线微光。
编辑:徐培琪
本文来自大风号,仅代表大风号自媒体观点。
