全球PC出货量下滑20%:前五厂商无一增长




2026年10月8日,市场研究机构IDC公布的最新研究报告显示,2026年第三季度全球PC出货量同比下降20.1%,降至6270万台。这是连续第二个季度下滑,且降幅比第二季度的3.8%明显加大。从环比来看,2026年第三季度PC出货量也下滑了9.1%,打破了往年“三季度高于二季度”的常规模式。
IDC表示,持续的供应限制以及今年早些时候的库存提前拉货——厂商和渠道赶在内存驱动的涨价前集中备货——使得渠道商本季度主要在消化上一季度大量进货形成的库存,因此没有看到第三季度通常出现的季节性出货回升。
“我们看到的,是上半年强劲提前拉货的结果。厂商和渠道年初就大量备货,以赶在涨价前把库存备足,这打乱了通常三季度高于二季度的季节性规律,”IDC消费设备研究总监Jitesh Ubrani表示。“渠道商现在担心的是,在价格高企抑制需求的市场中,库存却还不少。这可能会带来促销和消费者的短期缓解,但我们预计价格不太可能回到一年前的水平。价格仍将维持高位。随着宏观环境恶化,风险在于未来几个季度的前景可能会先恶化,之后才会好转。”
从具体的厂商表现来看,联想2026年第三季度出货量同比下降22.6%至1490万台,但仍排名第一,市场份额为23.8%,同比减少0.8个百分点。
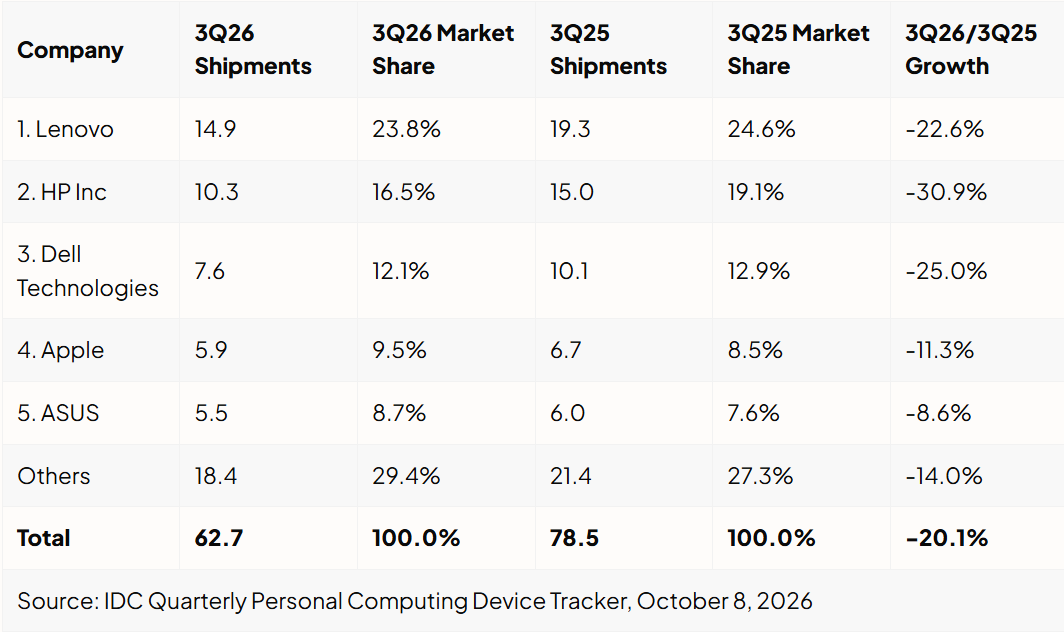
惠普三季度出货量为1030万台,市场份额16.5%,排名第一。与2025年同期相比,出货量同比下降30.9%,是前五大PC厂商中出货量降幅最大的的。市场份额为16.5%,同比下滑2.6个百分点。
戴尔科技排名第三,第三季度出货量为760万台,同比下滑25.0%,市场份额同比减少0.8个百分点至12.1%。
苹果排名第四,第三季度出货量为590万台,同比下滑11.3%,在前五大厂商中降幅最小;市场份额为9.5%,同比提升了1个百分点,是唯二的市场份额同比提升的厂商。
华硕排名第五,第三季度出货量为550万台,同比下降8.6%,市场份额为8.7%,同比增加1.1个百分点。
其他厂商三季度合计出货量为1840万台,同比下滑14.0%,市场份额同比增加2.1个百分点至29.4%。
对于后续市场展望,IDC表示,渠道对高库存和在高价位下疲软需求的担忧,可能在短期内带来促销活动,但价格仍将远高于去年同期水平。更大的风险在于宏观层面:自上一季度以来环境已经恶化,经济背景走弱可能进一步压低需求,并使2026年剩余时间及2027年的前景更加黯淡。
编辑:芯智讯-林子
本文来自大风号,仅代表大风号自媒体观点。
