苏州袁氏兄弟只差“临门一脚”:东山精密通过港交所聆讯,市值腰斩如何破局
作者:徐培琪
以擅长资本运作闻名的苏州资本大佬——袁永峰、袁永刚兄弟,即将“再下一城”。
10月11日,港交所披露,苏州东山精密制造股份有限公司(以下简称“东山精密”)通过主板上市聆讯,“A+H”双平台布局已基本胜券在握。但在A股3个月跌去超2500亿元市值的背景下,如何稳住公司基本盘并获得国际资本市场认可,仍是袁氏兄弟迫切需要解答的课题。
从深圳河到维多利亚港
东山精密静待“第二次敲钟”
10月9日晚间,东山精密公告称,港交所上市委员会已举行上市聆讯,审阅其上市申请,但相关信函不构成正式上市批准,公司仍需取得相关监管机构、证券交易所的批准、核准。
10月11日,港交所正式披露,东山精密已通过主板上市聆讯,联席保荐人为瑞银集团、海通国际、广发证券及中信证券。知情人士透露,公司计划募资20亿至30亿美元(约156亿至234亿港元),预计最快本月挂牌上市。
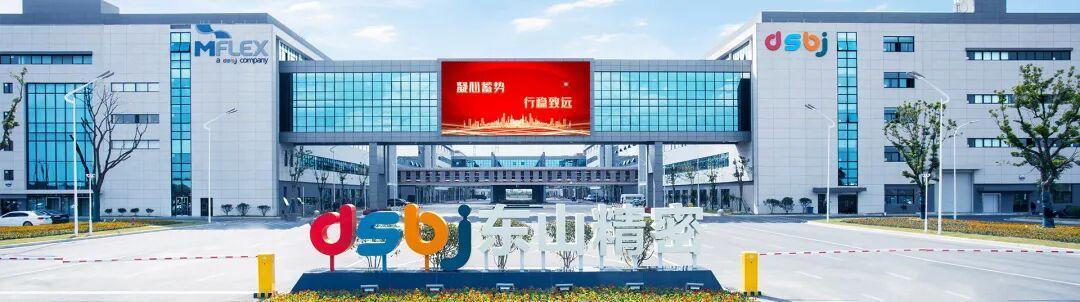
图源官网
这是东山精密第二次冲击港交所主板。
2025年11月18日,东山精密首次递表港交所,2026年5月18日申请失效,次日重新递交;9月28日,公司获中国证监会境外发行上市备案通知书,拟发行不超过2.34亿股境外上市普通股;10月11日,港交所主板聆讯通过,境内外审批均跨过关键节点。
回溯其整个申报周期,其间虽有坎坷,但整体进度顺畅。这家2010年登陆深交所的企业,正静待资本市场的新一程。
借力“收并购”,装上“新引擎”
上半年盈利弹性集中释放
支撑东山精密赴港上市底气的,是愈发完备的业绩基本面。资料显示,当前公司主营业务已覆盖电子电路(PCB/FPC)、精密组件、触控面板及液晶显示模组、光模块四大板块。
回顾过往,东山精密在2023年至2024年还曾面临“增收不增利”的困境,对此,东山精密祭出“稳固传统业务、推进并购整合、布局AI赛道”三张牌,成功在2025年扭转局面,打了一场漂亮的翻身仗,并将势头延续至今。
2026年上半年,盈利弹性迎来集中释放。报告期内,东山精密实现营业收入277.98亿元,同比增长63.95%;归母净利润29.57亿元,同比增长290.09%;基本每股收益1.62元/股。半年营收体量达到2025年全年的近七成,而净利润已是2025年全年的两倍以上。
分析人士指出:利润增速远超营收增速,表明业务结构发生了实质性的变化。而在业务结构迭代的进程中,东山精密掌门人袁永峰、袁永刚兄弟的资本运作扮演了关键角色。
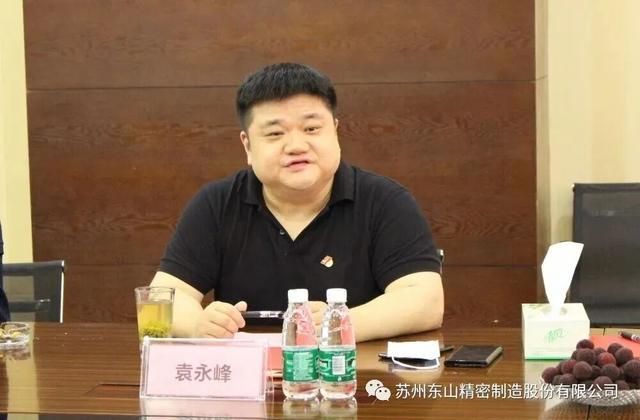
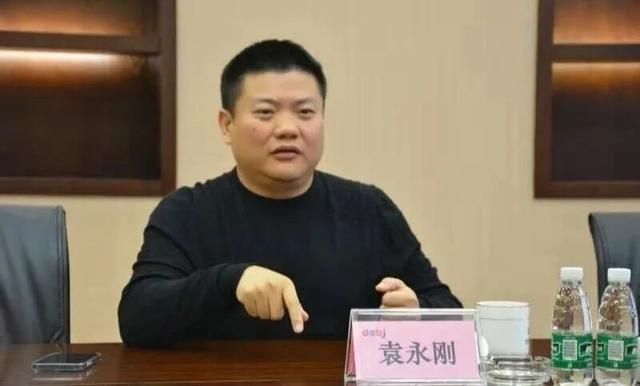
图源:东山精密
2025年,东山精密完成了对法国零部件承包商GMD集团和全球知名光模块供应商索尔思光电的收并购。前者拉动精密组件业务收入、撬动欧洲和北非市场;后者则助企业丝滑切入光通信赛道,新增光模块(含光芯片业务),成功进军AI算力基础设施及高速通信市场。2026年上半年,光模块业务收入占比进一步提升至19.2%,毛利率高达39.2%,已成为东山精密新的增长极。
新苏商注意到,若东山精密此番成功敲钟,将成为继宁德时代、比亚迪之后,第三家完成“A+H”双平台布局的A股电子制造龙头。
市值腰斩之后
光芯片传闻与稳信心考题
然而,港股静待花开,A股挑战仍在。
2026年以来,东山精密凭借一路狂飙的市值,在A股声名鹊起:3月16日破2000亿元,4月21日破3000亿元,5月11日破4000亿元,7月15日盘中破5000亿元,成为苏州A股史上首家迈过这一门槛的企业。此后市值迅速回落。截至10月12日收盘,公司股价报135.9元/股,当日跌幅6.59%,最新总市值2489.15亿元,较巅峰期已腰斩。
波动与光通信行业整体情绪有关。10月1日,美国投资银行摩根士丹利发布了一份研报。研报称,美国将可能对中国光模块厂商进行限制,并提及只要物料清单(BOM,即一件产品所用全部零部件和材料的清单)中65%的价值来自美国企业,中国生产的光模块仍可能获准进口。这一传闻引发市场信心利空。
公司已出手应对。10月8日中午,东山精密董事长袁永刚现身投资者交流会对市场关心的问题一一解答。
针对研报冲击,他直言:“我没有看到有一个客户在担心。”袁永刚表示,自己前一天还在美国见客户,至今没有一个客户就美国可能的限制向东山精密提出相关要求。在他看来,摩根士丹利的上述研报“只是一个研究机构发的报告,并不是美国的政策报告”。
针对原产地限制,袁永刚指出,东山精密的光芯片是自产的,按内部成本核算,在光模块成本中的占比很低;成本的大头是DSP等电芯片和其他电子元器件,其中不少是美国公司的产品。在他看来,公司相关产品要让美国企业的物料价值占到65%,“其实也不是特别难”。
他进一步作出判断:65%的限制指标严格来讲是原产地的问题,海关没法逐一核实每个物料的美国占比。袁永刚表示,东山精密在美国已经有工厂,“大不了把PCBA(即把芯片等元器件焊到电路板上的组装工序)那道工艺放在美国生产,基本上这个光模块的原产地就定义在美国了”。
此外,袁永刚还提出一个观点,如果相关规则真的出台,“反而对光模块(公司)是一个利好”,因为长期定不下来的政策风险就没有了,大家按照规则去做规划就可以。
眼下港股钟声渐近,A股的资本博弈与经营破局仍在进行时,东山精密能否让“A+H”成为公司蒸蒸日上的新起点,最终仍要看业绩兑现与市场信心。
编辑:徐培琪
本文来自大风号,仅代表大风号自媒体观点。
