超预期!Q3大赚10亿追赶去年全年,光模块收入环比增15倍,汽车PCB老大景旺电子补上AI短板



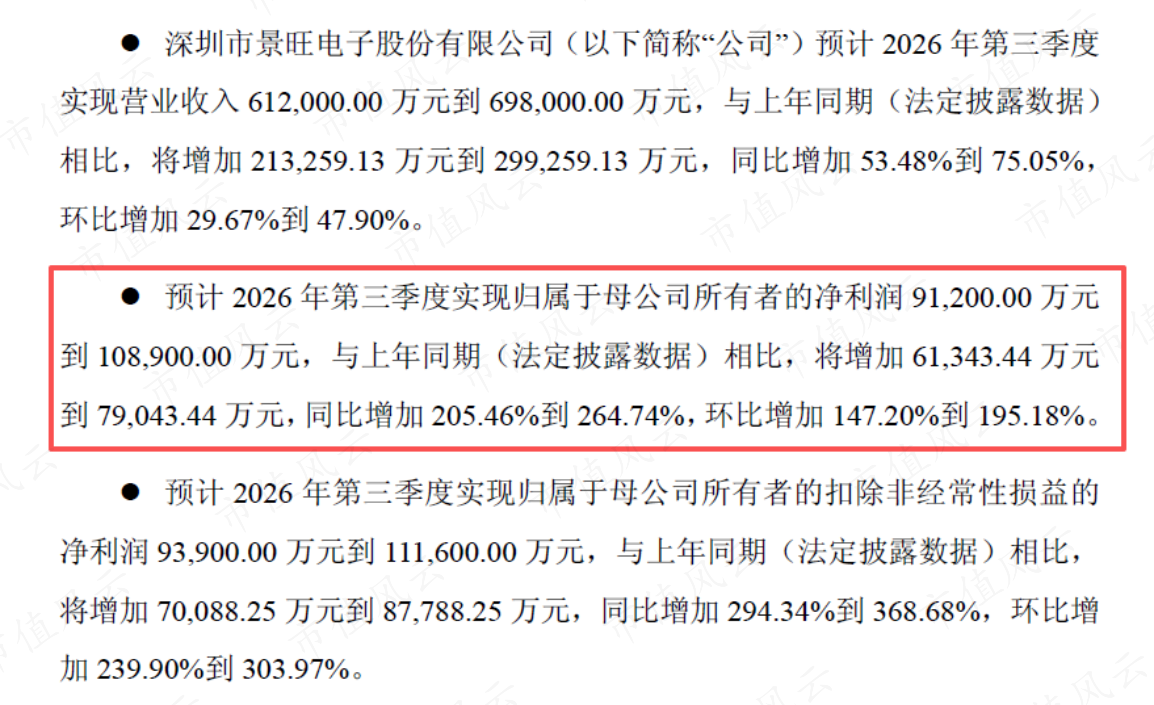
2026年10月9日,景旺电子(603228.SH)发布三季度业绩预告:单季净利润9.12-10.89亿元,同比暴增205%-265%,环比增加147%-195%。
公司2025年全年归母净利润也才12.31亿元,一个季度几乎把过去一整年的利润干了回来。
半年前,市值风云发过一篇研报,结尾抛出一个问题:“这些项目何时才能建成达产,是否还能吃上AI这块肥肉?答案将直接决定其未来的业绩成色。”
半年后,答案正在浮出水面。
一、AI PCB订单兑现
分季度看,上半年公司还背着包袱。2026年上半年营收86.11亿元,同比增长21.37%;归母净利润6.02亿元,同比下降7.38%,主因是汇兑损益。
二季度出现拐点,单季营收47.20亿元,同比、环比均超20%;归母净利润3.69亿元,同比增长13.61%、环比增长58.55%。
除了利润,营收也在增长。三季度,公司预计营收61.2亿元到69.8亿元,同比增长53.48%到75.05%,环比增长29.67%到47.90%。
公司在公告里给出了原因:受益于高速通信与AI数据基础设施领域的高性能PCB量产出货提速,叠加通用产品领域的成本价格合理传导、订单结构优化、内部降本增效。
公司还表示,截至报告期末在AI服务器与数据中心、高速光模块领域的在手订单饱满,产能利用率及良率较高,正全力保障交付目标的达成,相信过去数年的战略投入正快速转化为持续的价值增长。
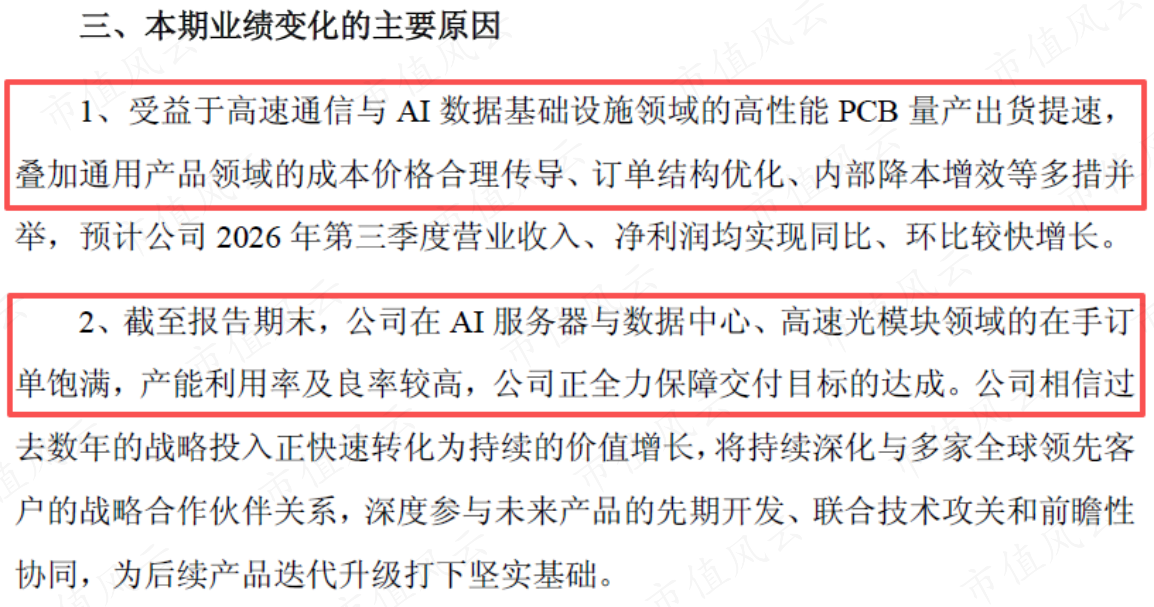
这两段话的信息密度很高,量产出货提速、在手订单饱满、产能利用率高,AI业务正在实打实地计入报表。
二、光模块是引擎,mSAP产能接上
先看AI服务器。景旺电子已通过国内外主流服务器及云服务器厂商认证,并逐步量产出货。为全球AI计算基础设施领先企业批量供应高性能PCB,并通过客户下一代产品量产认证,参与先期开发。
更关键的是光模块,公司新增mSAP产线落地后,已批量交付800G、1.6T光模块PCB。
2026年二季度,800G及以上速率光模块收入环比增长近1500%。珠海金湾基地已建成3条mSAP产线,产能利用率较高,第4条8月安装完毕,第5条10月基本安装完毕。高速光模块PCB综合良率超85%,处于行业领先水平。
mSAP是800G及1.6T光模块PCB的主流技术路线。公司2025年决策在SLP工厂增加产线,赶上了2026年光模块需求爆发的时间窗口。
三、汽车PCB板块盈利修复
AI是增量,汽车电子是底盘。根据灼识咨询数据,以2025年收入计算,景旺电子是全球第一大汽车电子PCB供应商,市场份额10.6%,较2024年提升1.6个百分点。全球前十大Tier 1汽车供应商中有八家是公司客户。
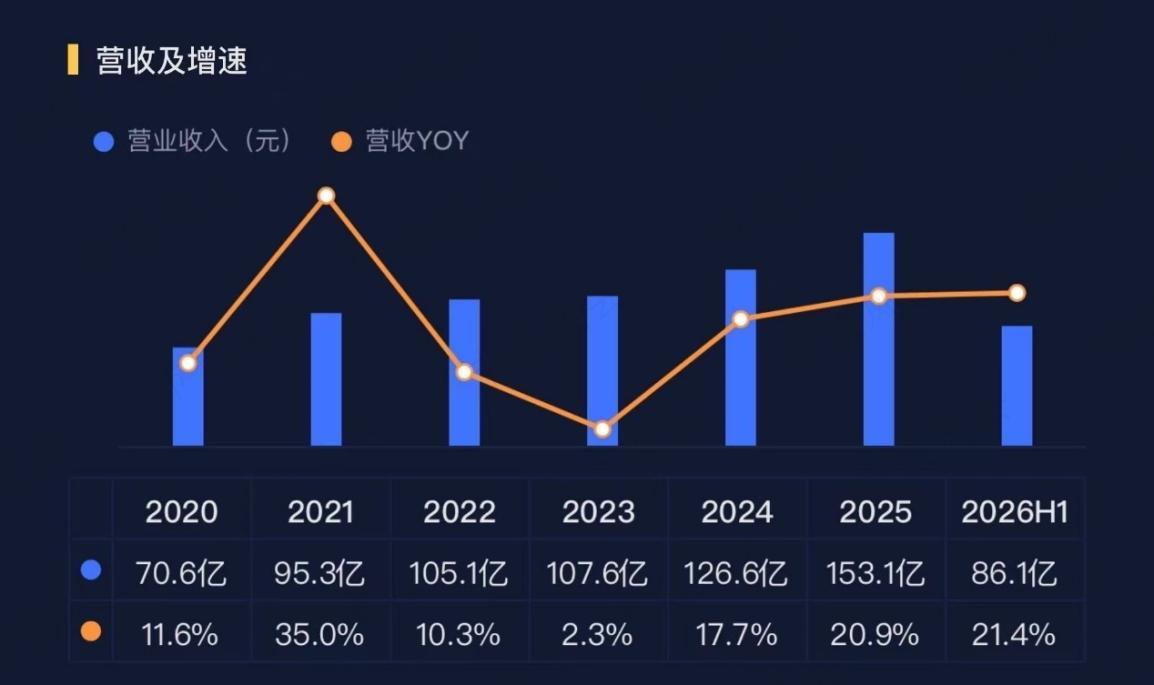
但在成本极度敏感的汽车赛道,技术优势难直接换成定价权。2020年到2025年,公司营收从70.6亿元增至153.1亿元,年化复合增速近17%。但同期毛利率从28.3%下滑至2025年的21.6%,扣非净利润只从9.2亿元增至12.3亿元,增速慢得多。
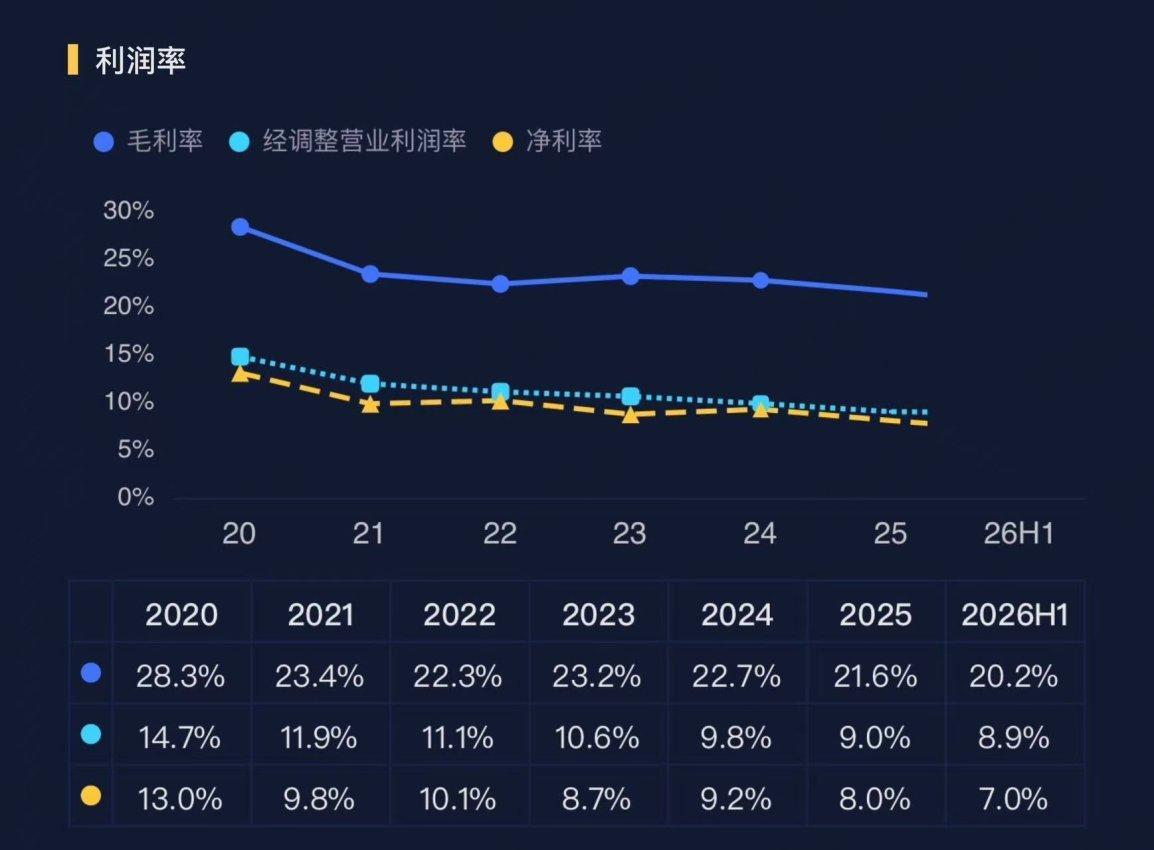
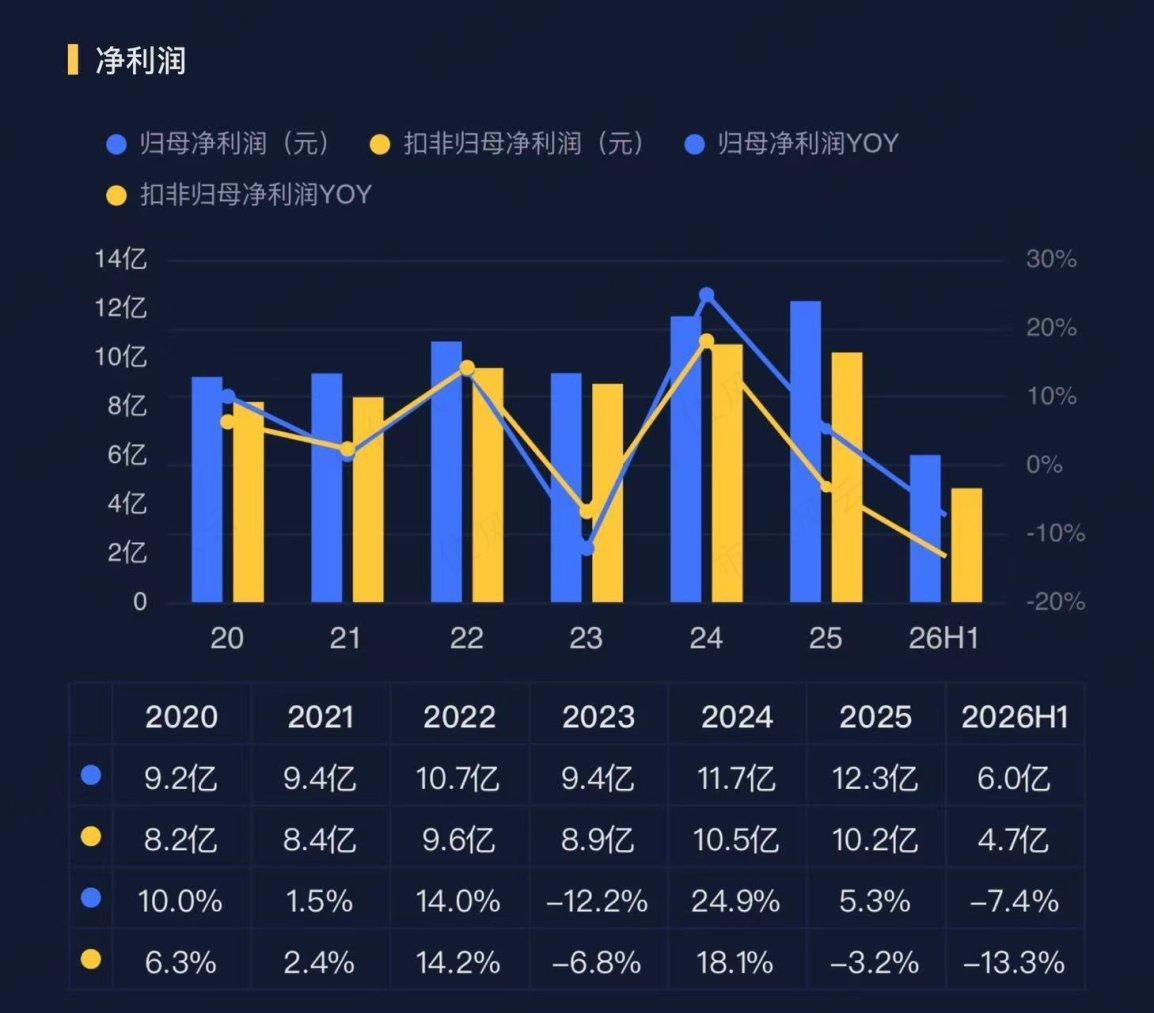
好在修复已经出现。受2025年下半年以来覆铜板、半固化片涨价挤压,公司通过与客户沟通提价、新业务定价考量材料成本、订单结构优化和内部降本,汽车电子盈利能力在2026年6月已明显修复。
四、扩产与负债是双刃剑
汽车业务作为基本盘,让公司有底气持续投入高端产能,这些是持续盈利的支撑。
珠海金湾高阶HDI工厂全部达产后,将新增年产80万平方米高阶HDI产能,预计2026年10月全线拉通,专门承接AI算力相关需求。
面向AI算力的超高多层PCB项目,总投资上调至43.88亿元,预计年底试产部分关键工序、明年一季度具备量产条件;泰国一期9月拉通后,将具备40层以上超高多层板能力。
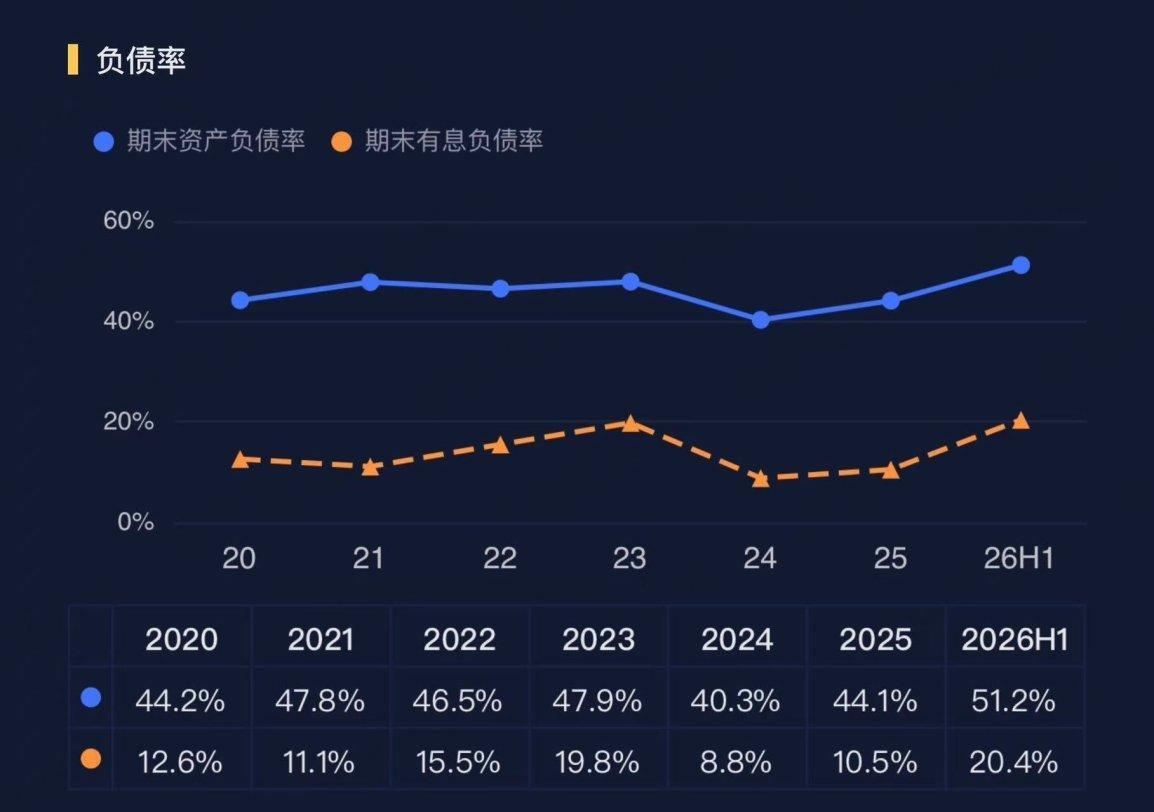
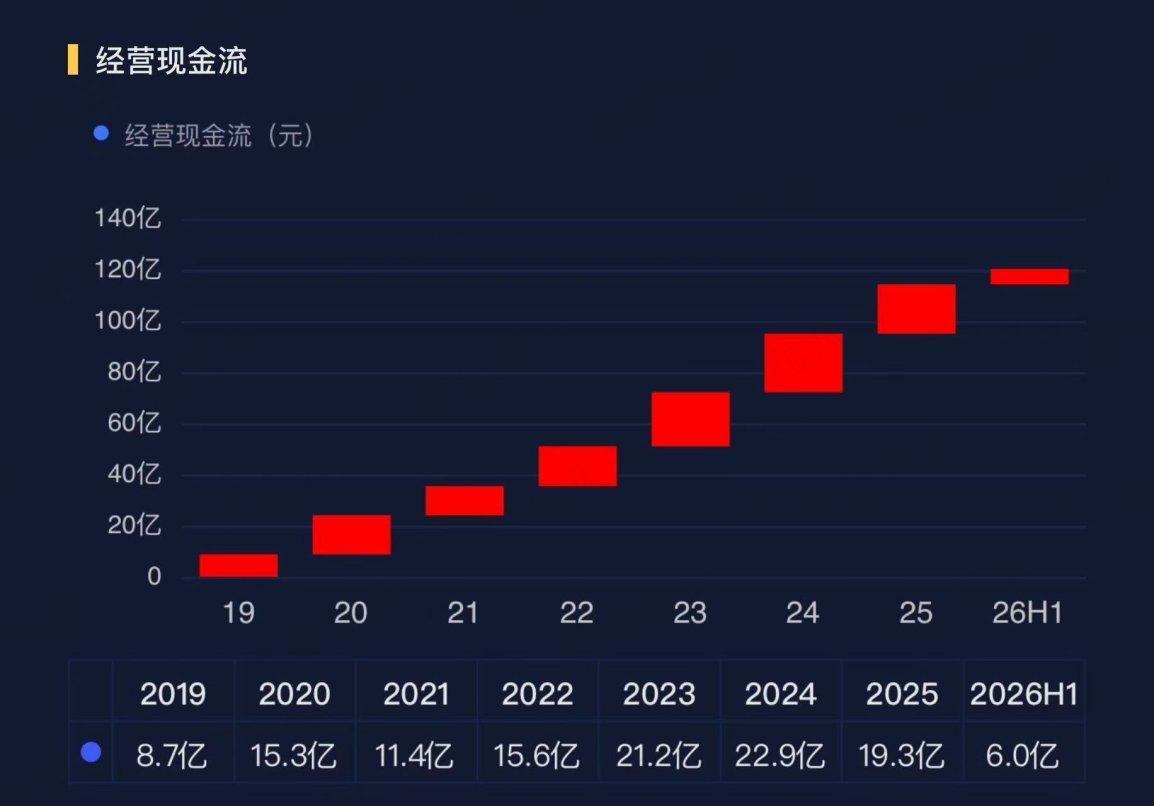
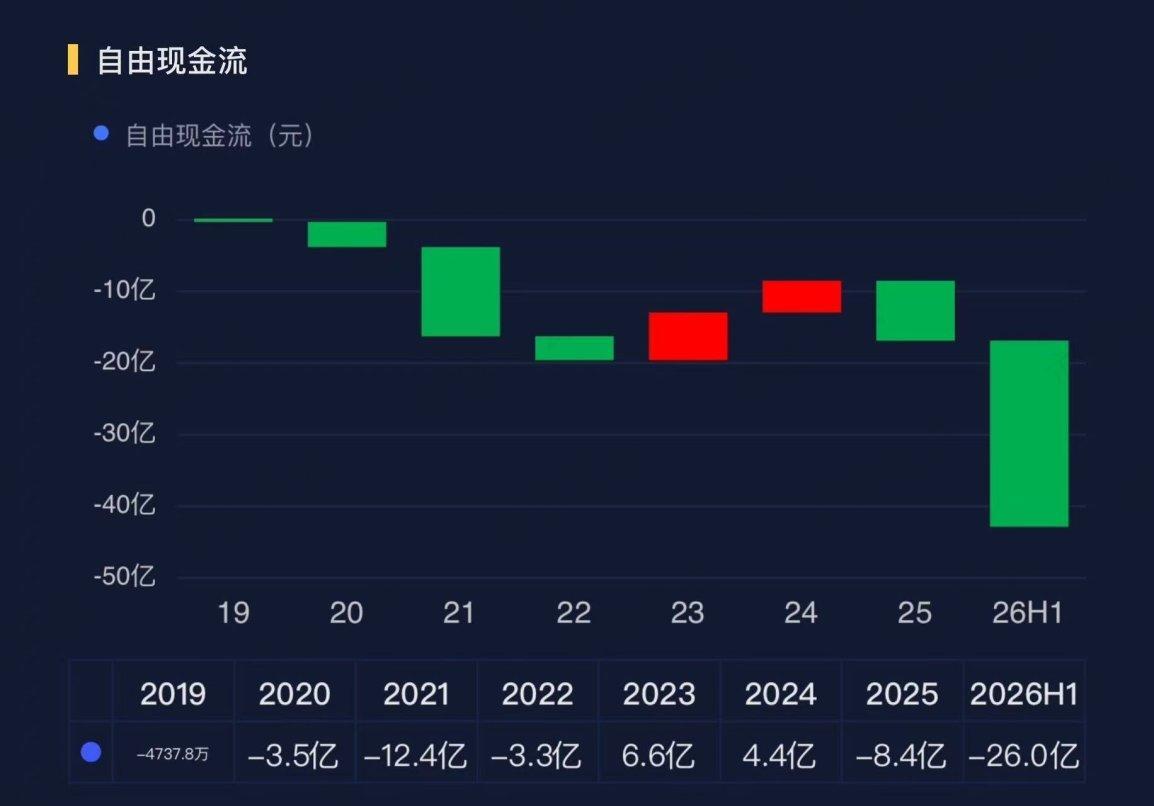
但扩产是把双刃剑,2026年上半年,公司资产负债率51.16%,2024年以来持续攀升;带息债务55.82亿元,是2025年末24.56亿元的两倍多。上半年经营现金流净额6.04亿元,但自由现金流流出26.0亿元。
在AI PCB领域,景旺电子速度不慢,但仍是追赶者。
沪电股份与北美云厂商绑定更深,在AI服务器PCB份额领先。胜宏科技2026年上半年营收116.29亿、归母净利润28.57亿,规模明显高于景旺。鹏鼎控股在mSAP产业化上更领先,1.6T光模块产品已批量供货。
景旺电子具备M7至M9级别及PTFE材料量产能力,已量产6阶22层HDI、14层mSAP HDI,具备9阶28层HDI制造能力。能在光模块PCB和mSAP产能快速上量,说明其具备从“追赶”到“分蛋糕”的能力,后续还要持续关注产能释放节奏、技术迭代和客户拓展的进展。
本文来自大风号,仅代表大风号自媒体观点。
