梁军索赔寒武纪278亿元背后,一场AI芯片龙头盈利拐点上的股权激励拉锯战|大鱼财经


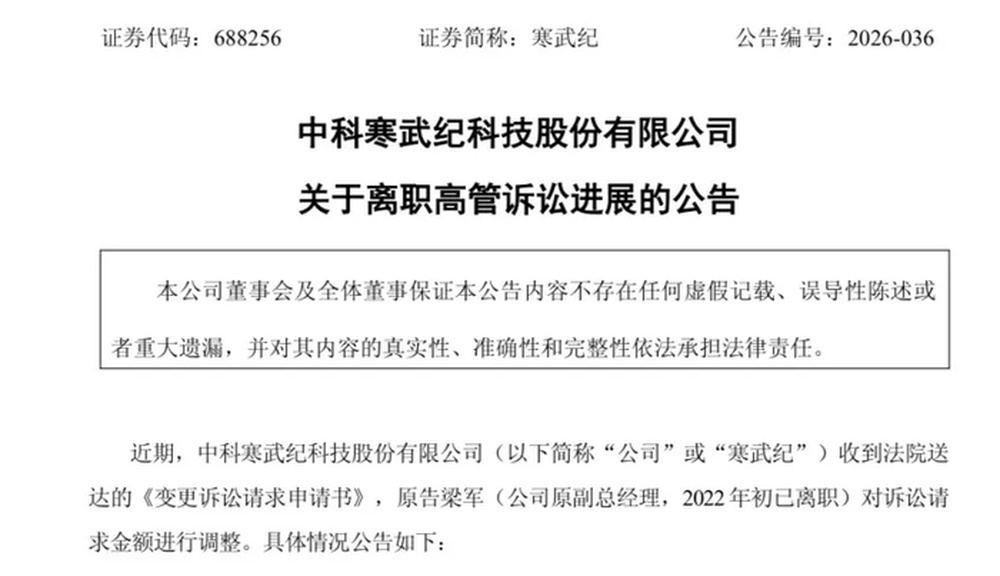
一起天价劳动争议诉讼,再度让AI芯片龙头寒武纪陷入舆论漩涡。日前,寒武纪发布公告,公司原副总经理、首席技术官梁军就劳动争议诉讼变更诉讼请求,将索赔的股权激励损失金额从42.87亿元调整为278.32亿元。这一天文数字,约为寒武纪2025年全年净利润的13倍,几乎相当于其2025年全年营收的4.3倍。
需要指出的是,该金额仅为原告单方主张,案件尚未开庭,不等于最终判决结果。而这场持续数年的股权纠纷,发生在寒武纪刚刚走出连续多年亏损、站上AI算力红利风口的关键节点。这起案件的结果,可能会对国内科创企业如何处理核心人员离职时的股权激励问题,产生标志性示范效应。
5年内6次向“老东家”发起股权诉讼,昔日CTO为何越挫越勇?
这场诉讼不是突然爆发。梁军个人加上本次诉讼请求变更在内,已在5年时间内,至少向寒武纪发起了6起股权诉讼。
故事要从2017年讲起。彼时,梁军从华为海思加入寒武纪,担任副总经理兼CTO,负责AI芯片的总体技术和产品研发,主导完成MLU100量产、7nm制程思元290的研发,是公司上市阶段对外披露的核心骨干。在此之前,他在华为工作了17年,是海思麒麟芯片的SoC总架构师。
2022年2月10日,梁军因与寒武纪存在分歧,通知公司解除劳动合同。离开寒武纪之后,梁军创办昉擎科技,继续布局AI计算芯片架构,并拿到数亿元天使轮融资,与寒武纪处在同一赛道。昔日技术搭档,演变为同赛道竞争者,也让这起股权激励纠纷,多了一层产业博弈的底色。
事实上,双方分歧源头,可以追溯到两份文件,分别是2017年寒武纪出具的《入职意向书》,以及2019年梁军签署的《持股计划B》。
梁军一方主张,入职意向书中约定了股权权益,自己属于“被迫离职”,公司应当赔偿股权价值损失。寒武纪则坚持,后续签署的持股计划已经对股权规则作出明确变更,他的权益通过艾溪科技、玄算九号两家员工持股平台持有,合计对应出资额仅5.27万元,协议明确约定:锁定期内主动离职,触发回购,公司有权按约定价格回购对应份额。
2024年10月14日,梁军向海淀法院提起劳动争议诉讼,请求确认与寒武纪自2017年10月18日至2022年2月10日期间存在劳动关系,并赔偿所谓损失。根据梁军一方的诉求,其诉讼涉案争议股权合计约1152万股,要求寒武纪赔偿股权激励相关损失42.87亿元。但该主张未得到法院支持。
2025年11月、2026年8月,北京市海淀区人民法院、北京市第一中级人民法院对寒武纪股权激励相关主体起诉梁军案件,分别作出一审、二审(终审)判决,梁军败诉。
2026年,梁军提交《变更诉讼请求申请书》。由于2025年度利润分配及资本公积金转增股本,他主张间接对应的股票增至1716.96万股,加上约1728万元分红,再以2026年7月3日寒武纪盘中最高价1620元/股为计算基准,索赔金额变成了278.32亿元。
恰逢盈利拐点股价大涨,天价索赔背后蕴藏怎样的利益博弈?
值得注意的是,这场天价索赔,恰好撞上寒武纪的业绩分水岭。
上市之后很长一段时间,寒武纪是科创板“持续亏损明星”。数据显示,公司2020至2024年连续亏损,2022年亏损峰值达到12.56亿元,上市五年累计亏损超38亿元,市场长期质疑商业化能力、现金流可持续性。
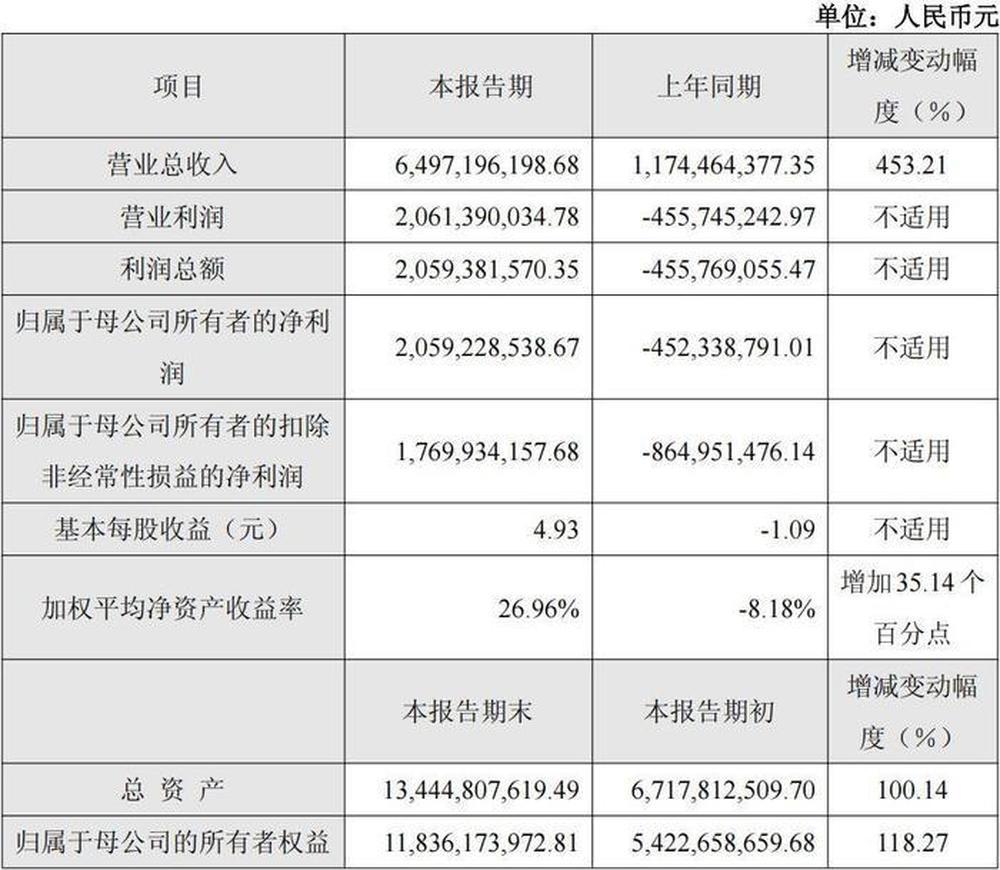
直到2025年,AI算力需求爆发带动订单放量,寒武纪实现营收64.97亿元,同比大增453.21%,归母净利润20.59亿元,上市以来首次年度盈利;2026年上半年继续延续高增,归母净利润23.11亿元,盈利能力持续释放。
回到本案,2022年2月梁军离职时,寒武纪的收盘价是78.92元。到2026年9月30日,股价已经升至1009.01元,按未复权价格计算约为当时的12.8倍,其间一度触及1620元的历史高点。2025年,寒武纪实现上市以来首次年度盈利,全年营收64.97亿元,同比增长453.21%;2026年上半年,营收进一步攀升至59.96亿元,净利润23.11亿元。
也就是说,梁军在寒武纪爆发前夜离开了“牌桌”。他离开的是一家从亏损走向盈利、从几十亿市值走向万亿市值的公司。而他如今想做的是用一场劳动争议诉讼,把那笔已经按协议应当回购的股权,重新按今天的天价“赎回”。
在业界看来,本案暴露了硬科技企业股权激励的天然矛盾点。早期股权授予时,公司估值极低,纸面股权是吸引顶尖芯片人才的核心筹码。一旦企业踩中产业风口、股价暴涨,离职回购条款和二级市场巨大市值之间,就会形成巨大的利益落差。
对于昔日高管而言,看到股权账面巨额增值,难以接受按协议低价回购。而对于企业而言,限制性股权的本意就是绑定服务期及约束离职行为,一旦离职即可按市价索赔,股权激励制度根基会受到冲击。
面对梁军提起的诉讼,寒武纪表示,涉案金额仅为原告单方提起诉讼主张的请求金额,不代表法院最终审理结果。同时,公司方面还表示,收到法院相关材料后已聘请律师团队对梁军诉讼请求进行全面分析、论证,公司将积极应诉、答辩,全力应对离职高管对公司的不当诉求,全力维护公司及投资者的合法权益。
典型案例引发行业思考,股权激励如何平衡契约与人才?
这起案件已经成为国内高端芯片,以及AI硬科技领域股权激励的典型案例,引发行业诸多思考。
有专家表示,对于芯片、AI这类长周期、高投入赛道,股权激励不是无条件的财富馈赠,而是服务期对价。离职回购、限制性条款,是科创企业控制成本、锁定核心研发力量的常规安排。如果高管在服务期未满、触发回购条件之后,可以脱离协议、按照二级市场峰值股价主张巨额赔偿,会动摇整个科创行业员工持股机制的基础,不利于企业长期研发投入。
此外,核心人才的预期管理需要前置。很多硬科技公司早期招揽资深技术人才时,会用高预期股权作为吸引手段,意向书、口头承诺、正式持股协议之间容易出现表述差异。梁军一案的核心争议,是入职意向书与后续持股计划之间的权利边界之争。对企业而言,从入职谈判、意向沟通、持股签约全流程,要厘清文件效力、股权限制、离职对价,减少模糊表述;对核心技术人才而言,也需要充分理解限制性股权的风险,纸面市值不等于可兑现收益,服务期、离职回购以及锁定期都是刚性约束。
278亿元的索赔,更大程度上是一次博弈筹码,而不是大概率落地的赔付结果,法院此前多轮判决已经对持股回购协议效力给出了明确态度。但这场拉锯,提醒所有硬科技创业者:股权激励是一把双刃剑,它可以在企业一无所有时吸引顶尖人才,也可能会在企业成功之后,引爆巨大的利益冲突。
寒武纪正处在国产AI算力芯片竞争的关键窗口,海外竞品挤压、国内同行追赶,研发与商业化压力依旧繁重。比起诉讼胜负本身,这场天价股权纠纷留给行业的命题更为长远:在技术周期剧烈波动、股价大起大落的AI芯片赛道,企业如何设计一套兼顾契约公平、人才激励、风险可控的股权激励体系,让股权真正成为长期创新的纽带,而不是离职之后漫长诉讼的导火索。

记者:苏冉 编辑:孙菲菲 杨宗帅 校对:李莉
本文来自大风号,仅代表大风号自媒体观点。
