同样是20克蛋白:星巴克用它守价格,瑞幸用它抢时间


本文系深潜atom第1085篇原创作品
"
蛋白饮正在成为风向标
孙飞凡丨作者
深潜atom工作室丨编辑
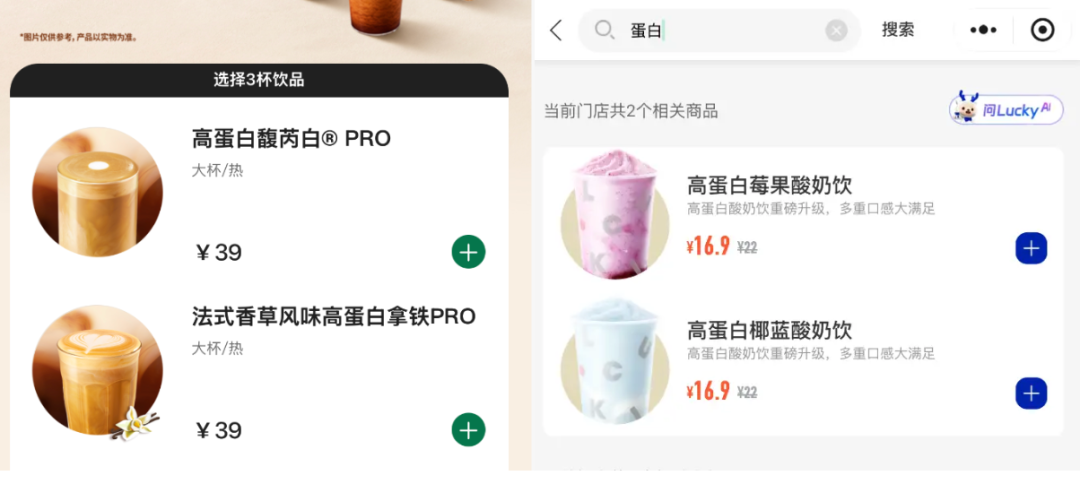
2026年,饮品行业最耐人寻味的一幕,是两家不对付的公司端出了同一个数字:20克。4月7日,星巴克中国上线高蛋白拿铁PRO,一杯20克原生乳蛋白,大杯36元起;9月底,瑞幸上架两款高蛋白酸奶饮,同样每杯约20克蛋白质,活动价16.9元。
同年,蒙牛借大连马拉松发布分离乳清蛋白水,几天后伊利量产透明蛋白水,盒马在2025年底就上线了相关产品。上游乳企、连锁咖啡、零售渠道在同一时间窗口里同向发力,这不是跟风,是被共同选中的答案。
真正值得追问的不是蛋白饮火不火,而是为什么偏偏是现在,偏偏是蛋白。答案很尴尬:减法已经减到头了。
换挡:健康叙事从减法走到加法
过去五年,茶饮与咖啡打健康牌几乎是同一条路径:减糖、去脂、低卡、去植脂末。星巴克自己也是受益者,2025年推出的真味无糖系列,把风味和糖分离。
但减法是有物理下限的。糖减到零,甜感要靠代糖弥补;脂肪减到零,口感得靠别的辅料撑住;再往下走,一杯饮品就只剩下调味水。当所有品牌都把0印在杯身上,0糖0卡就从卖点变成了入场券。新品生命周期被压缩到以周计,复购却留在原地。
更麻烦的是,减法和加法在消费者面前根本不是一回事。减法的承诺是“我少给了你什么”,可以量化,可以验证;加法的承诺是“我多给了你什么”,看不见、尝不出,只能信标签。蛋白饮把行业竞争从可验证的维度搬到了不可验证的维度,这是它最锋利也最脆弱的地方。
星巴克中国产品创新部门品类总监施钦在FBIF 2026乳品研发创新分论坛上提出,饮品健康叙事正在发生转向:做减法只是第一步,在减掉身体负担之外,品牌还需要给消费者增加营养附加值,而蛋白正是本轮赛道选中的方向。蛋白,就是那个被挑中的加法。它被选中,一个重要原因是蛋白几乎不需要再做市场教育。而“知道它重要”和“真的缺”之间隔着一条巨大的沟,沟里填的正是这门生意的空间。
新华网联合汤臣倍健发布的《2025 国民蛋白质摄入现状调查报告》显示,仅34.94%的受访者知道成人每天该摄入多少蛋白质,而报告给出的合理区间是每天55至65克。施钦在演讲里取了个更干脆的说法:一个成年人一天至少得摄入60克。
但缺口是客观存在的,焦虑是被构造出来的。绝大多数人从不觉得自己缺蛋白,是在被告知之后才缺的。星巴克首席增长官杨振举过一个例子:一个75公斤的成年人,一天吃掉一块牛排、一个鸡蛋、五个虾仁,实际仍差约20克,而20克,恰好就是那杯PRO的含量。这个数字选得太准了。
Innova《2026中国食品饮料十大趋势》提到,56%的中国消费者正在主动增加蛋白质摄入,带蛋白质且至少带一项健康宣称的食饮新品增长率达134%。数据是真的,但落到具体的人,蛋白饮解决的从来不是营养缺口,而是“想补但懒得补”这个麻烦。
于是场景被重构:补蛋白不再是训练计划里的一项日程,而是买咖啡时顺手完成的选择。技术则是托底的那只手,乳清蛋白的腥味、在酸性环境中的絮凝分层、加热后的稳定性,任何一项处理不好,第一口就判了死刑。
星巴克这杯PRO靠的是UF超滤技术,用物理浓缩把乳蛋白做到每100毫升6克,是普通牛奶的两倍,同时用EHT酶水解专利分解乳糖,顺带解决乳糖不耐的痛点。而当头部乳企把超滤、微滤工艺跑通,让星巴克拿到了6.0的原生底牌;而瑞幸走的恰恰是星巴克放弃的那条路。
对弈:一个守价格,一个抢时间
同样是20克蛋白,两家的打法几乎在每条线上都相反。星巴克的核心从来不是多卖一杯拿铁,而是给自己一个不降价的理由。它选择高端卡位,定价大杯36元起,后续的风味款和高蛋白馥芮白PRO卖39元,也不急着用补贴换声量。上线一周后才推出每周一同价活动:先用正价建立价值感,再用一天降低尝鲜门槛——这是价值维护,不是价格战。
在9.9元美式随处可见的市场里,一杯拿铁凭什么卖39元?答案是它必须先变成别的东西。20克蛋白就是那个东西:它让饮品脱离咖啡的价格坐标系,进入营养品的坐标系,而后者天然容忍高溢价。
产品端做的是一个平台,而非单品突袭:除了经典款,同步上市的还有高蛋白抹茶拿铁 PRO、巴西莓款、海蓝柚款和慢煮芝士蛋系列。本土化判断同样值得单独说:美国市场的版本往里预先混入乳清蛋白分离物的“蛋白强化牛奶”,中国团队评估后放弃了。蛋白粉在国内仍带保健品心智,而中国消费者想到补蛋白,第一反应是鸡蛋,第二就是牛奶。光添加不够,得是原生。
根据天眼查数显示,截至2025年10月,现存新茶饮企业30.1万余家。瑞幸是带着明确竞争压力上桌的。2026年二季度,瑞幸总净收入158.86亿元,同比增长28.5%,门店总数36310家。但另一组数字同样醒目:自营门店同店销售额同比下滑5.3%,已是连续第二个季度负增长。规模在涨,单店在缩。
成本端更说明问题。二季度,瑞幸租金及其他运营成本同比增长35.6%,材料成本增长34.3%,销售及营销费用大涨56.1%至9.25亿元。整体运营费用增速29.6%跑赢了28.5%的收入增速,营业利润率从14.1%回落到13.4%。瑞幸缺的从来不是一个爆款,而是一个不靠开店的增长引擎。
在这个背景下,16.9元的高蛋白酸奶饮承担的角色就不难理解了。它采用无咖啡配方,可以卖给不喝咖啡的人;它主打早餐代餐、运动后补给这类薄弱时段;它用100%生牛乳发酵的有机酸奶、蓝莓加不老莓、燕麦爆珠这些原料,支撑更高的定价。配合与北大医学部共建的咖啡健康创新基地,蛋白饮不是临时起意,是这条线的下一站。
价格的选择最能说明分野。同样一杯20克蛋白,一个卖39元,一个卖16.9元,而那20克蛋白的成本撑不起差价,剩下的是品牌税。星巴克若在蛋白饮上打低价,等于亲手拆掉自己的溢价体系;瑞幸若敢卖39元,会立刻撞上自己花了数年建立的性价比认知。一个靠它守住价格,一个靠它争取时间,谁都不敢越界。
边界:能破同质化,破不了结构性问题
这场竞赛里还有一个身份最舒服的参与者。上游乳企为连锁咖啡提供标准化的高蛋白奶基底,把工艺、成本和稳定供应的难题揽下;另一边亲自推出分离乳清蛋白水、透明蛋白水抢占零售货架。
这等于用下游品牌的营销预算,替自己把品类教育做完,再进场收割。星巴克们付出的不只是原料钱,还有“这件事能成”的信心——它们既是乳企的客户,也是乳企的试验田。
上游控供应链,下游拓场景,两边联动,确实把一个需要长期教育的品类推到了消费者面前。但推进得快,不等于立得住。判断一个东西是品类还是噱头,只看三件事:独立的货架位置、独立的复购人群、公开可查的销售规模。电解质水三条全中,相比之下,高蛋白一条都不占。它至今寄生在拿铁和酸奶的形态里,没有一家披露过独立销售数据。这意味着它现在的增长是借来的,借的是咖啡的门店、酸奶的口感和早餐的时段。载体一旦过气,蛋白饮就没有自己的身体。
它真正解决的确实是同质化问题:饮品行业终于有了风味之外的新竞争维度,跳出了换个果酱就是新品的内循环,也打开了早午餐、运动后这些原本分散的时段。这些都是真实价值,但也就到此为止了。
它的限度同样清晰。瑞幸这款产品上线后,社交平台上太甜、热量不低的吐槽相当集中。而一旦贴上健康标签,消费者就会自动按健康标准审判它,反噬比普通饮品更狠,加法的承诺不可验证,就意味着它只能靠信任活着,也只会被信任反噬。
壁垒则更薄。20克没有独家专利,超滤奶基底也不是独门配方,跟进速度远快于一个品类建立的速度。真正的风险不是它不安全,而是标签通胀:当所有饮品都标上高蛋白,20克就不再有区分度,做技术投入的品牌会被同质化产品淹没,最终透支的是整个品类的信任。
对瑞幸而言,这一点尤其尖锐。蛋白饮能带来新客新时段,但解决不了门店密度见顶、外卖成本高企、增长过度依赖开店这三层结构性难题。一杯饮品改变不了一个连锁体系的单店模型,它更像是给继续开店提供了新理由,而不是一条新路。
往前看,方向倒是可以看清。配方必然走向复合化,单一的蛋白会很快失去区分度,往下叠低卡、膳食纤维、电解质、益生菌是确定的路径。场景则会细分,早餐代餐、运动修复、体重管理各自对应的蛋白含量与热量不同,当前所有人用一杯20克打全场景,只是早期粗放阶段的通行做法。
更长远看,高蛋白很可能重演0糖0卡的老路:从差异化卖点变成行业默认的基础配置。到那时,蛋白不再是卖点,没有蛋白才是短板。而这场竞赛的讽刺在于:星巴克用它守住价格,瑞幸用它争取时间,乳企用它完成转身,但等“喝的东西可以带营养”这个认知立住,最终收割的未必是今天出牌的人。蛋白饮不是答案,它只是这个行业终于承认,风味和价格的故事,已经讲完了。

本文来自大风号,仅代表大风号自媒体观点。
