粤芯半导体上市:中国AI差的不是大模型,是这一层



【宅秘】“ 国产AI硅光代工的空白,正有人来填。”
10月13日,粤芯半导体在创业板挂牌。发行价12.01元,上市前估值253亿,募资数十亿。首日开盘涨274%到45块,盘中有波动,收盘收在38.8块,涨223%,市值1117亿。截至今日(14日)11时,市值1036亿。
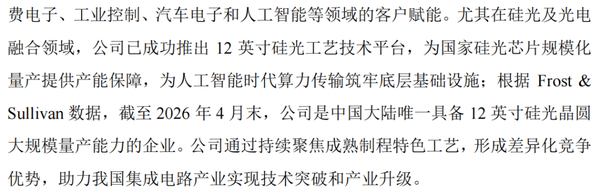
数字不是重点。招股书里有一句:截至2026年4月末,公司是中国大陆唯一具备12英寸硅光晶圆大规模量产能力的企业,含金量很高。
这句里的“唯一”指向着中国AI算力链上一个一直空着的位置。
为什么AI集群必须用光
今天训练和推理大模型,靠的不是一张卡,是几万张卡连成一个集群。卡本身的算力再强,数据传不过去也没用。
卡与卡之间传数据,靠铜缆或者光纤。集群小的时候铜缆够用。集群一大,铜缆的信号衰减、发热、功耗就都顶不住,必须换光。光模块干的就是这件事:把电信号转成光送出去,另一头再转回电。
光模块要做得快、便宜、量还大,上游得有人能造高性能的光芯片。传统做法是一颗一颗精密组装,产能上不去,成本也下不来。硅光换了个思路:用造芯片的办法造光芯片,直接在硅片上做出光器件,放进12英寸晶圆产线批量流片,从手工作坊变成工厂。
这就是“这一层”。不是算力卡,而是芯片之间那根线。
中国光互联的倒挂
把整条链摊开来看,中国的位置很反常。
光模块这个成品环节,中国全球最强。按LightCounting的数据,中国厂商合计占全球六成以上份额,800G及以上高速产品超过七成;按销售额排,中际旭创全球第一,新易盛升到全球第二。
往上一级是光芯片设计。源杰科技这类公司在激光器芯片上做出了国产替代,但最快的那一档——EML激光器,主要还得从美国Lumentum、Coherent和日本住友电工买。
再往上是硅光代工,把光芯片放进晶圆线量产。这一级长期是空的。国内做光互连的设计公司,要么去用海外代工线,要么自己攒一条小线,规模都上不去。
这件事在中国产业链里少见。面板、手机、光伏,规律都是越往上游越强。光互联反了过来:下游已经全球第一,最关键的制造环节反倒长期没人站进去。
今天,这一格已经被悄悄补缺。
粤芯在哪
补这一格的就是粤芯,做的是“硅光代工”这一件事。
公司2017年在广州成立,做12英寸晶圆代工,方向集中在成熟制程。成熟制程和先进制程是两条赛道:先进制程比谁能把晶体管做得更小,台积电、三星、中芯国际在这条线上竞争,服务CPU、GPU这类数字芯片;成熟制程比的是能不能把某一类特定功能做到极致——电源管理、显示驱动、图像传感器、光芯片都在这里。后者不靠线宽取胜,靠的是工艺积累,是一条完全不同的路。
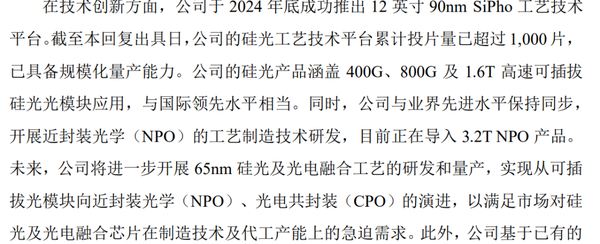
粤芯走的是后面这一条。它的12英寸硅光平台是90nm工艺。这个数字听着不先进,但硅光本来就不需要先进制程,要的是能稳定大规模量产。按招股书援引的第三方数据,截至2026年4月末,中国大陆做到这一步的只有它。平台覆盖800G、1.6T这些主流速率,截至招股说明书签署日累计投片量已超数千片,听着不多,但已经是国内生产的最大规模。它在产业链中扮演着不可替代的角色:一家做消费电子代工起家的成熟制程厂,手里握着国内唯一的硅光量产能力。
这也为中国的许多国产厂商提供了一个新的便利。
国产联动的可能
有一件事过去做不到,现在开始有条件做了。
中际旭创、新易盛这些光模块厂,过去在国内找硅光代工基本没有可选项,只能依赖海外供应链,芯片规格、交期、定制化程度都受制于人。现在多了一个国产选项。替代不会立刻发生,但供应链从只有一条路变成有备选之后,议价空间和定制的主动权会慢慢往回走。
再往前看是CPO。行业公认的下一步,是把光模块直接封装到交换机芯片旁边,省掉中间的铜线和信号损耗。这条路要跑通,前提是硅光代工厂就在附近——光电器件一旦共封装,设计和制造必须一起调,不能隔着半个地球做。粤芯在广州黄埔,和珠三角的通信设备产业链在同一片区域。这个位置关系,是整条国产链能不能协同起来的物理前提,比产能数字更实在。
这是国产链第一次有机会从“各环节分别突破”走向“上下游真正联动”。
低于3.5%,AI相关硅光只占一小块
硅光的前途看起来一片大好,招股书上却有一个不太好看的比例。
2025年,粤芯营收25.82亿元,绝大部分来自指纹识别、显示驱动、电源管理这些成熟芯片的代工,AI相关的硅光只占其中一小块,还在导入期。
通过粗略估计,粤芯目前 8 大工艺平台中,除去显示驱动、指纹/电源管理、功率器件、图像传感器,这四个单独列了收入的平台合计占了 96.5%,其他占比只剩 3.5%(约 0.87 亿元),这包含了硅光芯片、MCU、电源管理三项,也就是说,硅光的收入被打包进这 0.87 亿的"其他"里了,单独占比肯定低于 3.5%。
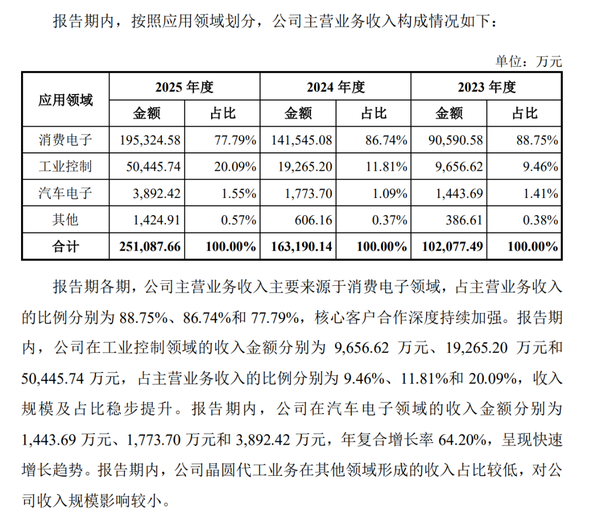
累计几千片的投片量,放进全球硅光代工的总量里,也就是个零头。公司自己预计,要到2029年才能盈亏平衡。
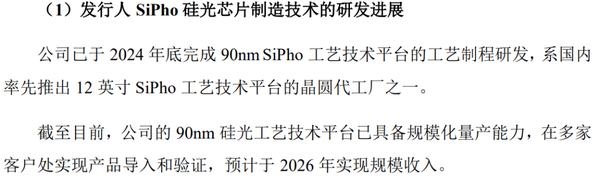
招股书对“唯一”这三个字的限定也做出了清晰的解释:据招股书援引第三方机构Frost & Sullivan的数据,粤芯“唯一”的是大规模量产能力,而不是技术本身。
这一格的分量不在它现在的体量上。
过去这一格是空的,任何想在国内做光互连的公司,都绕不开海外供应链。现在出现了一个本土坐标,尽管体量还小,但硅光代工这里不再是空白。
国际环境在给这件事不断加权。美国对半导体供应链的管控范围还在扩大,光互联相关的组件并非没有风险。对中国的AI算力基础设施来说,每填上一个国产环节,整条链对单一来源的依赖就少一分。粤芯填的这格不大,但它卡在链条中段,上下游都能感觉到。
投产与体量还要时间来验证,但“国内没有硅光代工”这句话,今天已经不准确了。
本文来自大风号,仅代表大风号自媒体观点。
