半两财经|传音控股港股上市首日破发:募资缩水,“非洲手机之王”遭遇资本冷遇
10月15日,传音控股正式登陆港交所,开盘价34.96港元,较每股35.30港元的发行价微跌0.96%,随后股价持续走低,截至发稿下跌4.76%,港股市值约416亿港元。
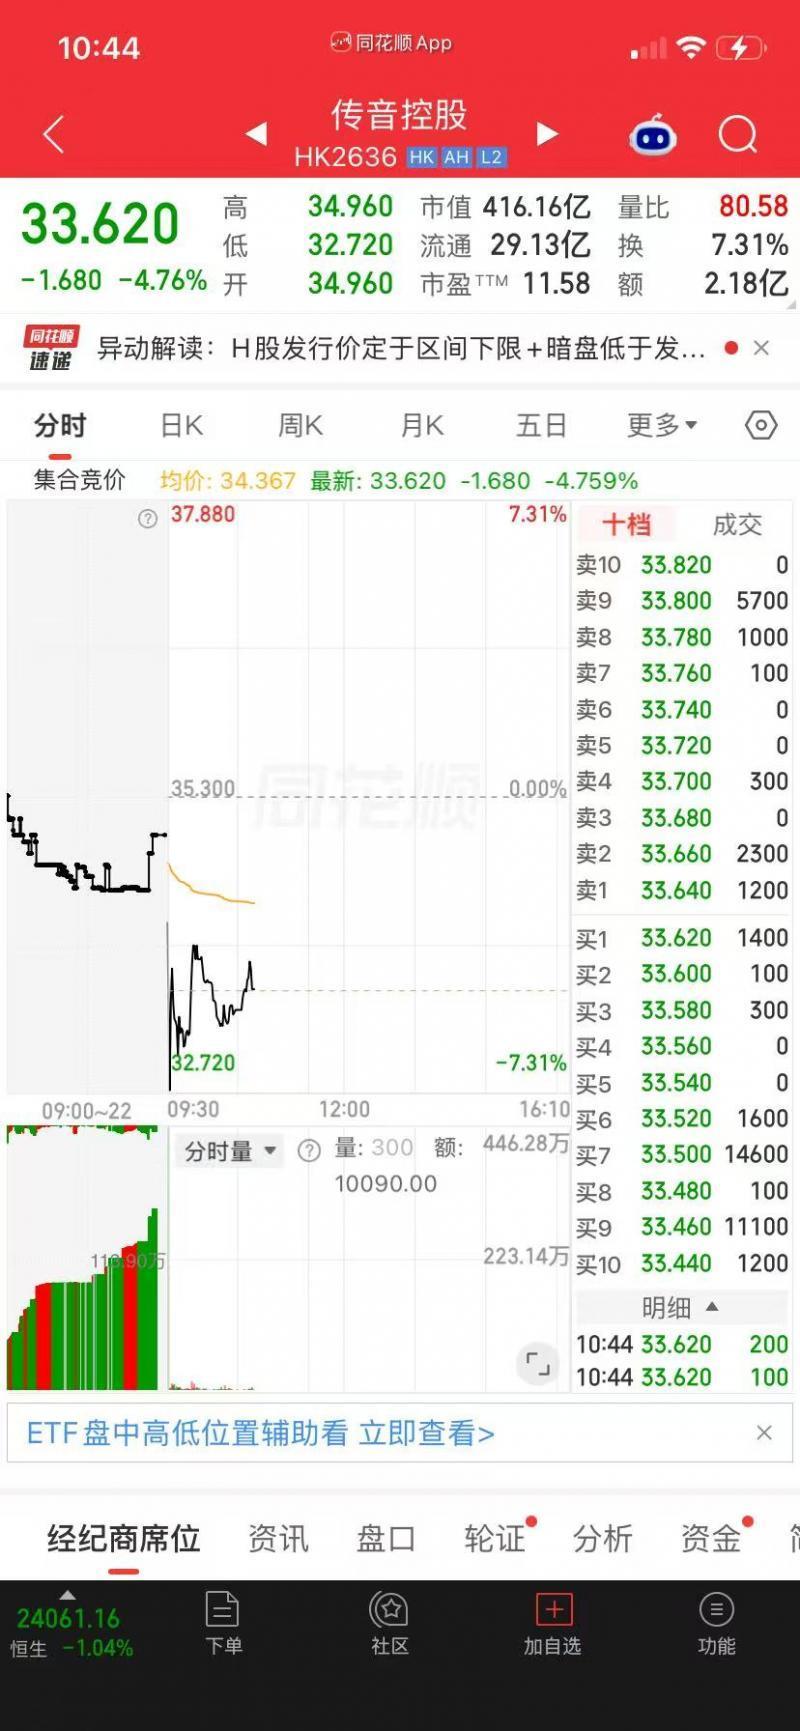
本次上市,传音最终敲定的发行价落在此前拟定价格区间的下限,计划募集资金总额也较此前预设的融资目标有所收缩。对于这家被市场称作“非洲手机之王”的企业而言,港股二次上市首日破发,直观反映出当下港股市场资金的谨慎情绪,也折射出传音自身业务增长面临的现实考验。
定价妥协,融资规模不及预期
在港股新股市场,发行价落在询价区间下限,本身就是市场认购情绪偏弱的信号。企业在询价阶段会根据机构反馈调整价格,如果需求旺盛,发行价通常会向区间上沿靠拢;反之,若机构资金意愿不足,为保障发行成功,企业只能选择下限定价,甚至缩减募资总额。
传音本次募资缩水有多重因素。当前港股流动性偏弱,资金更偏好确定性强、现金流稳定的标的。消费电子赛道整体处于周期底部,叠加海外地缘、汇率等多重不确定性,机构资金对消费电子新股的定价更加保守。
股价承压背后:基本盘稳固,但增长天花板显现
传音的核心优势在于扎根非洲大陆,凭借本地化功能、高性价比产品、完善的线下渠道,传音长期占据非洲智能手机市场头把交椅,在东南亚、南亚市场也持续渗透。海外新兴市场庞大的人口基数,是传音最核心的故事。
但资本市场看重的不只是存量份额,还有未来增速。近年来,非洲智能手机渗透率逐步抬升,增量红利逐步消退。与此同时,新兴市场汇率波动、部分地区贸易政策变化,持续挤压利润空间。资本市场开始质疑,单纯依靠新兴市场卖硬件,能否持续维持高增长。
从业务结构来看,传音收入高度依赖手机硬件,软件服务、生态变现的贡献占比仍偏低。对比国内手机厂商,传音在AI终端、智能汽车等新赛道布局有限,缺少能够打开第二增长曲线的新故事。在港股资金偏好高成长创新业务的背景下,仅靠海外手机硬件业务,估值很难进一步抬升。
行业启示:单纯硬件出海模式,估值溢价
传音港股上市的遭遇,也为相关企业提供参考。曾经“出海”是资本市场的热门叙事,但如今海外市场的不确定性被资金充分定价。单纯依靠海外市场硬件出货的模式,估值溢价正在消失。
业内专家认为,港股市场对新股定价更加理性,不再为单纯的市场份额故事买单。想要获得资金认可,企业不仅要有稳定营收,还要证明持续创新能力、多元化的盈利结构。对于传音而言,港股上市只是新阶段的起点,短期股价承压之后,公司需要用持续的业绩增长,重新赢得投资者信心。
文/北京青年报记者 朱开云
编辑/刘忠禹
本文来自大风号,仅代表大风号自媒体观点。
