2026年晚退休一年,养老金能多拿多少?河北省男女职工算给你看
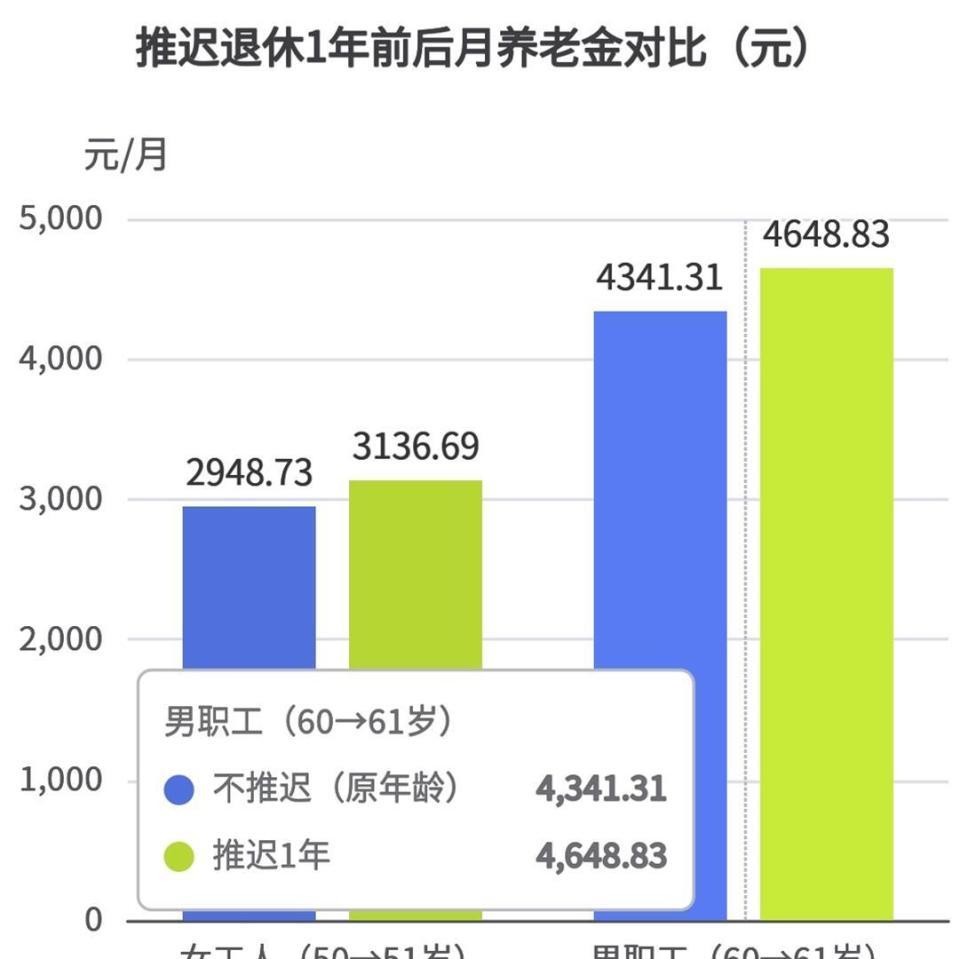
晚退休一年,养老金反而变多了。 这个结论听起来有些反直觉。 在河北,一位女工人从50岁推迟到51岁退休,每月养老金从2948元涨到3136元,多出188元。 一位男职工从60岁推迟到61岁,每月从4341元涨到4648元,多出308元。 钱变多的原因藏在养老金计算的一个细节里:退休越晚,计发月数越少,个人账户里的钱分摊到每个月反而更多。
先把养老金的账本拆开看。 河北企业职工的基本养老金由两块组成:基础养老金和个人账户养老金。 基础养老金跟退休当年的计发基数、缴费年限挂钩;个人账户养老金则是账户里的钱除以一个固定的月数。 河北2025年的计发基数是7410元,比2024年的7265元涨了145元,涨幅2%。
计发月数是理解这件事的关键。 50岁退休对应195个月,51岁变成190个月;60岁对应139个月,61岁变成132个月。 分母变小了,同样的账户余额分到每个月就更多。 这不是什么复杂的金融操作,就是简单的除法。
再看女工人的具体情况。 假设一位河北女工人,30年工龄,按100%档次缴费,50岁时个人账户积累约15万元。 如果2025年50岁退休,基础养老金是2179.5元,个人账户养老金是769.23元,合计2948.73元。 推迟到2026年51岁退休,缴费年限变成31年,基础养老金涨到2297.1元。 个人账户因为多缴了一年、又计了利息,余额变成约159522元,除以190个月,每月839.59元。 两块加起来3136.69元,比原来多188元。
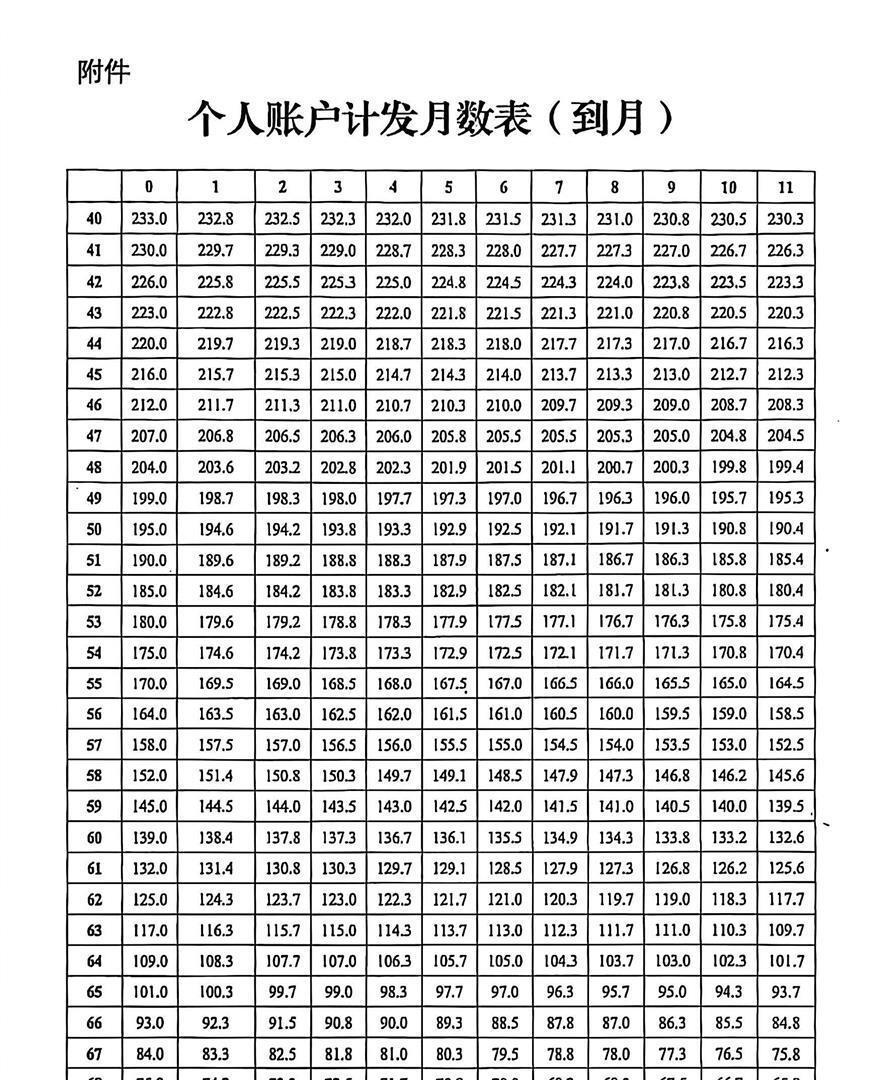
男职工的数字更明显一些。 同样假设35年工龄、100%档次缴费,60岁时账户约25万元。 2025年退休合计4341.31元。 推迟到61岁,缴费36年,计发月数从139降到132,个人账户余额约261522元除以132,每月1981.23元。 加上基础养老金的增长,合计4648.83元,多出308元。
男职工比女工人多涨的这部分,主要来自计发月数降幅的差异。 女工人从195到190,只减了5个月,降幅2.6%。 男职工从139到132,减了7个月,降幅5%。 分母缩小的幅度不一样,个人账户养老金的提升幅度自然不同。
有一个容易被忽略的变量:个人账户记账利率。 2025年全国统一的记账利率是1.5%,而2016年这个数字是8.31%,2020年还有6.04%。 利率走低意味着账户余额的自然增值在放缓。 文中的测算按2%估算,实际按1.5%计算,增幅会略低一些。 但晚退一年带来的“多缴一年加计发月数减少”这两项叠加,仍然能让养老金有实打实的提升。
不同地区的增幅差异也值得留意。 山东潍坊一位按60%基数缴费30年的师傅,延迟一年每月多130元。 四川成都一位按中等基数缴费28年的女士,延迟一年多163元。 河北男职工308元的增幅处在较高水平,跟计发月数降幅更大直接相关,也跟河北计发基数7410元这个中等偏下的基数有关——基数越低,同样的缴费年限增长带来的绝对增量反而越容易被计发月数的变化放大。
弹性退休给了每个人选择的余地。 2025年1月1日起,职工可以在法定退休年龄基础上自愿选择弹性延迟,最长不超过3年,延迟期间单位和职工应按时足额缴纳社保。 晚退一年不是在“多干一年活”和“多拿一点钱”之间做取舍,而是在一个已经设计好的弹性空间里,根据自己的身体状况和工作意愿来安排。
如果你正在考虑这件事,有一个简单的办法:登录河北人社APP,输入自己的缴费年限、账户余额和缴费指数,系统会给出一个个性化的测算结果。 数字比任何别人的案例都更贴近你自己的情况。
你打算什么时候退? 算过自己那笔账了吗?
本文来自大风号,仅代表大风号自媒体观点。
