安顺:55亿元信贷资金嵌入“土特产”产业链
“三月急需用钱,五月都还没办下来,那我就不要了。”
近日,安顺市普定县朵贝重华茶业有限责任公司负责人谢朝庆,说起了早年的一次贷款经历。
每年春茶开采,该公司茶山最多有近500人同时采茶。茶青收购款、采茶工资当天现金结算,多时一天要付十几万元到二十万元。茶叶加工销售后,资金才能回笼,其间需要约200万元周转。
“晚采三天茶叶质量就差了,不值钱了。”谢朝庆说。早些年,他拿房产证办理个人贷款,一笔几十万元,手续烦琐,一个多月也没办下来,他干脆不贷了。
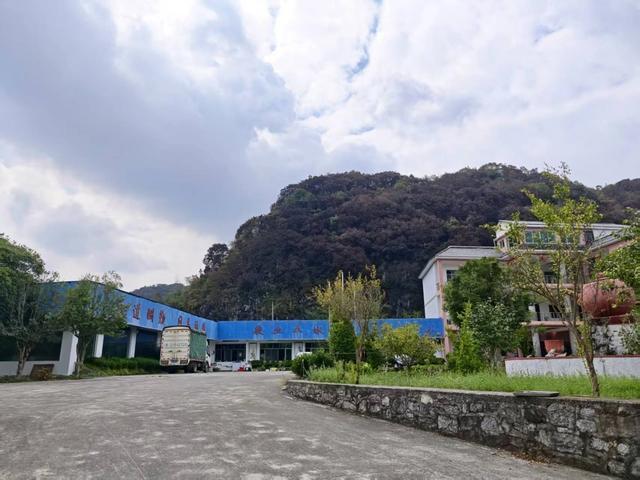
普定县朵贝重华茶业有限责任公司
转机出现在2019年,中国工商银行股份有限公司普定支行(以下简称“工行普定支行”)挂牌“茶叶特色行”之后。该公司从工行普定支行顺利获得首笔300万元贷款,在赶上春茶开采的同时,实现授信一年、随借随还。
所谓“特色行”,不是新设一家银行,而是让县支行从综合服务转向深耕一条主导产业链,配专人、设产品、定流程——这个“一县一特色行”模式由中国工商银行股份有限公司安顺分行(以下简称“工行安顺分行”)统一推行。
挂牌后,为什么就能贷得到、贷得快?“以前要一摞资料,现在就这么一点。”工行普定支行副行长宋伟说,审批权限下放至市分行后,只要资料齐全,3至5个工作日即可完成审批。部分农业企业经营流水分散在个人账户和微信收款中,银行不再硬套常规标准,而是结合种植面积、销售渠道和回款周期综合测算额度。缺少抵押物的企业,可通过工业和信息化部门创业贷基金池获得增信支持。截至目前,工行普定支行已支持茶企、茶农70余户,贷款余额约6800万元。
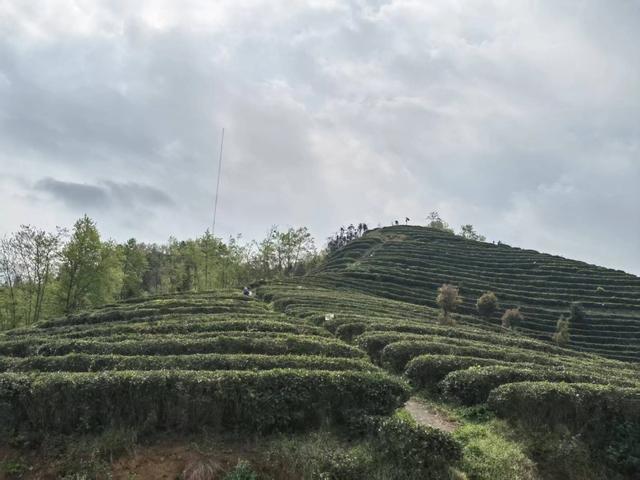
茶要抢时间,蜂糖李则要算全年的账。
“全年都要用钱,最急需的就是翻过年。”镇宁蜂糖李商会会长、镇宁金林源生态农业发展有限公司负责人王荣刚说。蜂糖李一年只在六七月采收一季,打药、施肥、除草却贯穿全年,开春后保花保果还要集中投入。
“蜂糖李销售回款周期性很强,除了旺季销售回款,其余时间基本没有进账,作为蜂糖李特色行,我们不能只按常规方式受理果农贷款,还要深入田间地头,按管护成本核算资金投入,按果树长势判断经营状况。”中国工商银行股份有限公司镇宁支行(以下简称“工行镇宁支行”)行长助理陈俊峰说。
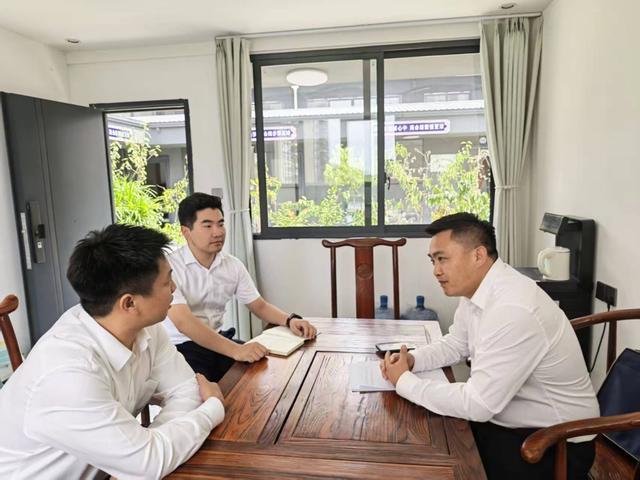
工行镇宁支行工作人员走访企业
2022年,工行镇宁支行向王荣刚的种植公司发放300万元贷款,用于果园管护。此后,该行又循环跟进支持,助力企业业务从果园延伸到分拣中心、冷库和销售等全产业链。
种植成本怎么算?没有抵押怎么办?产品设计之初,工行镇宁支行走访了商会内外多名种植户,综合测算后按每亩3000元核定授信额度。冰雹、暴雨可能让果农一年白忙,银行便配套信贷资金,引导果农搭建防雹网、避雨布以提升抗灾能力;同时,与贵州省农业信贷融资担保股份有限公司合作提供全额担保,降低贷款门槛。
工行镇宁支行的探索并非孤例。针对农业产业周期长、缺抵押、抗风险弱等共性痛点,中国人民银行安顺市分行确立了“一链一策”的总体思路:引导全市金融机构跳出传统看流水的审贷框架,根据不同产业链的生长周期与资金规律,量身定制授信评估、担保方式和还款节奏。
在这一思路下,各家银行纷纷把信贷嵌入产业链。
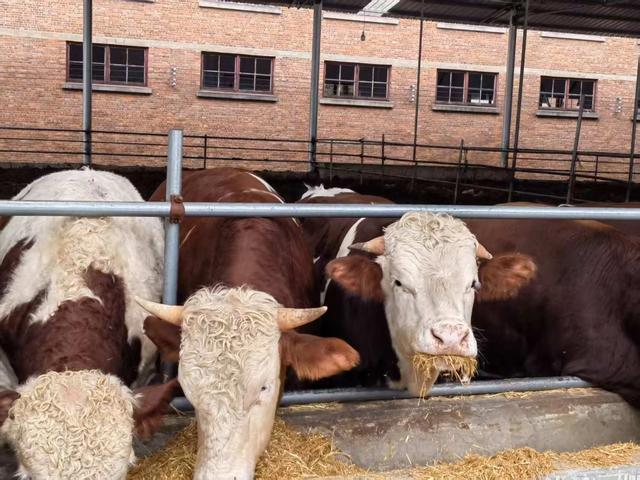
肉牛养殖户最大的资产是活牛,但活牛不是厂房,传统模式没法抵押。中国农业银行股份有限公司安顺分行、关岭农商银行的客户经理进村入户,核验圈舍、存栏和防疫台账,按养殖成本和规模核定额度,还款按季或按半年付息、到期还本,与出栏周期匹配。截至2026年9月,两家银行以这一模式,累计发放贷款2.79亿元,支持养牛农户814户。
在紫云自治县,茶企同样缺抵押,解法不同于普定。紫云农商银行把茶园林权变成抵押物,按树龄、亩产评估价值,盛产期茶园最高按评估值五至六成授信。茶树长到哪一步,贷款就跟到哪一步。目前已累计投放林权抵押贷款1.58亿元。
茶抢农时,李算成本,牛看出栏。如今,“一链一策”已在安顺市全面开花。截至2026年9月,全市金融支持农业“三主三特”产业贷款余额达55.13亿元。
天眼新闻记者 彭杨
编辑 王潇
二审 沈长志
三审 聂娜
本文来自大风号,仅代表大风号自媒体观点。
